
DF CAPITAL 1/9/2026
רקע
החברה היא חברת אחזקות שלה אחזקה יחידה – בנק בריטי ברישיון מלא הפועל באופן דיגיטלי לחלוטין ומתמחה בנישה של מימון מלאי לעסקים הצורכים הון חוזר גבוה – דילרים של קרוואנים, מכוניות, סירות וכד' שצריכים לרכוש מלאי באופן שוטף שנמכר רק לאחר מספר חודשים אז הם צריכים מימון לרכישת המלאי עד שימכר. בנוסף הבנק מספק מימון למגזר החקלאי - חקלאים הזקוקים להון לרכישת ציוד. המטרה של הבנק היא לעזור ללקוחותיו למכור יותר. הבנק מבוסס מאוד בנישה הזאת, צומח, ובסיכון נמוך – חובות אבודים בשיעור אפסי ומעט מאוד פיגורים. כפי שאראה באנליזה הזאת, אני סבור שמחיר המניה כעת מהווה הזדמנות קנייה – מכיוון שהוא עונה על התנאים של סיכון נמוך ומחיר נמוך. מחיר המניה מגלם כעת תשואה של לפחות 20% שנתי שניתן ''לקבע'' לשנים ואולי עשרות שנים קדימה.
הבנק מתכנן כעת להיכנס לנישה משלימה – מימון נכסים – הכוונה שהבנק יממן את רכישת המלאי לקונים של הדילרים כך שיחלוש על חוליה נוספת בשרשרת הערך של המוצר.
אחד היתרונות הגדולים בפעילות בנישה הזאת טמון באלמנט של לקוחות חוזרים. מצד אחד הדילרים צריכים מימון שוטף לרכישת המלאי מה שמייצר זרם הכנסות יציב ומצד שני הסיכון הולך וקטן ככל שצוברים יותר ותק עם הלקוח - תוצאה של היכרות ונסיון מה שמקל על החיתום וניהול הסיכונים. הנישה החדשה של ''מימון נכסים'' זה אמנם לא לקוחות חוזרים אבל שליטה על נקודת המכירה כמעט מבטיחה ביקוש עקבי לאשראי ומפה זה רק עניין של ניהול סיכונים.
לאחר שבחנתי את ההנהלה, את הענף ואת הדוחות, התרשמתי שהבנק ממוקד מאוד, מנוהל היטב, ומתמקד ביצירת ערך אמיתי ולא בספקולציות.
החברה הוקמה בשנת 2016 במנצ'סטר, בריטניה, על ידי כריס דיילי ואיבן דרליוק. ראשי התיבות DF מייצגים את תחום הפעילות הליבתי שלה: Distribution Finance (מימון הפצה).
הרקע להקמה היה חלל שנוצר בשוק המימון לעסקים קטנים ובינוניים בבריטניה, ובמיוחד חוסר במענה גמיש מצד הבנקים המסורתיים הגדולים עבור יצרנים, מפיצים ומשווקים (Dealers). חברות אלו נדרשו להון חוזר משמעותי כדי לרכוש, להציג ולהחזיק מלאי יקר (כמו קרוואנים, אופנועים, טרקטורים וציוד תעשייתי). הבנקים היו נוקשים במתן אשראי לנישה הזאת כיוון שהם תפסו אותה כמסוכנת. השילוב בין מימון ציוד פיזי שדורש מעקב ופיקוח לעסקים הממוקמים בפריפריה הרתיע את הבנקים. זה דרש מהם הרבה תפעול וכח אדם והם העדיפו לא להתעסק עם זה בכלל. לכן היסטורית, מי שסיפק מימון לתעשייה הם חברות אשראי חוץ בנקאי. עד 2016 היתה חברת אשראי חוץ בנקאי שנתנה מענה לשוק הזה: GE Commercial Distribution Finance (זרוע של ענקית המימון האמריקאית General Electric / GE Capital). ב 2016 GE עוזבת את השוק: בעקבות המשבר הכלכלי העולמי ב-2008, תאגיד General Electric קיבל החלטה אסטרטגית עולמית לפרק ולמכור את רוב זרוע המימון הענקית שלו (GE Capital) כדי לחזור להתמקד בליבת הפעילות התעשייתית שלו. בשנת 2016, הפעילות של GE באירופה בתחום מימון הון חוזר וציוד לפני מכירה לצרכן הסופי נרכשה על ידי הבנק האמריקאי Wells Fargo. לחלל הזה נכנסה DF CAPITAL כמלווה מסחרי חוץ-בנקאי כדי לספק פתרונות מימון מלאי המפחיתים את הלחץ על תזרים המזומנים של העסקים.
לאחר מספר שנים של צמיחה כמלווה עצמאי, ולאור משבר הקורונה שחידד את הסיכון בתלות בשוק האג''ח, ואת הצורך להתבסס על מקורות מימון עצמאיים. החברה שאפה לגוון את מקורות המימון שלה ולהוזיל את עלויות האשראי שהיא מעניקה. בספטמבר 2020, קיבלה החברה רישיון בנקאי מלא מהרגולטורים בבריטניה (ה-PRA וה-FCA) והפכה רשמית ל-DF Capital Bank.
קבלת הרישיון הבנקאי היוותה אבן דרך קריטית מכיוון שזה אפשר לבנק להוזיל את עלויות המימון ולשלוט בשרשרת הערך המימונית. הבנק מציע מגוון מוצרי חיסכון אטרקטיביים לציבור הרחב והכסף שמפקידים הלקוחות הפרטיים בחשבונות החיסכון משמש ישירות למימון קווי האשראי של העסקים והיצרנים בבריטניה.
כיום, החברה האם של הבנק (Distribution Finance Capital Holdings plc) נסחרת בבורסה לניירות ערך בלונדון (LSE) תחת הסימול DFCH. הבנק משרת אלפי לקוחות, משתף פעולה עם למעלה מ-100 יצרנים ומממן רשתות של יותר מ-1,500 משווקים ברחבי הממלכה המאוחדת ואירופה, בענפים כמו פנאי (קרוואנים ויאכטות), רכב, חקלאות וציוד מסחרי.
צריך להבין שמדובר בענף נישתי המחייב התמחות ייחודית. הבנק פיתח מערכות טכנולוגיות ייחודיות לצד שילוב של פיקוח אנושי במטרה לספק מענה ולפתור את כשל השוק בשוק הזה. זה הבנק היחיד שמשרת את הנישות האלה ולכן מהווה סוג של מונופול. יש פה אלמנט משמעותי של ''סטיקיות'' מצד הלקוחות כי יש להם מערכת יחסים עם הבנק והם לא יכולים לעבור בנקל אם בכלל לבנק מתחרה. לכן אני רואה בזה ''חפיר'' משמעותי.
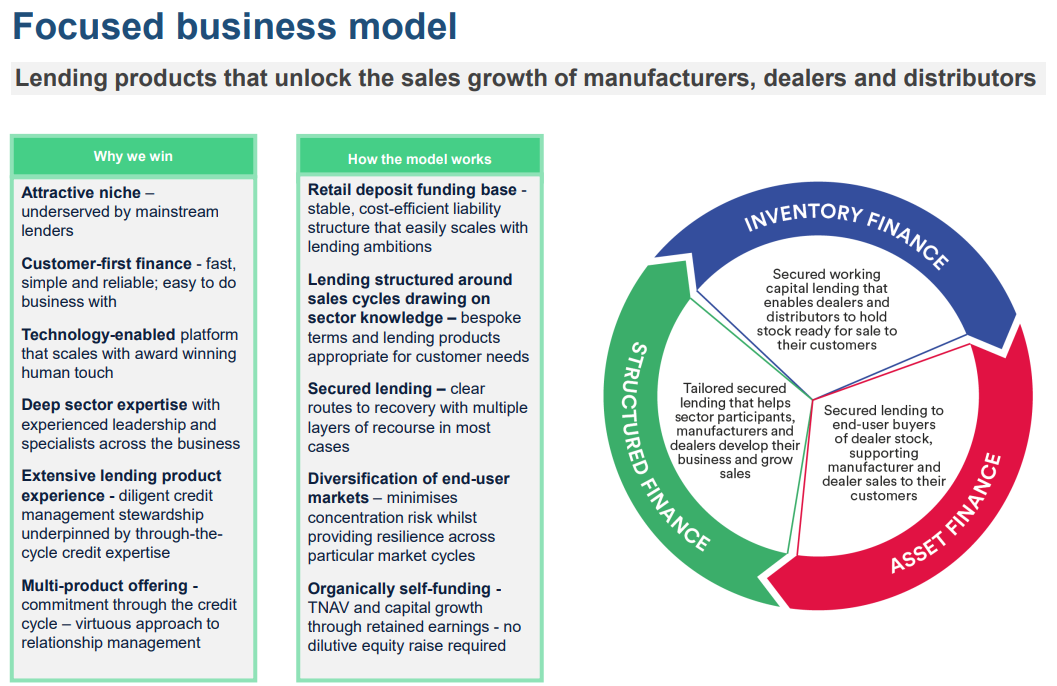
המודל העסקי
מוצרים
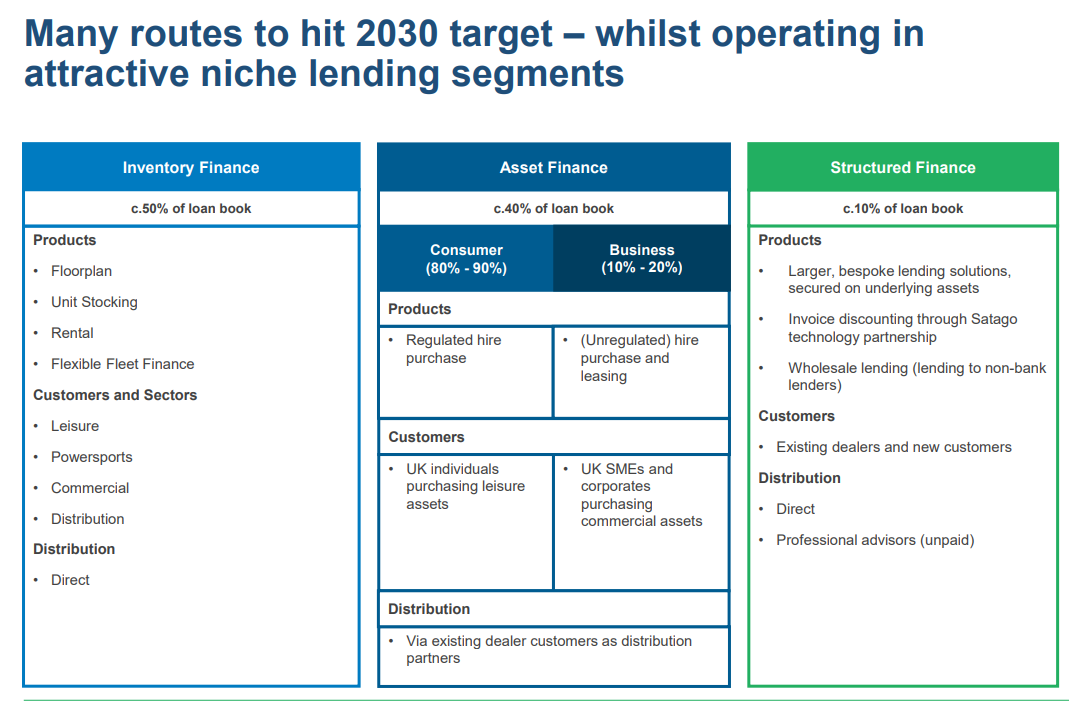
לחברה 3 מוצרים: המוצר העיקרי הוא מימון מלאי. המוצר השני הוא מימון מגובה נכס (ללקוחות של הדילרים). המוצר השלישי הוא מימון מובנה. זה מוצר מימון ייחודי וחלקו בפורטפוליו ההלוואות לא מהותי.
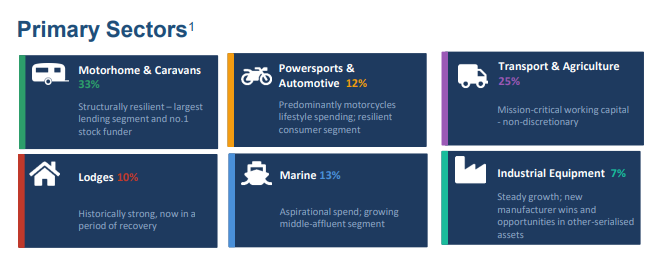
לקוחות
במוצר העיקרי - מימון מלאי - הבנק משרת את המגזרים הבאים:
מגזר הפנאי - סוחרים (דילרים) מפצים ויצרנים של קרוואנים, בתי נופש, בקתות עץ, אופנועים, יאכטות, סירות מנוע ומנועים ימיים.
מגזר התחבורה – משאיות, טריילרים, ציוד חקלאי וציוד תעשייתי מלגזות וכד'
כללי – עסקים מגוונים כגון דילרים של מכוניות, ספקי אנרגיה מתחדשת וכד’
כאמור, הבנק בימים אלה מתרחב לחוליות נוספות בשרשרת הערך של כלכלת הדילרים כגון מימון לקוחות לדילרים, מימון עסקאות רכישה, מימון רכישה וליסינג ללקוחות הקצה וכך הלאה. הכל בתוך נישת הדילרים. הבנק לא מתפזר לנישות אחרות.
הרוב המוחלט של הלקוחות הם בבריטניה אבל יש מיעוט גם באירלנד והולנד.
לחברה נכון להיום קרוב ל 1500 דילרים שלוקחים הלוואות ומהווים גם נקודת מכירה. להלן גרף המראה את מספר הדילרים שעובדים עם הבנק לאורך השנים:
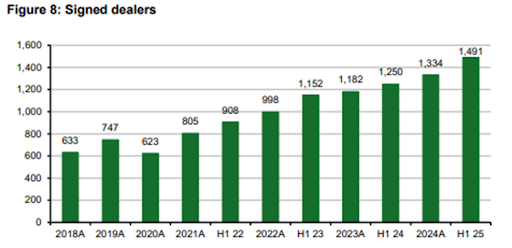
כלומר, הצמיחה בתיק ההלוואות נובעת מצמיחה בכמות הלקוחות ולא בהכרח מגידול בהלוואה הממוצעת לדילר.
הבנק מעניק גם אשראי ל ''מצבים מיוחדים'' למשל התרחבות עסקית של דילר או הלוואות אישיות לדילר וכד' זה מהווה בערך כ 10% מתיק האשראי.
התוכנית העסקית של הבנק לשנים הקרובות כאמור היא התרחבות לחוליה נוספת בשרשרת הערך - מימון נכסים. הרעיון הוא לממן לקונים של הדילרים את מימון הנכסים. קצת נתונים ועובדות על השוק הזה:
המכירות של הדילרים לקוחות הבנק - 10 מיליארד, מתוך זה להערכת החברה 3 מיליארד ממומנים בדרך כלשהי.
עלות ממוצעת של קרוואן 100 אלף, מתוך זה הבנק יממן 85% כלומר הלוואה ממוצעת תעמוד על 85,000.
מח''מ הלוואות כאלה הוא 4 שנים בממוצע זה פשוט מה שמקובל בשוק.
הבנק שואף להגדיל את התיק ב 100 מיליון כל שנה, סה''כ התיק יגדל ב 400 מיליון ב 4 השנים הקרובות.
בא נבחן כעת את ההיתכנות של היעד הזה:
ב 2025 הבנק צפוי להנפיק 1.8 מיליארד פאונד של הלוואות עובד עם 1500 דילרים, כך שההלוואה ממוצעת לדילר עומדת על 1.2 מיליון. העלות הממוצעת ליחידה עומדת על כ- 80,000 דולר והבנק מממן 85% מזה כלומר 70 אלף ליחידה כלומר הבנק מממן בממוצע לכל דילר 17 יחידות בשנה זה לא נשמע הרבה בכלל. עסק שמוכר 17 סירות, מכוניות, קרוואנים וכד' לא נשמע כמו עסק גדול. כדי לממן 100 מיליון בשנה של רכישת נכסים, כל דילר ימומן ב 66,666 אלף דולר שזה בערך יחידה אחת לשנה. כלומר, מספיק שהבנק יממן יחידה אחת מתוך 17 יחידות שהדילר מוכר שזה 7% ממכירות הדילר, כדי שהבנק ישיג את היעד הזה. וזה רק מתוך הרשת הקיימת של הדילרים, מבלי להחשיב דילרים שיצטרפו לרשת או דילרים מחוץ לרשת. לדעתינו זהו יעד סביר וריאלי וזו גם דעתו של אנליסט בריטי שמסקר את המניה (ממנו לקחתי את הנתונים והחישובים)
ההתרחבות לאסט פייננס לא רק תאריך את המח''מ ותפזר סיכונים בין עסקים וצרכנים עבור הבנק, אלא גם בפוטנציאל תגדיל את מאגר הלקוחות עבור הדילר מה שבתורו יגדיל את מכירות הדילר מה שיצריך מהדילר מימון נוסף כך שלהתרחבות הבנק לצד הלקוחות עשויה לייצר אפקט חיובי מעגלי גם מצד הביקוש להלוואות מהדילרים
כך שלהערכתי מדובר בצעד נכון שמחזק את מעמד הבנק בשוק ותורם לניהול והקטנת הסיכון הכולל.
לא מדובר בהתרחבות לשם התרחבות או חלילה וחס ב ''זגזוגים ורכישות'' אני עומד להקיא רק מלכתוב את צמד המילים האלה, אלא בהתרחבות שיש לה בסיס עסקי והגיון כלכלי ובסיכון נמוך כי הבנק יכול להיות מאוד סלקטיבי בסינון פרופיל הלווים שכן הוא לא שואף לנתח שוק משמעותי.
מקורות מימון
לצד ההון העצמי, מקורות המימון של הבנק הם פקדונות הציבור. הפקדונות הם לא ''סטיקיים'' אלה הבנק משלם ריבית לחוסכים כדי לנעול את הפקדונות לתקופה ואז מלווה ללקוחות.
הבנק פועל לפי מודל גיוס יעיל, מבוסס טכנולוגיה ותחרותי, המבוצע במספר דרכים מרכזיות:
פיקדונות קמעונאיים אישיים (Personal Savings): עיקר המימון מגיע מלקוחות פרטיים קמעונאיים המפקידים את חסכונותיהם האישיים בבנק.
פיקדונות עסקיים (Business Savings): במהלך הרבעון השני של שנת 2024 הרחיב הבנק את פעילותו והשיק מוצרי חיסכון ייעודיים לעסקים במטרה לגוון את מקורות המימון שלו ולהשיג עלויות גיוס נמוכות יותר לאורך זמן.
הבנק מציע מספר סוגי פיקדונות המותאמים לצרכים שונים של חוסכים, מה שמאפשר לו לבנות פרופיל מועדי פירעון (Maturity Profile) מבוזר ומאוזן כדי למנוע משיכות פתאומיות המוניות (ריצה אל הבנק).
פיקדונות בריבית קבועה (Fixed Term Bonds): פיקדונות לתקופות קצובות שונות (למשל, שנה, שנתיים, 15 חודשים או 18 חודשים) המבטיחים ריבית קבועה לאורך כל התקופה.
חשבונות הודעה מראש (Notice Accounts): כגון חשבון חיסכון הדורש מהלקוח הודעה מראש של 90 יום לצורך משיכת כספיות.
חשבונות גישה נוחה (Easy Access Accounts): חשבונות המאפשרים משיכה מהירה ונוחה של הכספים. מוצר זה הושק לראשונה בשנת 2023 במטרה לפנות למאגר רחב וגמיש יותר של מפקידים.
אסטרטגיית השיווק של הבנק מבוססת תחרותיות - הבנק אינו מחזיק ברשת סניפים פיזיים יקרים, ובזכות החיסכון בעלויות התפעול הוא מציע ריביות אטרקטיביות ותחרותיות במיוחד. הבנק משתמש בלוחות השוואת הריביות העצמאיים והמובילים בשוק הבריטי (הידועים כ-"Best Buy Tables") כערוץ המרכזי למשוך לקוחות חדשים המחפשים את הצעות הריבית הטובות ביותר
פלטפורמה דיגיטלית מלאה עם "מגע אנושי" פתיחת חשבון חיסכון נעשה בצורה מהירה בתוך דקות: תהליך ההצטרפות והגשת הבקשה מונגש בצורה דיגיטלית מלאה דרך פלטפורמת אונליין מהירה וידידותית למשתמש, המאפשרת פתיחת חשבון בתוך דקות ספורות.
בשנת 2023 הבנק הטמיע את מערכת CoP אימות תשלומים בטוח (Confirmation of Payee) המאפשרת למפקידים לקבל פרטי חשבון וקוד סניף (Sort Code) ייעודיים על שמם, ולבצע העברה בטוחה של כספים מחשבונם המקושר לאחר אימות הפרטים מול הבנק המנפיק.
לצד המודל הדיגיטלי, הבנק מפעיל צוות שירות לקוחות ותמיכה טלפונית ייעודי הממוקם במנצ'סטר כדי לספק מענה אנושי מהיר ואישי במידת הצורך.
הבנק שם דגש מיוחד על שימור לקוחות כאשר פיקדונות לזמן קצוב מגיעים למועד פירעונם, הבנק פועל באופן אקטיבי לשימור המפקידים. הוא מציע ללקוחות קיימים מוצרי נאמנות ייעודיים בריביות מועדפות (Loyalty / Retention Rates), מה שמאפשר לו להשיג שיעורי שימור מרשימים ועקביים של למעלה מ-70%-75% מסך הכספים המגיעים לפירעון.
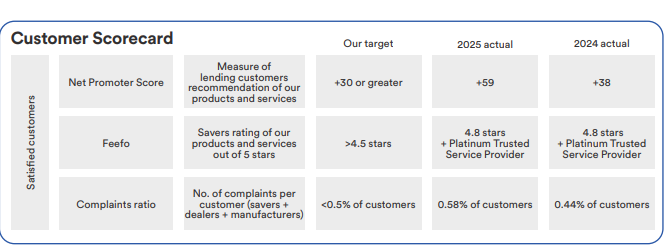
אסטרטגיה זו איפשרה ל-DF Capital לגדול בצורה עקבית ומהירה (מ-145 מיליון ליש"ט בפיקדונות בשנת 2020 ל-841 מיליון ליש"ט בסוף 2025) תוך שמירה על שביעות רצון לקוחות יוצאת דופן שזכתה להכרה רציפה בדירוגי Feefo (דירוג של 4.8 כוכבים ופרס Platinum Trusted Service)
מח''מ ההלוואות
מח''מ ההלוואות לדילרים הוא קצר (עומד על 4-5 חודשים) שכן המימון ניתן רק לצורך גישור בין מועד רכישת הנכסים למכירתם ללקוח הקצה. זה גם מייצר גורם סיכון שכן כדי לשמור על אותה רמת פעילות, צריך לחדש הלוואות כל הזמן. שינוי בשוק כמו למשל הסדרי מימון עם המפעלים יכול להפחית את האטרקטיביות של מימון בנקאי ולפגוע בבטן הרכה של הבנק (צריך להבין לעומק עד כמה תרחיש כזה סביר בשביל זה צריך להכיר את הביזנס לעומק זה משהו שאנליסטים לא עושים ולא יודעים וזה השאיפה שלנו לייצר יתרון יחסי באמצעות היכרות מקרוב עם העסק שתאפשר הערכת סיכונים טובה יותר וכן נצטרך להשתמש בחוקרים פרטיים ש''יתחקרו'' את הדילרים המפעלים והלקוחות בשטח - בשלב בחינת ההשקעה כדי להעריך נכון את הסיכונים). מצד שני זה מקטין את הסיכון על ההלוואות הקיימות, קל יותר לתת מענה מהיר לשינויים בשוק למשל להקטין הלוואות כתוצאה מירידה בביקוש לקרוואנים או לסירות. ככל שההלוואה לתקופת זמן ארוכה יותר כך הסיכון בה גדול יותר שכן יש יותר חוסר וודאות לגבי הטווח הארוך מאשר לגבי הטווח הקצר. ולכן למח''מ הקצר יש יתרון וחיסרון מבחינת סיכון.
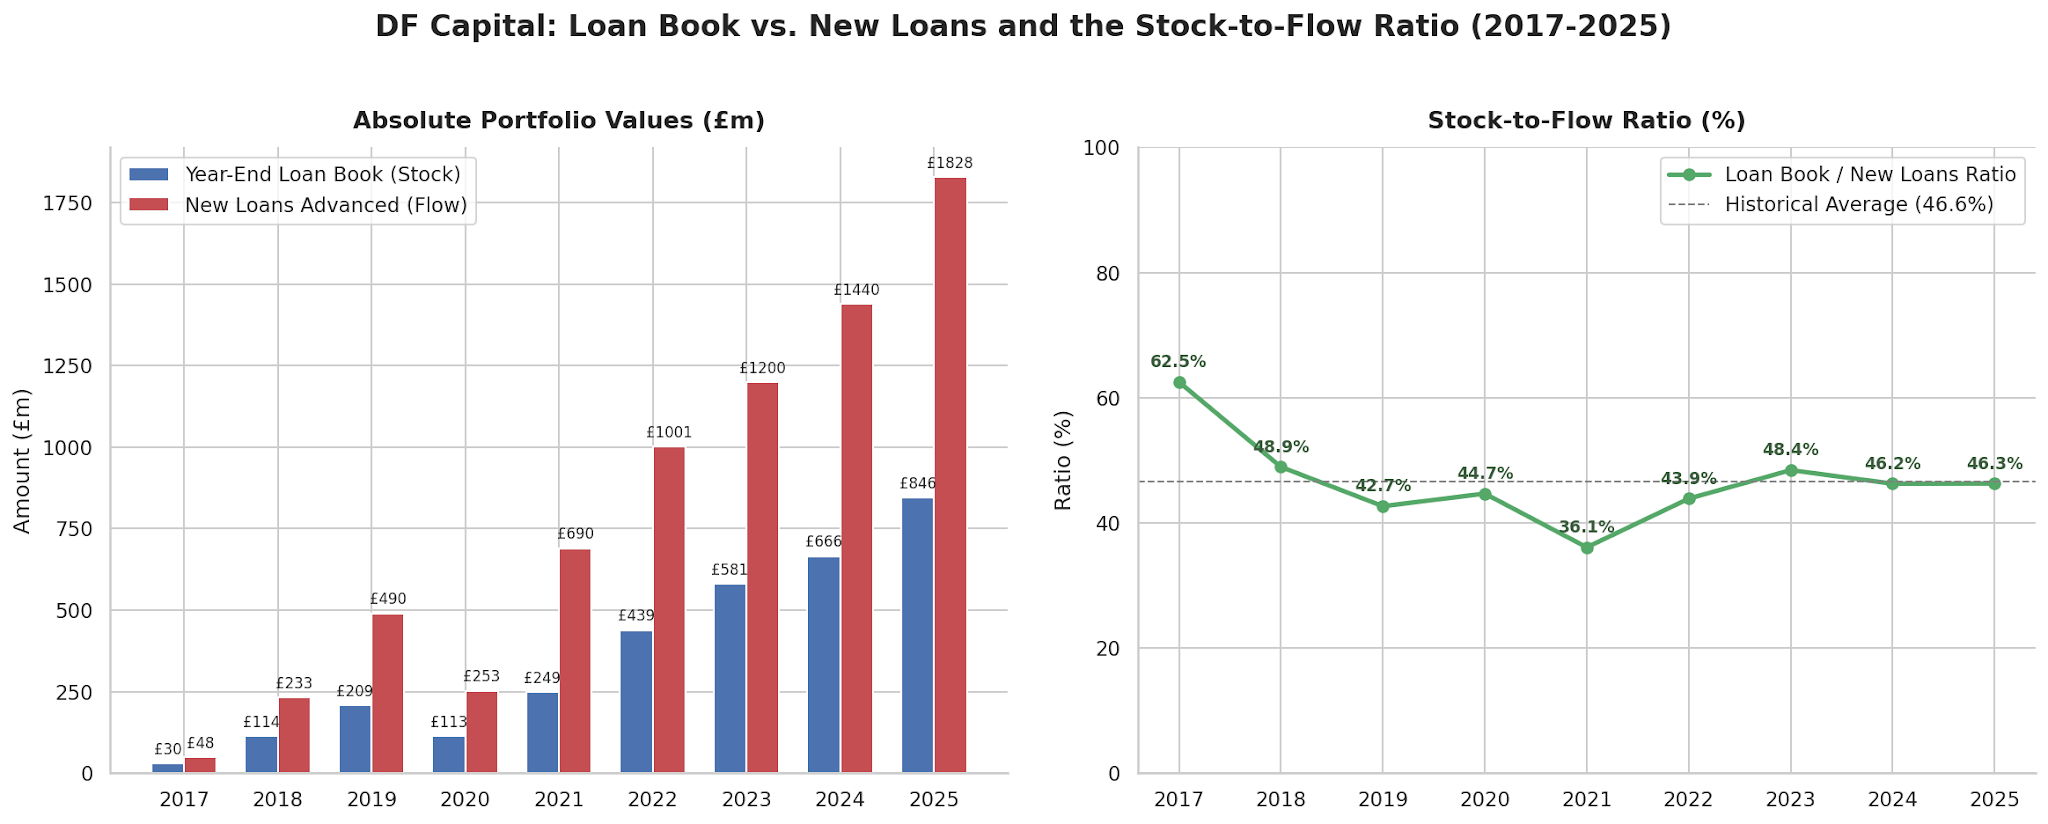
הגרפים מצד שמאל מאפשרים להשוות את היחס בין תיק ההלוואות נכון לסוף השנה להלוואות שנוצרו בתקופה. ניתן לראות שצריך לייצר בערך פי 2.5 הלוואות ביחס לגודל התיק במועד החתך, זה מסתדר עם זה שמח''מ התיק הוא 4-5 חודשים. הגרף מאפשר גם לראות את הצמיחה המהירה בתיק האשראי לאורך השנים. ניגע בזה בהרחבה בהמשך.
מרווח המימון נטו כברומטר לרמת הסיכון של תיק ההלוואות
הלוואות הבנק לדילרים הם בריבית משתנה במרווח מסוים מעל ריבית הבנק המרכזי שמשקף את רמת הסיכון. בצד הפקדונות הריבית לרוב קבועה מה שמייצר סיכון בתקופת ריבית יורדת. הבנק משתמש בגידורים להגנה ממצב כזה וכמו כן מציין שהפער במח''מ לא דרמטי כלומר רוב הפקדונות שהבנק מציע הם גם לטווח יחסית קרוב כך שיש התאמה טובה בין מח''מ ההתחייבויות למח''מ הנכסים. המרווח לאורך השנים נע סביב 6.5%-7.5% מעל ריבית הבנק המרכזי. מדובר במרווח יחסית גבוה אבל לא ''ריבית נשך'' מה שמעיד על רמת סיכון גבוהה אך בטוחה יותר מ ''סאב פריים'' שם הריביות הם 10% וצפונה מעל הריבית במשק.
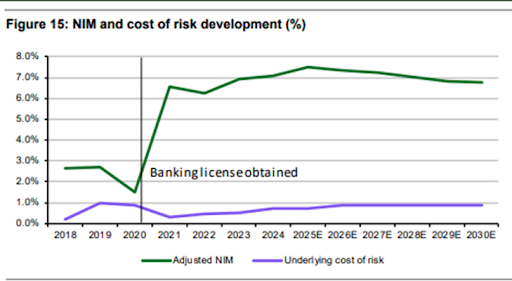
מקורות המימון של הבנק הם פקדונות ולמרות הריביות התחרותיות שהבנק מעניק לחוסכים, מרווח המימון נשאר יציב ודי קבוע לאורך השנים: הגרף הירוק משמאל מציג את מרווח המימון שעומד יציב על 6%-7.5% היעד ארוך הטווח של הבנק הוא 6% אבל בפועל כל השנים השיג יותר מזה.
הבנק בעצם משלם לחוסכים מעט מעל ריבית הבנק המרכזי ומגלגל את זה הלאה לדילרים בריבית של 6-7.5% מעל וזה מרווח המימון נטו.
נשאר רק לבדוק את רמת הסיכון והריבית במוצר האסט פייננס שמהווה את מנוע הצמיחה. אני מניח שכן ועל סמך זה בונה תחזית רווח לשנים הקרובות
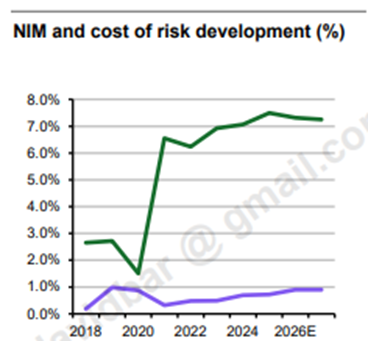
ניתן לראות איך מרווח המימון מזנק לסביב 7% לאחר קבלת הרשיון הבנקאי שאפשר גיוס פקדונות מהציבור והוזלה דרמטית של עלויות המימון.
מקורות הכנסה
הרוב המוחלט של הכנסות הבנק מגיעות מהכנסות מימון נטו. הבנק כמעט ולא גובה עמלות או מספק שירותים.
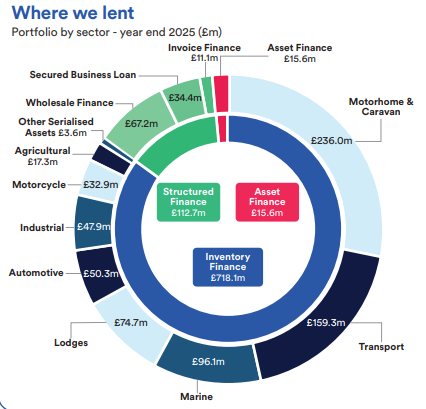
להלן פילוח של תיק האשראי בין המגזרים השונים נכון לסוף 2025:
בטחונות
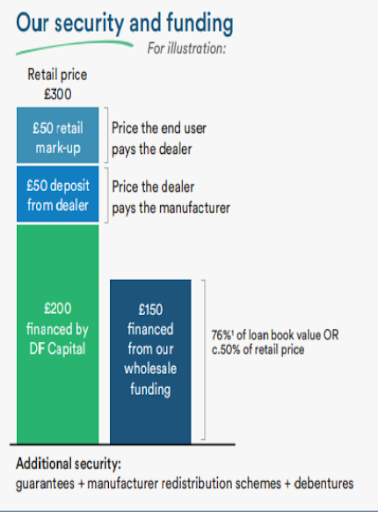
חלק מהותי מהמודל העסקי נשען על הלוואות מגובות נכסים. המשמעות היא שיש נכס פיזי שמהווה בטוחה להלוואה מה שמוריד את הסיכון להפסדי אשראי.
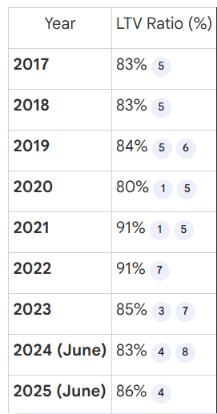
מכיוון שההלוואות הן כנגד נכסים פיזיים, הבנק משעבד את הנכסים כך שישמשו כבטוחה בקרות אירוע דיפולט. בדיאגרמה הזאת, מתואר היחס בין גובה ההלוואה שהבנק מעניק לדילר לשווי הנכס: הדיאגרמה במקור מ 2019 כשהם היו חוץ בנקאי והתיאור הוא כזה: המחיר הסיטונאי שזהו מחיר המכירה של היצרן לדילר הוא 250 והמחיר הקמעונאי שזהו מחיר המכירה של הדילר לציבור הוא 300. דיסטריביושן נותנים מימון של 200 מתוך זה 150 מימון שהם מגייסים ו 50 הון עצמי שלהם) הדילר מביא 50 וככה מממנים את רכישת המלאי מהמפעל. מזה ניתן ללמוד שהעסקים האלה מאופיינים בסיכון יחסית גבוה שכן הם עובדים על שולי רווח גולמי של סביבות 20% זהו יחס שנחשב לנמוך אפילו בקמעונאות. להלן טבלה המסכמת את היחס הממוצע של הלוואה לשווי הסיטונאי של הנכס לפי שנים. יש פה מקדם זהירות שכן כאמור יש עוד מרווח של 20% להגיע למחיר הקמעונאי. בשביל שהבנק יפסיד במקרה של חדלות פירעון ומימוש הבטוחות צריך שמחיר המכירה הקמעונאי ירד ביותר מ 30%. (הפער בין מחיר המכירה הקמעונאי 300 לשווי ההלוואה). יש פה מרווח מכובד.
בנוסף לבנק יש הסכם עם המפעלים למכירה חוזרת של הקרוואנים במידה והדילר פושט רגל. זה נותן הגנה נוספת. במקרה של חדל''פ הבנק מלאים את הנכס, מוכר חזרה למפעל ומקבל את שווי ההלוואה בחזרה.
הנהלה - תרבות ארגונית
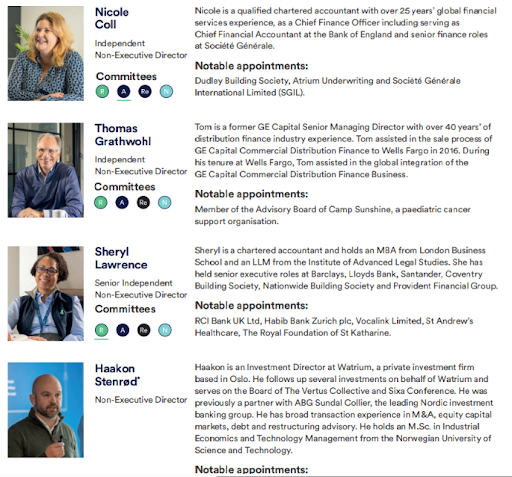
בעסקי הפיננסים, הכל מתחיל ונגמר באנשים. לכן, חלק ניכר מעבודת האנליזה תהיה נסיון להעריך את איכות ההנהלה. חשוב לבדוק שצוות ההנהלה הבכיר מקצועיים, ממוקדים ביצירת ערך כלכלי אמיתי, מנהלים סיכונים בצורה מבוקרת ולא מתעסקים בספקולציות ובעסקאות מפוקפקות. הדברים האלה הם קריטיים כשמדובר בבנק.
נתחיל מהמנכ''ל – קרל דמסה
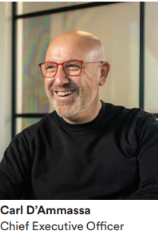
והיו''ר מארק שטפן
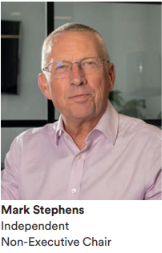
לשניהם ניסיון של עשרות שנים בסקטור הבנקאות. למנכ''ל ניסיון ספציפי בבנקאות לעסקים קטנים וליו''ר ניסיון רוחבי יותר. ההתרשמות האישית שלי מהם היא חיובית מאוד – הם מבינים את הביזנס לעומק. כמו כן האסטרטגיה שהם מובילים לחיזוק מעמדם בנישה באמצעות התרחבות לחוליות נוספות בשרשרת הערך מעידה על שאיפה לצמיחה אך מבוקרת בתוך הנישה בה הם פועלים ולא בנישות אחרות או באמצעות ''מיזוגים ורכישות'' אין מילים לתאר כמה אני שונא את צמד המילים האלה. אני מאמין בצמיחה אורגנית שמבוססת על יצירת ערך. נקודה. מיזוגים ורכישות לרוב מסתיימים במפח נפש ומשמידים ערך במקום לייצר ערך.
גווין מוריס סמנכ''ל הכספים – בעל ניסיון עשיר בתפקידי חשבות בתחום הבנקאות, לאחרונה פרש והוחלף בסמנכלי''ת כספים צעירה גם היא בעלת נסיון עשיר בתחום הבנקאות.
חברי הנהלה נוספים: על פניו נראים אנשים מקצועיים ומנוסים. ההתרשמות חיובית ראיתי גם סרטונים שלהם ביוטיוב. חשוב להתרשם מההנהלה. נכון, אין לי היכרות אישית איתם, אבל גם להתרשמות מרחוק יש ערך. אם ההתרשמות מרחוק לא טובה, אי אפשר להתקדם באנליזה. זהו תנאי סף הכרחי להבין ולהכיר את ההנהלה ולסמוך ולהאמין בה. לא תראו אף אנליסט בנקים בודק את זה, אני כן!
בחינת איכות ההנהלה תיעשה גם דרך המספרים בדוחות ועוד פרמטרים שנבדוק. ראוי לציין כאן שהחברה קיבלה בתקופה האחרונה מספר פרסים וציינה זאת בדוחותיה, בעיניי זה גם כן מעיד במידה מסויימת על ההנהלה. הנהלה גרועה לא סביר שתזכה בפרסים.
להלן הפרסים בהם זכתה החברה
Customer Service Awards
The Group’s retail savings and customer service operations have consistently been recognised by the review platform Feefo:
Feefo Trusted Service Award: First awarded in January 2021 following the launch of their maiden savings products1,2.
Feefo Gold Trusted Service Award: Received in 2021, 2022, and 20233,4,5.
Feefo Exceptional Service Award: Received in 2023, an honour given to only 32 firms for outstanding service5,6.
Feefo Platinum Trusted Service Award: Awarded in 2024 and 2025 in recognition of excellent ratings maintained over a sustained period
Workplace and Culture Accreditations
The Group has seen its accreditation levels rise for several consecutive years in the Best Companies to Work For surveys:
One to Watch: Accredited in 2021 with "Good" employee engagement10,11,12.
Outstanding Place to Work (2-Star): Achieved in 202213,14,15.
World Class Place to Work (3-Star): The highest possible accreditation, achieved and maintained in 2023, 2024, and 202516,17,18,19.
Special Awards: Won the Best Companies "Best Improver" award for mid-sized companies in 2023 and the "Giving Something Back" special award in 2024 and 2025
League Table Rankings: In 2024, the Group was ranked #5 among the Top Companies to Work For in the Financial Services Sector and #21 in the Top Mid-Sized Companies to Work For in the UK22,23.
Industry and Sector Awards
DF Capital has been frequently recognised by Leasing World at their annual Gold Awards:
Top Inventory and Floorplan Finance Provider: Won in 202124,25.
Top Inventory & Floorplan Funder: Won in 2023 and 202426,27.
Community & Charity Support Star / Exceptional Community Support: Won in 2023 and 202426,27,21.
Community, Sustainability, and Peer Recognition
Manchester College Platinum Industry Excellence Partnership Award: Received in 2024 for outstanding support in fostering student talent and sponsoring T-level Finance qualifications28,29.
The Leasing Foundation: Awarded the "Business Contribution to Charitable Causes" award in 202430,21.
ethy Sustainability Standards: Achieved 4 ecolabels in 2024, including the "Community Champion" standard, for meeting rigorous environmental and social verification processes31.
Credit 500 Club: Chief Operations Officer Liam Missen was nominated as an alumni member of this club by industry peers in late 202432.
Living Wage Employer: The Group has been an accredited Real Living Wage provider for several years, committing to pay at least 15% above the voluntary minimum wage
בעיניי חברה שזוכה בכ''כ הרבה פרסים, זה בהחלט מעיד על הנהלה טובה. לשים לב שמדובר על פרסים בקטגוריות שונות: שירות לקוחות, מקום עבודה ופרסים מקצועיים על מוצר/שירות.
*מתנצל על חוסר הנוחות בקריאת הטקסט באנגלית מימין לשמאל. אני צריך להוסיף פונקציה בהגדרות הבלוג שתאפשר לכתוב משמאל לימין. אחרי שאעשה זאת, אערוך את הטקסט בהתאם.
האם להנהלה יש סקין אין דה גיים?
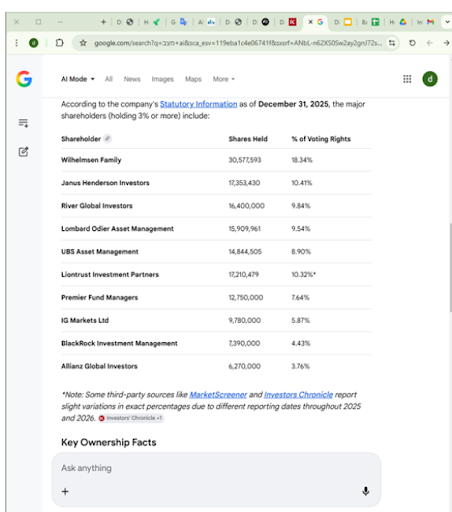
מניות החברה מפוזרות בין מוסדיים והציבור. להלן פירוט על אחזקות בעלי המניות הגדולים: משפחת וויליאמסון משפחה בעלת הון נורווגית מחזיקה 18% מהמניות ויש לה נציג בדירקטוריון (בדיוק כמו המודל שאנו שואפים אליו - אחזקה מהותית עם נציג בדירקטוריון ש''ירחרח'' אחר הסיכונים) הם סוג של בעל שליטה יש להם השפעה מהותית שאר המניות מפוזרות בין גופים מוסדיים מוכרים ומוערכים חקרתי קצת עליהם והם נראים על פניו גופים רציניים שכמעט ולא מוכרים (ולכן הנזילות במניה נמוכה) ההנהלה עצמה לא מחזיקה הרבה מניות (נתייחס בהמשך לתמ''מ שצפוי להגדיל את אחזקתם) ברמה של פחות מ 1% מהמניות אבל בשנתיים האחרונות היו רק רכישות של ההנהלה דרך השוק לא היתה אפילו מכירה אחת. הרכישה האחרונה היתה של סמנכלית הכספים החדשה שרכשה בשוק במחיר של 66 (אנחנו קנינו ב 59)
לסיכום: להנהלה אין סקין אין דה גיים אבל יש בעלי שליטה שמפקחים דרך נציג בדירקטוריון
ותק של ההנהלה - כמה זמן הם בתפקיד?
המנכ''ל הנוכחי קרל דמאסה הוצנח מבחוץ בתחילת קורונה לאחר שהבנק נקלע לסיחרור בעקבות עצירת הפעילות של הבנק והתפטרות המנכ''ל. החברה היתה אז חוץ בנקאי והסתמכה על אשראי מוסדי. בעקבות התפטרות המנכ''ל, המוסדיים דרשו פדיון מיידי של האג''ח ובמקביל הקורונה פגעה בעסקי הדילרים (למרות שכפי שנראה בהמשך דווקא בסוף התברר שהדילרים לא כ''כ נפגעו מהקורונה כי הביקוש לדיור מרוחק סירות ואופנועים דווקא עלה בגלל ההגבלות על התקהלות) תיק האשראי של החברה הצטמק כי מח''מ האשראי קצר ולא יכלו להנפיק הלוואות חדשות. ואז הביאו את קרל דמאסה שמהר מאוד ייצב את הפעילות, הוביל את התהליך לקבלת רשיון בנקאות מלא, מעבר לריווחיות בתוך כשנתיים, וצמיחה אגרסיבית תוך ניהול סיכונים מוקפד עד היום.
שאר חברי ההנהלה הצטרפו אחרי המעבר לשדרוג לבנק יש מצב שקרל הביא אותם שזה טוב כי זה אומר שהם מכירים ויכולים לעבוד יחד (לא מאומת).
לאחרונה סמנכ''ל הכספים פרש לפנסיה והחליפה אותו צדיקה בשם סמירה. הוא נשאר בחברה לסייע במעבר.
לא היה אף בכיר שהתפטר. ההנהלה יציבה ויחסית ותיקה (מאז המעבר לבנק ב 2020 לא היו שינויים גדולים בהנהלה).
היו''ר מארק סטפן מונה במאי 2021 (מינוי פנימי מתוך החברה) והחליף את היו''ר דאז שהצהיר על עזיבה מ''טעמי מיצוי''.
כלומר יש פה הנהלה עם ותק וניסיון מוכח
כמו כן ראוי לציין בהקשר הזה עוד מספר נתונים לגבי שביעות הרצון של הלקוחות והעובדים:
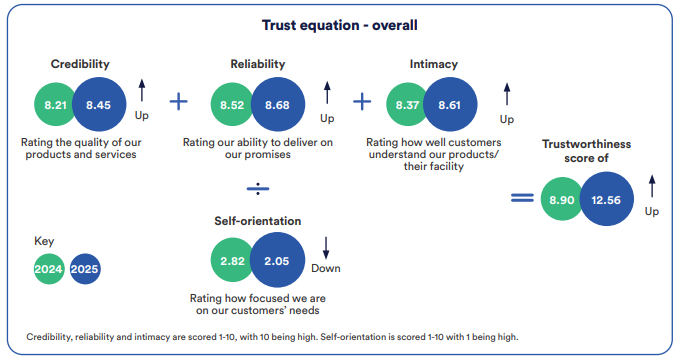
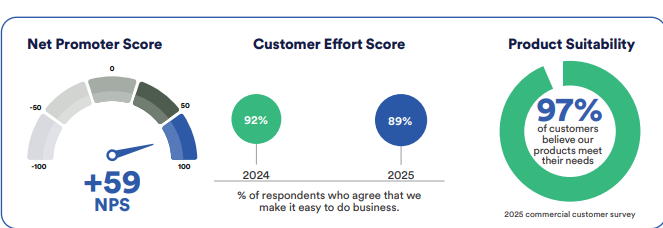
יש מדד שנקרא נט פרומוטר סקור שמודד את שביעות הרצון של הלקוחות. בסלייד הבא ניתן לראות את הנתונים מ 2018-2025.
גם שביעות הרצון של העובדים גבוהה מאוד
נתונים מספריים ושיעורי השתתפות
שיעור השתתפות בסקרים: עומד באופן עקבי על מעל 95% (ובשיאו הגיע ל-98%), מה שמעיד על אמון גבוה של העובדים בתהליכי המשוב של ההנהלה.
רגשות העובדים (2022): 91% מהעובדים העידו שהם אוהבים לעבוד בחברה, 91% חשים גאווה לעבוד בה, ו-96% סבורים שהיא מנוהלת על פי ערכים ועקרונות חזקים.
שימור עובדים (Retention): שיעור שימור העובדים גבוה מאוד ועמד על 91%-92% בשנים 2023 ו-2024
מדובר בנתונים גבוהים מאוד המעידים על תרבות ארגונית טובה
מה מבנה התמריצים של ההנהלה? כיצד הם מתוגמלים?
יש ועדת תגמול בראשה עומד יו''ר הדירקטוריון.
השכר מורכב מ:
משכורת קבועה.
הטבות (פנסיה וכד')
תוכנית תמרוץ שנתית - בונוס במזומן המותנה בעמידה ביעדים פיננסיים.
תגמול מבוסס מניות - אופציות למימוש שלא מותנות במחיר המניה אך מותנות בעמידה בתקופת שירות/יעדים פיננסיים.
בנוסף יש לחברה תוכנית בה העובדים יכולים לחסוך ממשכורתם מידי חודש ולרכוש בסוף מניות של החברה במחיר מופחת. אלה למעשה אופציות.
יש כרגע יחסית הרבה אופציות במחזור מה שמייצר פוטנציאל דילול מיידי.
להלן ניתוח של הון המניות של החברה
הון מניות רשום: 179,369,199 מניות
מניות באוצר 12,966,866 שנרכשו במחיר של £4,876,862 המשקפים מחיר ממוצע של 0.37 למניה (נרכש במהלך מפולת המכסים של טראמפ, מהלך מעולה שמעיד על הקצאת הון טובה של ההנהלה). אפרופו הקצאת הון, כרגע אין דיבידנד כי שומרים את הכסף לצמיחה. דיבידנד ראשון צפוי בסוף 2028.
מצד שני יש כרגע בערך 15,000,000 אופציות במחזור שרובן ניתנות למימוש או יבשילו בטווח של השנתיים הקרובות ורובן ללא מחיר מימוש או עם מחיר מימוש נמוך משמעותית ממחיר המניה הנוכחי. זה מייצר פוטנציאל דילול של בערך 10%. זה משהו שצריך לקחת בחשבון בהערכת השווי.
מצד אחד רוב התגמול להנהלה מבוסס על ביצועים, ועומד בהלימה עם האינטרסים של בעלי המניות מצד שני סך התגמול במניות גבוה ביחס להון המניות המונפק. יש לעקוב ולנטר את התגמול ההוני.
השוואה בין תחזיות החברה לעמידה בפועל
A comparison of actual financial results against the trading updates and guidance provided by DF Capital demonstrates a high degree of accuracy in management's predictions, with actual performance often meeting or slightly exceeding the top end of guidance ranges.
2021 Results vs. Predictions
Loan Book: In January 2022, the trading update predicted a closing loan book of approximately £250m1. The actual results for FY21 showed a closing loan book of £249m, representing a 120% growth from the previous year23.
Profit/Loss: The board expected to report a loss before tax of approximately £4m1. The actual loss before tax was £3.735m, which was moderately ahead of management's expectations13.
Net Interest Margin (NIM): Guidance predicted NIM would track at approximately 6%1. Actual results delivered a NIM of 6.5%4.
2022 Results vs. Predictions
Loan Book: In April 2022, guidance was revised to expect a closing loan book between £400m and £500m due to supply chain challenges56. Actual results closed at £439m, well within the guided range78.
Profit/Loss: Management initially predicted a result between a loss of £2m and breakeven6. Actual performance significantly outperformed this, delivering the company's maiden full-year profit before tax of £1.3m910.
NIM: Actual NIM was 6.5%, maintaining the strong margin predicted in earlier updates1112.
2023 Results vs. Predictions
Loan Book: Guidance provided in early 2023 targeted a loan book in the range of £550m to £600m13. The actual closing loan book was £581m, a 32% increase from 20221415.
Profit before Tax (PBT): A January 2024 trading update anticipated a PBT of no less than £3.0m16. The actual reported PBT was £4.6m, more than tripling the previous year's profit and exceeding the floor set in the update14....
NIM: Actual NIM was 7.6%, performing well ahead of the company's long-term 6% target1819.
2024 Results vs. Predictions
Loan Book: Management guidance predicted a closing loan book in the range of £650m to £700m20. Actual results for FY24 reported a closing loan book of £666m, an increase of 15%810.
Profit before Tax: In January 2025, the company predicted underlying PBT (excluding RoyaleLife recoveries) of not less than £14m and total PBT of not less than £18.7m2122. Actual results confirmed total PBT of £19.1m and an adjusted underlying PBT of £14.4m1023.
Tangible Net Asset Value (TNAV): The trading update expected TNAV per share to be not less than 63p21. The actual TNAV per share was 63.8p23.
Summary of Target Accuracy
Management has consistently identified key growth milestones, such as reaching a loan book of £0.5bn and achieving full-year profitability, both of which were met or exceeded according to the projected timelines6.... Current long-term targets, as outlined in the sources, include a loan book exceeding £1.5bn and a return on required equity of approximately 20% by 2030
ניתן לראות כי ההנהלה ''מכה'' או עומדת בטווח התחזיות, זה מעיד על תחזיות שמרניות. זה נותן בסיס מסוים להאמין שגם התחזיות קדימה ''יוכו'' או לכל הפחות יעמדו בצפי.
הליכים משפטיים
לא מצוינות תביעות משפטיות משמעותיות העומדות נגד הבנק.
בעוד בנקים אחרים מתמודדים עם תביעות וחקירות מצד הרגולטור, די אף קפיטל לא מתמודדים עם אף תביעה או חקירה.
מהי התרבות הארגונית בחברה?
ניסיתי להבין דרך פורומים אינטרנטיים האם יש תרבות של הישגיות או של חלמאות.
שלחתי את האיי איי לחקור את העניין ולהלן הממצאים:
1. ביקורות עובדים (תרבות ארגונית וקריירה)
ניתוח הביקורות על DF Capital בפורומים (דוגמת Glassdoor ו-Indeed) מצייר תמונה של "שני עולמות" – מצד אחד חברה צומחת ומתגמלת, ומצד שני סביבה ניהולית שרבים מתארים כקשה ושוחקת.
להלן סיכום הנקודות המרכזיות שעולות מהביקורות:
1. הטענות השליליות (הצד של ה"חלמאות" והשחיקה)
תרבות של פחד ומיקרו-ניהול: ביקורות רבות מציינות כי ההנהלה הבכירה ריכוזית מאוד. עובדים מתארים תחושה ש"אסור לטעות" ושביקורת מקצועית נתפסת כחוסר נאמנות.
ניהול "Top-Down": נטען כי החלטות מתקבלות בדרגים הגבוהים ביותר ללא התייעצות עם הדרג המבצע, מה שמוביל לעיתים לתהליכים לא יעילים או ללוחות זמנים לא ריאליים.
איזון בית-עבודה לקוי: עובדים מדווחים על עומס עבודה חריג, ציפייה לשעות ארוכות ותחושת "Burnout" (שחיקה) מהירה.
תחלופה גבוהה: ישנן טענות חוזרות על כך שעובדים מוכשרים עוזבים תוך זמן קצר בגלל הלחץ והאווירה, מה שפוגע ביציבות הצוותים.
2. הטענות החיוביות (הצד של ה"הישגיות" והתגמול)
שכר וחבילת הטבות מעולה: כמעט כל המבקרים מסכימים שהתגמול הכספי (שכר, פנסיה של 10%, רכב חשמלי) הוא מהטובים בשוק.
הזדמנויות לקידום מהיר: עבור עובדים צעירים, רעבים וחדורי מטרה, החברה מציעה מסלול קידום מהיר מאוד למי שמוכיח את עצמו ומתאים ל-DNA הארגוני.
סביבת עבודה מודרנית: המשרדים במנצ'סטר זוכים לשבחים מקיר לקיר כסביבה חדשנית ונעימה פיזית.
תחושת שליחות וצמיחה: עובדים מציינים לטובה את הדינמיות – העובדה שהחברה גדלה מהר ומציעה אתגרים מקצועיים שלא מוצאים בבנקים מסורתיים וגדולים
שורה תחתונה מתוך הפורומים:
דירוג המנכ"ל: שנוי במחלוקת. חלק רואים בו מנהיג כריזמטי ומבריק, וחלק רואים בו מנהל ריכוזי מדי.
המלצה לחבר: נמוכה יחסית (סביב 40%-45%).
למי המקום מתאים? לאנשים שרוצים "לרוץ מרתון בקצב של ספרינט", מוכנים להשקיע את כל מרצם בעבודה ומתעלמים מפוליטיקה ארגונית בתמורה לשכר גבוה וקידום מהיר
ביקורת לקוחות
ביקורות הלקוחות על DF Capital (המתמקדות בעיקר בזרוע הפיקדונות והחיסכון של הבנק) הן חיוביות מאוד באופן גורף, מה שיוצר ניגוד מעניין לביקורות העובדים הפחות מחמיאות.
להלן סיכום הממצאים מהפלטפורמות המרכזיות (Trustpilot ו-Feefo):
1. השורה התחתונה (ציונים)
Feefo: ציון ממוצע של 4.8 מתוך 5 (מבוסס על מאות ביקורות מאומתות). הבנק זכה בתואר "Platinum Trusted Service Award".
Trustpilot: ציון של 3.8-4.1 מתוך 5 (תלוי בתקופת הדיווח).
2. מה הלקוחות אוהבים (ה"הישגיות" השירותית)
תהליך פתיחת חשבון מהיר: לקוחות מציינים לטובה את הקלות והמהירות של הרישום הדיגיטלי (לעיתים תוך פחות מ-10 דקות).
שירות לקוחות אנושי: בשונה מבנקים דיגיטליים אחרים, לקוחות משבחים את העובדה שניתן להגיע לנציג טלפוני במהירות, ומתארים את הצוות כ"אדיב", "מקצועי" ו"יעיל".
שיעורי ריבית תחרותיים: הבנק נתפס כמי שמציע ריביות מהגבוהות בשוק על פיקדונות לזמן קצב (Fixed Rate Bonds) וחשבונות הודעה מראש (Notice Accounts).
פלטפורמה פשוטה: האתר והאפליקציה מתוארים כנקיים, ללא סיבוכים מיותרים וקלים לתפעול.
3. על מה לקוחות מתלוננים (ה"חלמאות" התפעולית)
קשיים באימות זהות (KYC): חלק מהלקוחות חוו עיכובים או דרישות חוזרות למסמכים, מה שגרם לתסכול בתחילת הדרך.
העברות כספים איטיות: היו תלונות בודדות על כך שהעברת כספים מחשבון החיסכון חזרה לחשבון העו"ש לקחה יותר זמן מהמצופה (במיוחד בחשבונות "הודעה מראש" שבהם הלקוח לא הבין את התנאים).
חוסר באפליקציה מלאה: חלק מהלקוחות הוותיקים ציינו שהיו מעדיפים אפליקציית מובייל מתקדמת יותר עם יותר אפשרויות ניהול עצמי, בדומה ל-Monzo.
4. סיכום חווית הלקוח
בעוד שהעובדים מתלוננים על לחץ פנימי כבד, נראה שהלחץ הזה מתורגם לשירות לקוחות מצוין ומהיר עבור הלקוח הקצה. הלקוח הממוצע של DF Capital רואה בבנק מוסד בטוח, פשוט ומתגמל מאוד מבחינת ריבית.
מדדים פיננסיים ודוחות כספיים
נתחיל עם הצגת הדוחות הכספיים ומעבר על כל פריט/שורה כדי להבין קצת יותר לעומק את הבנק. לא נעשה ניתוח דוחות כספיים אלא רק ננסה להבין את עסקי הבנק יותר לעומק.
דוח מאזן
צד הנכסים
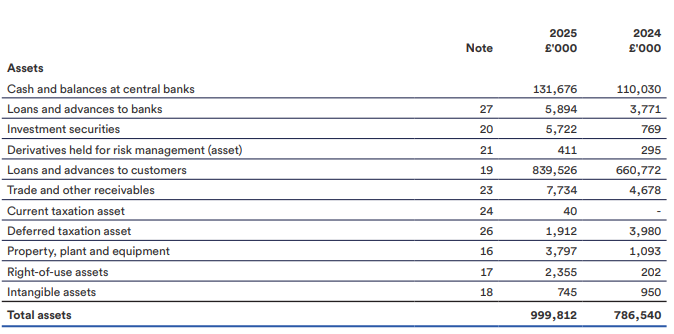
מזומנים - לרוב מדובר בכרית נזילות רגולטורית, למקרה וייווצר לחץ של פדיונות של פקדונות, ולא במזומנים שהבנק יכול להשתמש כרצונו.
אחוז המזומנים מהמאזן - סביבות 15% נתון סביר.
הלוואות לבנקים אחרים - נכס פיננסי קלאסי של הלוואות. אחוז יחסית שולי מהמאזן, סביר שמשמש כתחליף לנזילות מיידית
הלוואות ומקדמות ללקוחות - הנכס הכי גדול במאזן ולמעשה מהווה כמעט 85% מהמאזן ומשקף את ליבת הפעילות של הבנק - מתן הלוואות. ומשם מגיע הרוב המכריע של ההכנסות. הבנק כמעט אינו גובה עמלות או מספק שירותים. הוא עוסק רק בהלוואות ומקור ההכנסות היחיד הוא ריבית.
חשוב לציין כאן שלבנק יש פעילות שולית של הלוואות באירלנד ובהולנד (תיק הלוואות של סביבות 20 מיל' יורו) אין לבנק תוכניות להתרחב מעבר לזה אבל זה בהחלט מהווה מנוע צמיחה פוטנציאלי.
נכסי מס - אולי נכס מס נדחה, בכל מקרה זה אחוז שולי מהמאזן.
נכסים אחרים: קצת נגזרים אולי לגידור שינוי בריבית, קצת חייבים הוצאות מראש וכד אולי.
בכל מקרה זה אחוז שולי מהמאזן.
צד ההתחייבויות
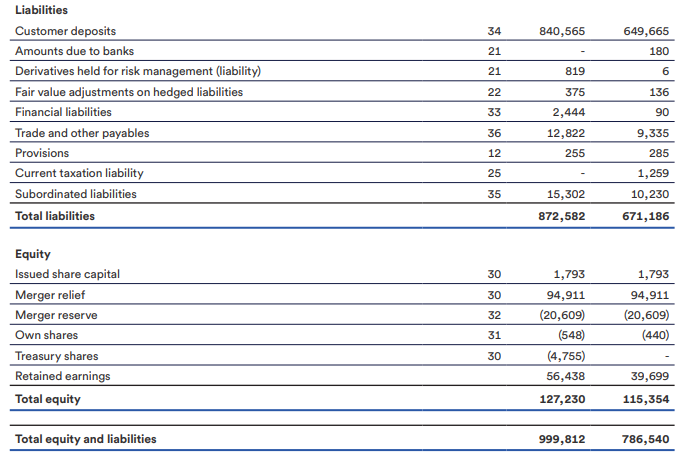
פקדונות מלקוחות מהווה את הנכס העיקרי במאזן - 82% מהמאזן
יחס נכסים נזילים לפקדונות -12.2%
יחס הלוואות לפקדונות - 1.05 - טוב בהתחשב במח''מ הקצר יותר של ההלוואות ביחס לפקדונות.
התחייבויות פיננסיות - כנראה קצת נגזרים ושאר ירקות, אחוז שולי מהמאזן.
אגרות חוב נחותות - קצת יותר מ 1% מהמאזן, זה כנראה נכלל בהון העצמי רובד 2 ומספק מקור מימון נוסף לצמיחה
התחייבויות מס - מס נדחה אולי, לא מעניין
התחייבויות אחרות - שאריות כגון ספקים וכד
הון עצמי - ההון כולו שייך לבעלי המניות ללא זכויות מיעוט
יחס הון למאזן - 14%
יחס הון להלוואות - 16.2%
על יחסים רגולטוריים נדון בהרחבה בהמשך
המאזן אם כן מורכב כמעט כולו מ: הלוואות מצד אחד ופקדונות והון עצמי מצד שני
דו''ח רווח והספד
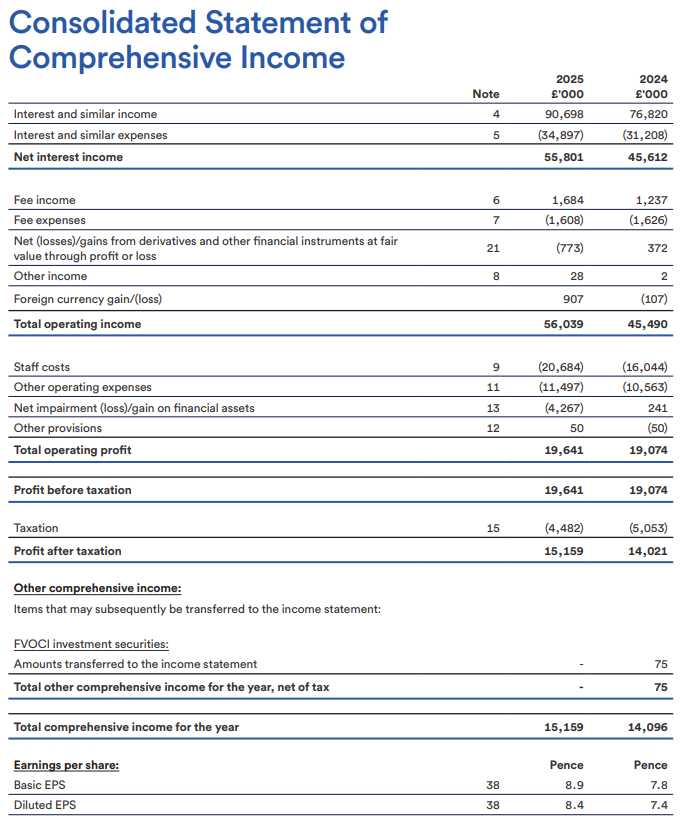
דוח מאוד פשוט
הכנסות ברוטו מריבית - התיק הממוצע כפול הריבית הממוצעת לדילרים במהלך התקופה.
הכנסות נטו מריבית - בניכוי הוצ' על הריבית מפקדונות. שווה גם לתיק ההלוואות הממוצע כפול מרווח הריבית נטו.
הכנסות מעמלות - שולי
הוצאות עמלות - שולי. לכן בהנחות זה יהיה אפס
הוצאות כח אדם - זה ההוצאה העיקרית
הוצאות שונות - הוצ' שוטפות קבועות ומשתנות אך לא חד פעמיות
הפרשה להפסדי אשראי - פלאג נאמבר לרוב מהתנועה בהפרשה
הפרשות אחרות - אולי הפרשה לי.ע של רכוש קבוע או הפרשה לתביעות. בכל מקרה זה שואף ל 0
הוצ' מס - שיעור המס על בנקים קטנים בבריטניה שמרוויחים מתחת ל 100 מיל' הוא 25% לכן זה מה שנניח
רווח נקי לאחר מס - מה שנשאר לבעלי המניות. זה אולי הנתון הכי חשוב בדוח.
דוח על השינויים בהון
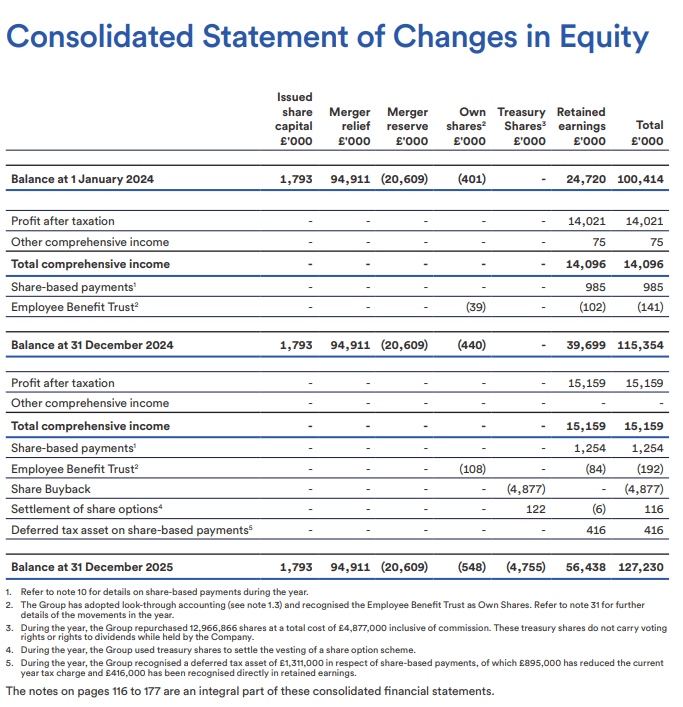
מה יש לנו כאן?
רווח נקי - הולך לעודפים
גם מה שנכלל ברווח נקי האחר.
תמ''מ - מחושב כחלק מהעודפים. יחסית הוצ' גדולה דיברנו על זה שזה מטריד
תכנית תגמול לעובדים - מניות שהחברה הקצתה לעובדים ושומרת להם. מטופל בדומה לרכישה עצמית כהפחתה מההון
בייבאק - דיברנו כבר על המהלך היפה שעשתה ההנהלה באפריל 2024
דו''ח תזמ''ז
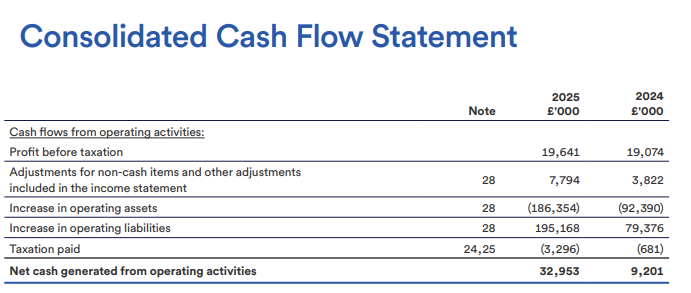
תזמ''ז מפעילות שוטפת - יוצא מהרווח הנקי ועושה התאמות שאינן במזומן ואז בודק את השינוי בנכסים תפעוליים (הרוב הלוואות) לשינוי בהתחייבויות תפעוליות (הרוב פקדונות) כך שלמעשה תזרים חיובי מייצג שהבנק גייס יותר פקדונות מאשר ההלוואות שהוא נתן + הרווח הנקי ותזרים שלילי מייצג מצב הפוך - הבנק העניק יותר הלוואות מאשר פקדונות שגויסו + הרווח הנקי. לאורך זמן נשאף לאיזון בתזרים כי תזרים שלילי עקבי מייצג שההלווואת ניתנות על חשבון ההון העצמי ואין מספיק פקדונות לגבות אותם זה לא מצב רצוי.
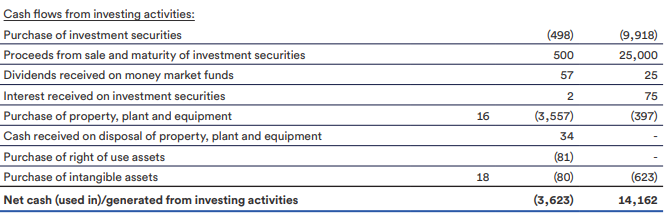
תזמ''ז מפעילות השקעות - מייצג השקעה של מזומנים במכשירי חוב וכד' תקבולי דיבידנדים וכד'.
מציג גם השקעות הוניות והשקעות בנכסים לא מוחשיים. חשוב לוודא שאלה סכומים אפסיים ואכן הם כך. לבנק לא אמור להיות הוצאות הוניות משמעותיות אז חשוב לוודא את זה.
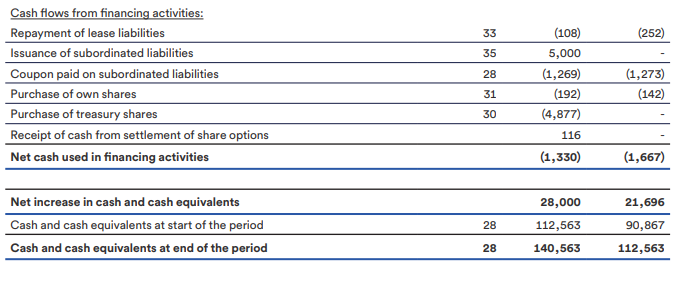
תזמ''ז מפעילות מימון מייצג תשלום קרן חכירות, הוצ' ריבית על האג''ח הנחות ודיבידנדים/בייבקים כמו גם רכישת מניות לעובדים.
תחזית רווח לשנים 2026-2030 כולל תרחישי רגישות
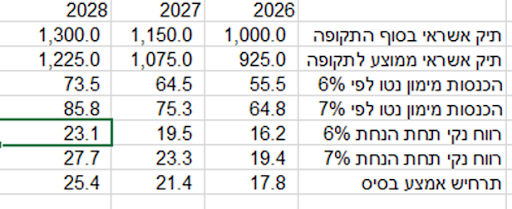
החברה צופה הגעה לתיק אשראי של 1.3 מיליארד ב 2028 ו 1.5 מיליארד ב 2030, עם מרווח מימון של 6% (לדעתי שמרני כמו שהראינו ואפשר להניח אפילו 6.5% אבל נזרום עם 6%). נניח הגעה הדרגתית לשם מ 850 מיל' תיק האשראי בסוף 2025
הכנסות מימון נטו הם פונקציה של תיק האשראי הממוצע * מרווח המימון
יחס יעילות - כיום החברה צופה פחות מ 50% ב 2028 ולאחר מכן. לכן נניח ירידה הדרגתית מ כיום 57% ל 50%.
הפרשות להפסדי אשראי: נניח אחוז מהתיק כמו הממוצע בעבר.
מס 25%
להלן מודל הריווחיות שבניתי בהתאם להנחות הנ''ל. המחיר שקנינו מייצג מכפיל 5.5 ביחס לתרחיש הבסיס של הרווח הצפוי ב 2026 שלדעתי זהו התרחיש הסביר וההגיוני ביותר והדי שמרני ומשם צפויה גם צמיחה חזקה אבל את זה לא אקח בחשבון מטעמי שמרנות.
רגישות הרווח ותיק הנכסים לריבית הבנק המרכזי
כפי שציינו כבר ודיסטריביושן מציינים זאת בדוחותיהם, גם ההלוואות וגם הפקדונות (לרוב) בריבית קבועה אבל התיק הלוואות מתחדש מהר יותר מהתיק פקדונות ולכן הבנק מרוויח יותר בסביבת ריבית עולה ופחות בסביבת ריבית יורדת. זה לא קיצוני ולכן ההשפעה בכל סביבת ריבית צפויה להיות יחסית שולית גם כי המח''מ דומה וגם כי הבנק רכש קצת נגזרים להגנה במצב של ריבית יורדת (שאז יש סיכון). זה לא צפוי להשפיע מהותית וגם על הנכסים/התחייבויות לא צפויה השפעה שכן הם נמדדים בעלות מופחתת ולא בש''ה והם בין כה וכה לטווח קצר.
כעת נבחן את הבנק בשורה של מדדים:
תשואה על ההון - כרגע עומדת על 12-13% אבל צפויה לעלות עם הירידה של יחס היעילות מתחת ל 50%. היעד של הבנק הוא לתשואה של 20% על ההון הנדרש בטווח הארוך.
תשואה על הנכסים -כרגע באיזור ה 1.75% שזה די גבוה. צפוי להשתפר בהמשך.
שולי רווח - גבוהים באיזור ה 25-30% שזה מכובד מאוד.
יחס הכנסה לעובד - 153 עובדים, כלומר יחס הכנסה לעובד של 350-400 אלף.
יחס רווח לעובד - סביבות 100 אלף.
יחס יעילות - האם התפעול דורש הרבה כ״א? האמת שבהתחלה היה נראה שכן אבל תכלס יחס יעילות של 50% ומטה זה לא בטופ אבל גם לא כזה גרוע. זה יחס סביר לגמרי
צמיחת תיק האשראי - האם הצמיחה באה על חשבון הסיכון.
זהו למעשה הפרמטר הכי חשוב אותו צריך לבדוק. כבר ראיתי לא בנק אחד ולא 2 בהם הצמיחה באה יחד עם עלייה ברמת הסיכון - עלייה בפיגורים, חובות אבודים ועלייה בהפרשות אך לעיתים התמונה האמיתית לא מופיעה בדוחות. אם יש חובות בעייתיים אבל יש פריסה מחדש, דחיית תשלומים וכו' הרבה פעמים יש נטייה ''להחליק'' ולהציג כאילו הכל תקין. בתפיסה שלי מדובר בסימני אזהרה אדומים מדם שדורשים להתרחק.
לכן עלינו לבחון בקפידה את מדדי איכות האשראי כדי להבין את זה.
איך מודדים את איכות תיק האשראי?
פה צריך לעשות הפרדה בין מה שמופיע בדוחות הכספיים הערוכים על פי כללי חשבונאות מקובלים שם איכות האשראי נמדדת על פי הערכות סובייקטיביות לבין הנתונים האובייקטיביים שמופיעים רק בביאורים – נתוני חובות בפיגור וחובות אבודים. הצלבת הנתונים תוכל לתת אינדיקציה טובה לאיכות התיק. אז אילו מדדים מעניינים אותנו?
חובות בפיגור - שיעור הפיגורים בתיק הוא בעיניי המדד הראשון שצרך לבדוק. אם לווה מפגר בתשלום אפילו ביום אחד זה מעיד שהוא לכל הפחות ''על הקסקס'' ולפיכך רמת הסיכון שלו גבוהה. כאן צריך לבחון את סך החובות בפיגור אבל גם את סך החוב שמשוייך לאותם לווים שבפיגור.
דיסטריביושן מודדים את החובות בפיגור בצורה מאוד שמרנית ולמעשה גם פיגור של יום חד נחשב לחוב בפיגור. להלן מצבת החובות בפיגור בין השנים 2018-2025.
ניכרת בבירור מגמת עלייה בשיעור החובות שבפיגור לאורך השנים אך רמת החוב בפיגור הנוכחית עדיין סבירה ועומדת על 0.9% מהתיק מרביתו חוב בפיגור עמוק. כאשר מודדים את ערך ההלוואות המשוייכות לחוב בפיגור השיעור עומד על 1.8%. זה נתון שלא ראיתי שמוצג בבנקים אחרים אז קשה לי להשוות, עם זאת השיעור עדיין נראה סביר בהתחשב ברמות הריבית שהבנק גובה. רק לסבר את האוזן, שיעור החובות הבעייתיים של בנק לאומי נע בין 1% ל 1.5% ואין ספק שבנק לאומי הוא בנק בסיכון נמוך. בהמשך גם נעשה השוואה לשאר הבנקים בבריטניה ולבנקים אחרים בעולם.
מחיקות מהתיק - זהו המדד שמראה את ההפסד בפועל של הבנק מהלוואות רעות. ברגע שבנק מבצע מחיקה של הלוואה מהתיק המשמעות היא שכל אפשרויות הגבייה/מימוש בטוחות/ערבויות מוצו והחוב מוכרז כחוב אבוד שהבנק אינו צופה לגבותו. נבחן כעת את שיעור המחיקות בפועל לאורך השנים: נוכל לראות את זה בתנועה בחשבון הפרשה להפסדי אשראי. בשנת 2018 יש 0 מחיקות.
נתחיל עם ניתוח שיעור הפיגורים בתיק לאורך 5 השנים האחרונות.
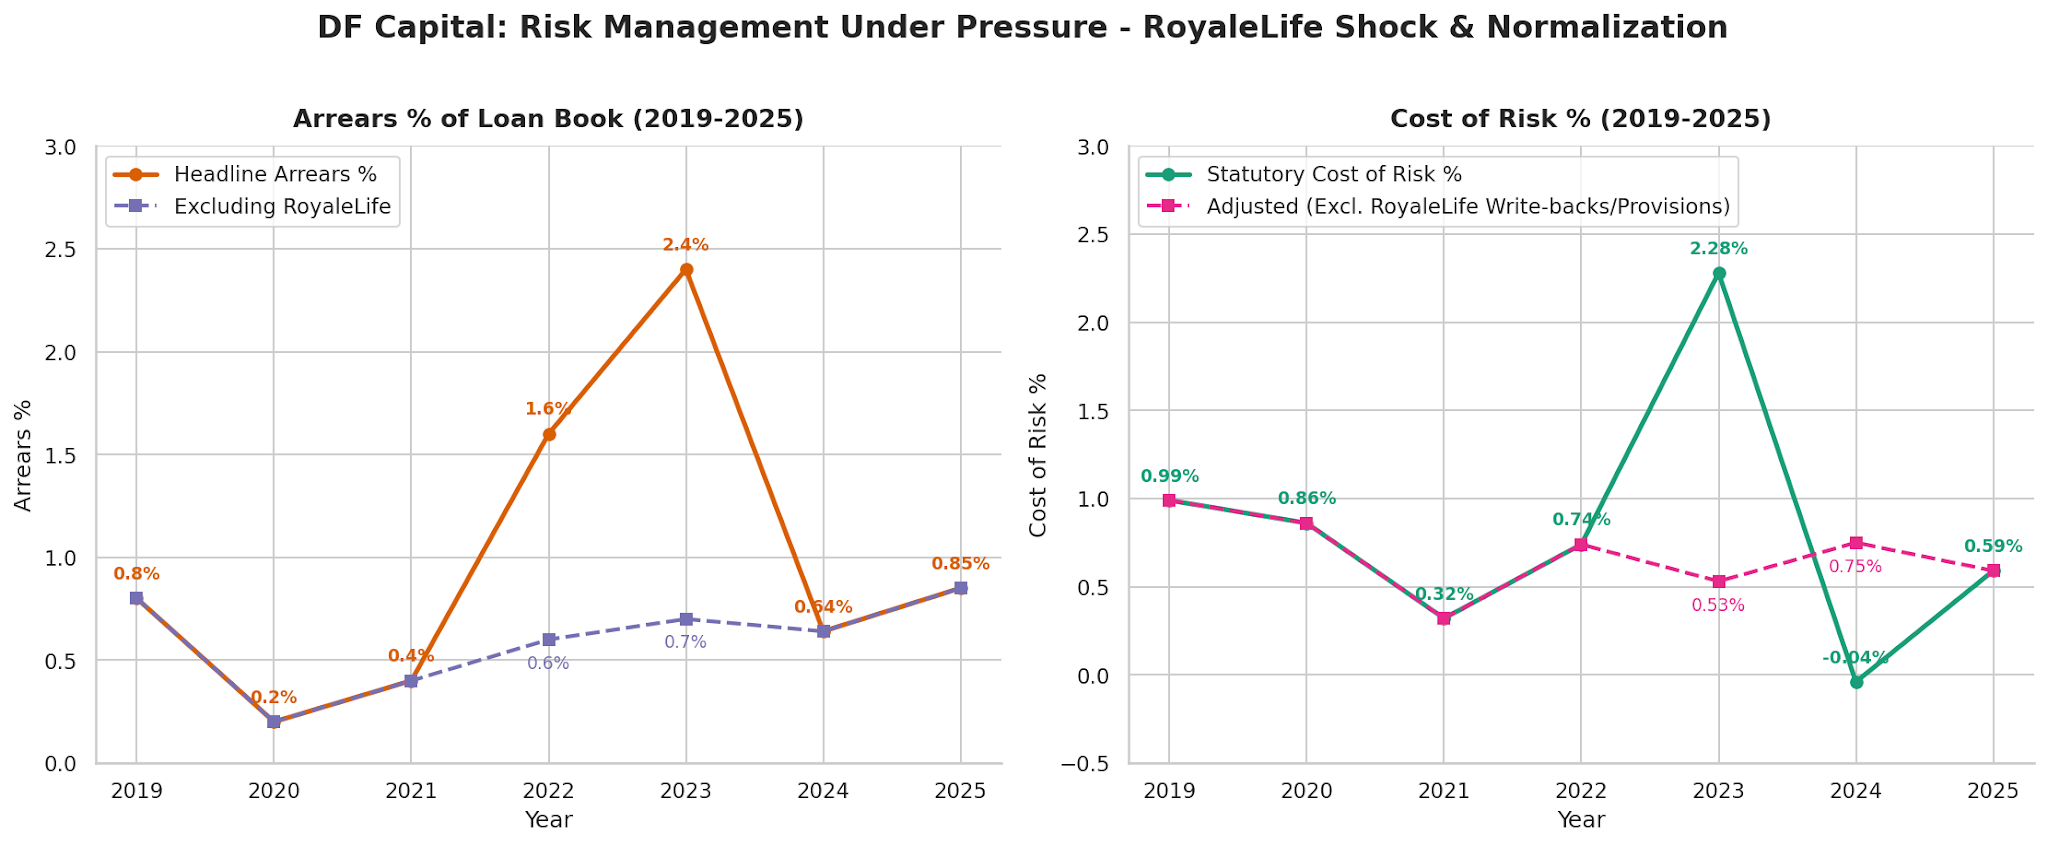
''עלות הסיכון'' מחושב כיחס בין ההוצאות להפרשי אשראי בספרים לתיק האשראי.
נמשיך לשיעור החובות האבודים:
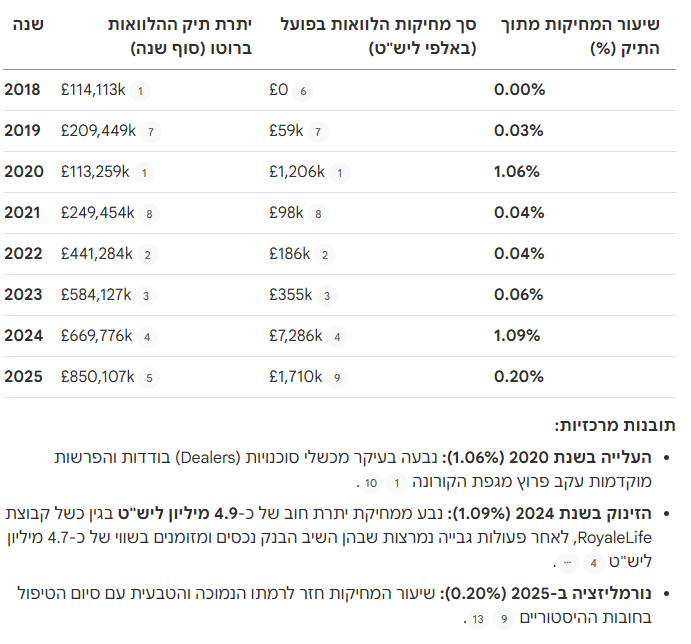
כפי שניתן לראות בטבלה, שיעור החובות האבודים עומד על 0.34% - שיעור יחסית זניח ונמוך מאוד ביחס לרמת הסיכון הענפית (בינונית-גבוהה). זה מעיד על יכולות חיתום גבוהות וניהול סיכונים טוב, בוודאי בזמן שהבנק צומח אגרסיבי באשראי 20% לשנה זהו אינדיקטור חיובי מאוד.
אלה נתונים מדהימים!
כעת נשאר לבדוק שיש התאמה בין היקף הפיגורים והמחיקות להיקף ההפרשה להפסדי אשראי בדוחות. נבחן את מדד ''עלות הסיכון'' שמודד את היחס בין ההפרשה להפסדי אשראי לתיק האשראי. ניתן לראות כי נכון לאמצע 2025, ההפרשה מהווה 1.06% מהתיק שזה כמעט פי 3 מממוצע שיעור החובות האבודים. נראה שזה מייצג שיעור בריא - שיעור שמשקף בצורה די מייצגת את צפי ההפסדים. צריך לזכור שלחברה יש מספר שכבות הגנה מפני הפסדים:
בטוחות פיזיות בדמות המלאי: נכון לסוף שנת 2024, 92.7% מהתיק היה מגובה במלואו בבטוחות פיזיות.
ביקורת מלאי תקופתית - פיזית ובאמצעות אפליקציה שהבנק פיתח שמאפשרת ניטור המלאי מרחוק.
הגנות מוסדיות וביטוח אשראי – הבנק חבר בתוכנית ממשלתית בריטית שמגנה על הבנק במקרה של אירוע מערכתי שיגרור הפסדי אשראי קיצוניים. זה מגן רק במקרי קיצון כך שלא סביר שיופעל במהלך העסקים הרגיל. בנוסף הבנק רכש ביטוח אשראי שמבטח חלק מתיק האשראי עד לגובה הפסד של 10 מיליון מה שגם מוסיף שכבת הגנה. כמו כן, תנאי ההלוואה מחייבים את הלקוחות להחזיק בביטוח עבור הנכסים המשועבדים להגנה מפני נזק פיזי או אירועי אקלים
הסכמי רכישה חוזרת - התחייבות יצרן: החברה מחזיקה בהסכמי רכישה חוזרת או הפצה מחדש עם יצרנים במקרה של כשל של סוחר, היצרן מתחייב לרכוש חזרה את המלאי או לעזור בהפצתו לסוחר אחר. הסכמים אלו מכסים כ-60% עד 65% מתיק מימון המלאי של הקבוצה.
באפר של 30% ביחס למכיר המחיר לצרכן – מכיוון שגובה ההלוואה הממוצע הוא 80% מהמחיר הסיטונאי זה נותן כרית ביטחון מירידת מחירים בשוק
שיעבוד צף - ביטחונות משפטיים: בנוסף לנכס עצמו, החברה דורשת לעיתים קרובות בטוחות נוספות כגון שעבודים צפים עסקי הסוחר, וערבויות אישיות של המנהלים או ערבויות חוצות-חברה
המשך ניתוח ההפרשות
בראייה של ניהול סיכונים, להפרשות גבוהות יתרון וחיסרון. היתרון הוא שזה נותן כרית ביטחון רחבה לספיגת הפסדי אשראי. החיסרון הוא שהפרשות גבוהות מהוות אינדיקציה לאיכות ירודה של תיק האשראי. תפיסתי בעניין הזה היא מאוד ברורה ורלוונטית לא רק להשקעה בבנקים אלא בכלל: ברגע שהסיכון לא נמוך, במקרה של בנק, ההפרשות לא נמוכות, יש להתרחק!
ישנם כאלה שאומרים: אין לי בעיה לקחת סיכון בתנאי שאני מקבל פיצוי מספיק הולם על זה. המציאות, הניסיון האישי שלי וההגיון הבריא שלי אומרים: ברגע שהסיכון לא נמוך, קשה עד בלתי אפשרי למצוא את נקודת האיזון עם הסיכון, השיפוט האנושי פשוט לא מספיק טוב בשביל זה. ברגע שיוצאים מגבולות הסיכון הנמוך, ההערכות והמספרים שמכניסים לאקסל נעים בין משאלות לב לחלומות בהקיץ. לכן, האסטרטגיה של הקרן מאוד ברורה בעניין הזה: השקעות אך ורק במצבים בהם הסיכון להפסד הון קבוע נמוך. זה לא שאין סיכונים אבל הם נמוכים וגם אם יתרחשו לא צפויים לחולל נזק משמעותי. אין ספק שזו לא משימה קשה ויש שטח אפור מאוד גדול יש הרבה מצבים בהם לא לגמרי ברור האם הסיכון נמוך או לא. נדרשת פה מתודולוגיה מקיפה ומעמיקה וזה בהחלט ברשימת הפרוייקטים שלי.
בכל מקרה, לענייננו, במידה וההפרשות גבוהות זה סימן אזהרה מובהק. מה נחשב גבוה ומה נמוך? הכל יחסי בסוף וזה מאוד תלוי במודל העסקי ובסביבה העסקית אבל כעיקרון עד 2% מתיק נחשב נמוך אבל זה צריך להתכתב עם שיעורי הפיגורים והמחיקות כלומר אם יש אחוזים גבוהים של פיגורים ומחיקות ואחוז הפרשות נמוך, סימן האזהרה האדום מאדים אפילו יותר..
מבחינת שיעור ההפרשות, ניתן לראות בקו הסגול את אחוז ההפרשות מתיק האשראי, שעומד לאורך השנים באופן עקבי על פחות מ 1%. מצד אחד זה מתכתב עם שיעור הפיגורים והחובות האבודים, מצד שני זה לא משאיר הרבה מקום לספיגת הפסדים פתאומיים כמו במקרה של רויאל לייף ב 2023. מה שכן, זה מעיד על תפיסת הסיכון בתיק מצד ההנהלה.
המקרה של רויאל לייף
בסוף 2022, קבוצת רויאל לייף, לווה של הבנק נקלע לקשיים פיננסיים. ההלוואה בגין אותו לקוח הייתה 10 מיליון כ 2.5% מתיק האשראי של הבנק נכון לאז. מי שעיין בביאור המציג את הפיגורים ראה קפיצה במספר כי כמו שציינו לעיל, המדיניות של הבנק היא להכיר בפיגורים מיום אחד ומעלה.
עם זאת, הבנק עדיין לא ביצע הפרשה כי התפיסה הייתה שיש בטוחות וניתן לגבות את החוב וגם רויאל היו בהליכי ארגון מחדש והיה צפי לקבלת החוב.
ב 2023 התמונה הסתבכה, התברר שרויאל מכרו חלק מהקרוואנים מחוץ לחוק ושזה בכלל מקרה של הונאה. לכן, הבנק ביצע הפרשה על מלוא סכום ההלוואה 10 מיל' מה שהפחית את הרווח בהתאמה ב 20 מיל'. הבנק הרוויח באותה שנה 3.7 והיה צריך להרוויח 13.5.
ב 2024 ו 2025 הבנק הצליח לגבות חזרה כ 50-60% מהסכום ובעקבות כך רשם רווח מזה. זה סיפור חריג ולמעשה היחיד בהיסטוריה של הבנק שזה לא היה פשיטת רגל קלאסית אלא הונאה.
עם זאת, בגלל המרחק וחוסר ההיכרות המעמיקה עם ענף הדילרים, קשה לי להעריך עד כמה מקרה זה חריג/מייצג. ולכן זה מהווה גורם סיכון מהותי שדורש טיפול.
עמידה ברגולציה וניתוח סיכונים
פעם בשנה הבנק מוציא דו''ח שנקרא פילר 3 ובו הוא מפרט את עמידתו בכללי הרגולציה.
קצת על רגולציה של בנקים בעולם ובבריטניה..
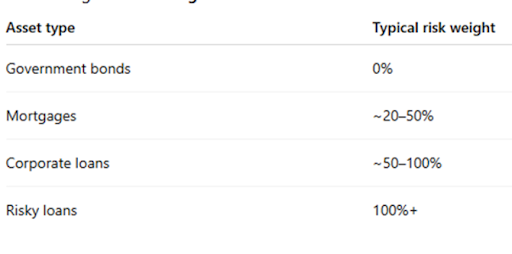
בעקבות משברי עבר בדגש על המשבר של 2008, נדרשו בנקים להחזיק כריות הון כנגד נכסי הסיכון שבמאזנם. נכסי הסיכון משוקללים בהתאם לרמת הסיכון של כל נכס. לא דומה אג''ח ממשלתי לאג''ח זבל ולכן נותנים משקל לכל סוג נכס בהתאם לרמת הסיכון ומקבלים ממוצע נכסי סיכון
במקרה של הבנק, נכון לסוף 2024 סך ההלוואות במאזן עומד על 660,772 אבל נכסי הסיכון המשוקללים עומדים על 457,565.
והבנק נדרש להחזיק אחוז מסוים מזה כהון.
האם הבנק עומד בדרישות הלימות הון?
מבחינת דרישות, ההון העצמי המינימלי (הון קשיח שמורכב מהון מניות ועודפים) שבנק נדרש להחזיק כנגד נכסי סיכון הוא 8% על זה יש להוסיף הון על פי דרישת הרגולטור כתלות בסוג הנכסים, נזילות ופרמטרים דומים. ההון העצמי שנדרש מ DF CAPITAL הוא 12.3%
ההון העצמי של בנק לענייני רגולציה מחולק ל 3 סוגים:
הון רובד 1 - ההון העצמי הקשיח ששייך לבעלי המניות מורכב מהון מניות ועודפים.
הון רובד 2 - כולל גם מכשירי חוב בעלי מאפייינם הוניים כגון אג''ח להמרה ומניות בכורה שנחשבות מכשיר הוני.
הון רובד 3 - כולל חוב שנחמק במקרה של דיפולט. זה חוב רגיל אבל במקרה של משבר הוא נמחק ולכן נחשב כהון נחות.
בעמוד הבא מצורפת טבלת נתוני עמידת הבנק בדרישות ההון העצמי. בעמוד שלאחריו נסביר על כל אחד מהמונחים.
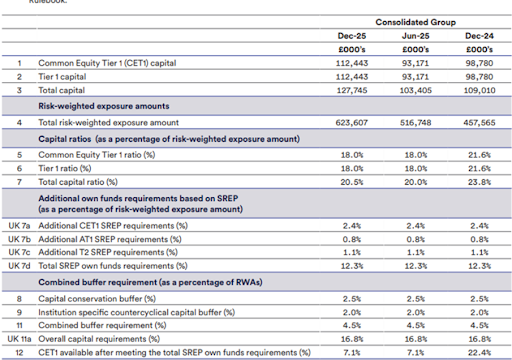
הון עצמי רובד 1 ורובד 2 עומדים על 112 כלומר אין לבנק מכשירים פיננסיים מורכבים שזה טוב.
ההון הכולל עומד על 127 שזה כולל אג''ח מיוחד שהונפק כפי שנראה בהמשך
נכסי הסיכון המשוקללים עומדים על 623, שימו לב שתיק ההלוואות עומד על 846, כלומר הסיכון המשוקלל הוא 74%.
מה זה אומר? בטבלה שצירפנו למעלה ניתן לראות את המשקל של נכסים שונים. המשמעות היא שההלוואות שלהם ברמת סיכון של הלוואות מסחריות אבל לא הלוואות זבל. לא מפתיע ותואם גם את המסקנות שלנו.
מבחינת עמידה בדרישות הון עצמי - לבנק יש 18% ו 20.5% בזמן שהדרישה של הרגולטור זה 12.3%. יש עוד עניין שזה באפר שנדרש על פי הרגולציה. באפר זה בעצם הון נוסף שנדרש מעל המינימום שאם אין אותו אז הבנק לא חדל פירעון אבל יש עליו מגבלות לחלוקת דיבידנד כבעלי מניות זה חשוב. הבאפר הוא 4.5% ביחד עם ההון הנדרש עומד על 16.8. המרווח בין ההון הקיים להון הנדרש + הבאפר זה מה שמעניין את בעלי המניות כי זה מה שהבנק יכול לחלק כדיבידנד. בטבלה מצוין שהפער עומד על 7.1% שזה יפה.
יחס מינוף
היחס בין ההון העצמי הקשיח לנכסי הסיכון - 12.8% לפי הצאט זה נחשב ליחס טוב מאוד יחסית לבנקים אחרים ולנדרש.
יחס כיסוי נזילות
היחס בין הנכסים הנזילים ליציאת כספים נטו צפויה בטווח של 30 יום בתרחישים שונים. היחס של הבנק מצוין ועומד על 700% - פי 7 מהנדרש.
פילוח הסיכון לפי סוגי סיכונים
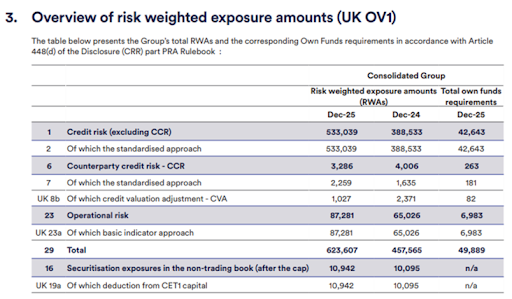
יש 3 סוגי סיכונים שכנגדם הבנק צריך להחזיק הון ובטבלה ניתן לראות חלוקה של ההון הנדרש לפי סוג הסיכון: סיכון אשראי, סיכון שוק וסיכון תפעולי. סך ההון שהבנק נדרש להחזיק הוא 49 וההון בפועל הוא 112
השוואת מחמ הנכסים למחמ ההתחייבויות
כבר דיברנו על זה שהסיכון יחסית מצומצם כי התיק קצר טווח.
קיטון במרווח עקב התגברות התחרות
הסיכון הזה יותר גבוה בתנאי שוק בהם קיים חוסר יעילות בשוק שמוביל לעיוות תמחורי. אז יכול להיכנס שחקן חדש לשוק ולאלץ את השחקן הקיים לגבות מחיר הוגן מה שיפגע במרווח. במקרה הזה לדעתי הסיכון הזה נמוך כיוון שהריבית הנגבית מהדילרים משקפת את הסיכון, ולא מעבר
בנוסף הבנק נהנה מיתרון לקוטן. השוק של הדילרים לא מספיק גדול בשביל שישתלם לשחקן חדש להשקיע הון ומשאבים להיכנס לנישה הזאת שכבר יש בה שחקן מבוסס. זה מצד שאחד מספק הגנה מסוימת מתחרות מצד שני זה גןרם סיכון כי אם משהו בשוק משתנה, לבנק אין מגזרים אחרים שיפצו. זה אמנם לא מגזר אחד אבל כן מגזרים עם מאפיינים כלכליים דומים דילרים סירות מוטלים תחבורה חקלאות יש דמיון רב.
האם יש תלות בהנהלה
ההנהלה ובפרט המנכל דומיננטיים מאוד. המנכ''ל הנוכחי מוביל את הבנק מיום קבלת הרשיון דרך ההגעה לריווחיות ועד היום ולכן יש תלות מסוימת בו אבל להערכתי ניתן למצוא לו מחליף בקלות יחסית. צריך לזכור שיש שם בעלי שליטה המשפחה הנורווגית שציינו אז סביר שידאגו למצוא מחליף.
מה המרווחים על מימון נכסים
מנוע הצמיחה של הבנק הוא מימון נכסים. בשיחת ועידה הם מציינים שהריביות דומות כלומר הם שואפים לבנות שם תיק שדומה מבחינת רמת הסיכון והתשואה
?האם הבנק משתמש בנגזרים לספקולציות או לגידור סיכונים
לא. הנגזרים היחידים שהבנק קונה הם להגנה מתנודתיות מט''ח (על הרכיב הקטן בתיק שנקוב ביורו) ומשינוי ריבית ומדובר בשיעור זניח.
התחייבויות חוץ מאזניות
אין
האם הבנק גייס אגחים? מה תנאי האג''ח
כן, הבנק גייס אג''ח נחות להשלמת ההון העצמי לעמידה בתנאי הרגולציה. נכון לסוף 2025 האג''ח עומד על 15 מיל' מתוך מסגרת של 20 מיליון ליש"ט
הוצאות ריבית: בשנת 2025, סך הוצאות הריבית של הקבוצה על התחייבויות נחותות אלו עמד על 1.331 מיליון ליש"ט המשקף ריבית של 8.3% רמה גבוהה יחסית המשקפת את זה שהאג''ח נחות.
לסיכום: בהסתכלות כוללת, DF Capital מציגה שילוב מעניין של סיכון נמוך יחסית, מנועי צמיחה ותמחור אטרקטיבי. הסיכון המרכזי הוא שהמשך הצמיחה המהירה בתיק האשראי יבוא על חשבון איכות החיתום ויוביל לעלייה בהפסדי האשראי, לצד סיכון מסוים מירידת ריבית ודילול של כ־10% כתוצאה מהאופציות. מנגד, החברה נהנית ממעמד חזק בנישת מימון המלאי, מלקוחות חוזרים ומאיכות אשראי טובה, ובנוסף מתכננת להתרחב למימון נכסים ולגדול מתיק אשראי של כ־£850 מיליון בסוף 2025 ל־£1.5 מיליארד ב־2030. התמחור הוא אולי הנקודה הבולטת ביותר: במחיר שנבחן, המניה נסחרת בכ־5.5 פעמים הרווח הצפוי ל־2026, כאשר החישוב אף אינו מניח ערך נוסף לצמיחה העתידית; במקביל, שיפור ביחס היעילות אמור להעלות את התשואה על ההון מ־12–13% כיום לכיוון יעד של 20%. לכן, אם החברה תמשיך לצמוח תוך שמירה על איכות האשראי, השילוב של מכפיל נמוך, צמיחה ושיפור ברווחיות יוצר פוטנציאל לתשואה גבוהה לאורך זמן, עם מרווח ביטחון לא מבוטל במחיר הנוכחי.