גילת טלקום - חביבת הקהל שלא השקעתי בה (כי ממתי אכפת לי מה העדר חושב?) 25/10/2026
ניתן לקרוא את המאמר גם כסדרת ציוצים ב X
https://x.com/davidberkowit/status/2110683482091356328?a=PObCOTNiEtBJDNWJ6KI&s=20
חלק ראשון - סקירה כללית
לגילת טלקום יש את סיפור הטרנאראונד המושלם.
עד 2021 גילת היא אינטגרטור תקשורת לווינית באפריקה. הם לא מחזיקים אף לווין וכמעט שאין להם ציוד לוויני משלהם. הם רק מתווכים, מארגנים, ומספקים תקשורת לווינית במקומות שכוחי אל באפריקה. הערך המוסף שלהם מול לקוחות הקצה הוא מחיר סיטונאי (גילת קונה רוחב פס לוויני בכמויות ומוכרת ללקוחות הקצה במחיר נמוך), ומומחיות הנדסית ''על הרצפה''. הם עושים את העבודה השחורה של האינטגרציה בקצה העולם ומתוגמלים בהתאם… לקוחות אפריקאיים מתחמקים באופן עקבי מלשלם. באפריקה התרבות והחוקים אחרים וצריך להבין את זה. לכן אני לעולם לא אשקיע בחברות אפריקאיות או עם פעילות באפריקה. הם משחקים אחרת וזה לא מתאים לי.
אבל כמו בעוד אלף ואחד מקרים בעולם העסקים, התחרות מגיעה גם לגילת וגומרת עליה. התחרות, כמו סיגריות, הורגת. סיבים אופטיים מגיעים גם לאיזורים נידחים באפריקה וסטארלינק של אילון מאסק פורצת בסערה לשוק עם לווינים נמוכים ומודל עסקי ששובר את השוק. גילת מוצאת את עצמה עם מודל עסקי תחת שיבוש ולקוחות שמסרבים לשלם.
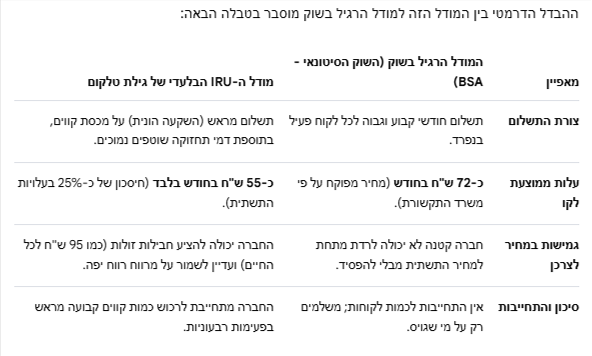
ואז בתחילת 2022 בא לגילת בחור חדש. איציק בן אליעזר. יש לו נסיון עשיר בענף התקשורת והוא נחוש לשנות את פני החברה מקצה לקצה. אז הוא מצמצם את הפעילות המסוכנת והדועכת באפריקה ובונה בתוך החברה 2 מנועי צמיחה חדשים: פעילות אינטגרציה לווינית מול ממשלות וגופים ביטחוניים, ופעילות של שיווק חבילות אינטרנט סיבים במודל סיטונאי. במגזר הממשלתי התזה שסיכוני הגבייה אפסיים וצרכי הלקוחות מורכבים ויש עניין של אמינות וסיכוני סייבר. לקוח ממשלתי/ביטחוני לא יכול לעבוד ישירות מול סטארלינק ולכן הערך המוסף של אינטגרטור גבוה יותר מאשר בשוק הפרטי מה שהופך את הסביבה העסקית לנוחה ויציבה יותר מאשר במערב הפרוע של אפריקה. במגזר הסיבים, לגילת היו תשתיות תקשורת (רשיונות, קישוריות בינלאומית עצמאית, מערכות ליבה, בילינג וניידות) שאפשרו כניסה מהירה וחלקה לתחום הסיבים ובסוף 2024, גילת חותמת עם בזק על הסכם IRU יחיד במינו שמאפשר לה לרכוש כמות קווים סיטונאית במחיר נמוך משמעותית מהשוק הסיטונאי. כיום לגילת יש קיבולת של כ-108,000 קווי סיבים תחת הסכם ה IRU במחיר רכישה נמוך משמעותית ממחיר השוק. זה נותן לגילת יתרון משמעותי בשיווק. בסוף קו אינטרנט הוא קומודיטי מוחלט ולכן יתרון בעלויות חשוב מאוד.
עד כאן סיפור יפה ונחמד. אבל מה קורה ברמת המספרים?
בתמונה תוכלו לראות את הרווח בשנים האחרונות מהמגזר הביטחוני ממשלתי. אין ספק שהמלחמה נתנה בוסט לצמיחה וסביר מאוד שלאחר המלחמה תהיה מגמת ירידה. אבל אם ניקח את הקצב של 2023, נגיע לרווח מגזרי מייצג של 11 מיליון $ (לפני מטה מימון ומיסים). צריך להניח שאלה הכנסות חוזרות ''סטיקיות''.
תחום הסיבים צומח חזק בזכות היתרון המבני בעלויות וכבר מייצר רווח תפעולי. קשה לי להגיד כמה יהיה הרווח בקיבולת מלאה. ההכנסות צפויות להיות באיזור ה 200 מיליון ואם נניח שיעור רווח תפעולי של 10% שנראה לי הגיוני נגיע ל 20 מיליון.
מזה צריך להוריד עלויות מטה, הנה''כ, מיסים ושאר ירקות, אפשר להערכתי להגיע לקצב רווח שנתי מייצג של איזור ה 30 מיליון שקל בטווח הארוך.
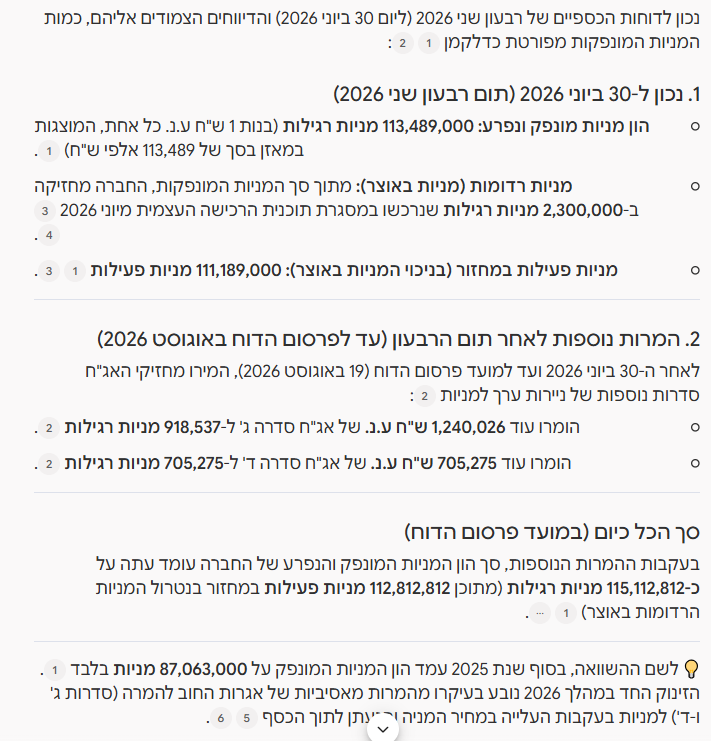
ברמת המאזן - חוב פיננסי נטו שלילי של 66 מיליון כלומר עודף מזומן על חוב שזה יפה אבל שימו לב שיש אגח להמרה במאזן. ברמת כמות המניות המונפקות: בסוף שנת 2025 עמד הון המניות המונפק על 87,063,000 מניות. כיום מספר המניות המונפקות עומד על 112,812,812 . הסיבה: אגח להמרה שהומר למניות. יש ברקע גם את אג"ח להמרה סדרה ד' שם יש פוטנציאל דילול של כ-29.13 מיליון מניות רגילות חדשות. זה פוגע בשווי לבעלי המניות. בראייה כלכלית אפשר להקביל את זה להנפקה בדיסקאונט או למימוש של אופציות במחיר מימוש שנמוך ממחיר המניה. יש פה ערך שעובר מבעלי המניות לבעלי החוב.
ומה קורה ברמת הסיכונים?
אין ספק שגילת נמצאת כרגע במומנטום חיובי. אבל צריך לשים לב שכרגע 90% מהרווח המגזרי מגיע מהלווין ורק 10% מהסיבים. להערכתי המומטום בסיבים ימשך אודות ליתרון המבני בעלויות בעוד שבלווין קשה לי להגיד ואני רואה באופק יותר סיכונים מהזדמנויות. צריך להיכנס לעומק של התחזיות לגבי הרווחיות ארוכת הטווח בסיבים. לגבי הלווין קשה להאמין שרמת הרווחיות הנוכחית תימשך. זה פשוט לא מסתדר עם ההגיון העסקי של כוחות השוק. אינטגרטור זה עסק קשה ודי מסוכן. אין שם בוננזה. מצד אחד יש לקוחות יציבים שמשלמים בזמן. מצד שני קשה להגיד מה הרווח המייצג בטווח הארוך. זה לא רק החולשה שאחרי המלחמה. זה עצם העובדה שהיא פועלת כאינטגרטור בלבד ללא נכסים משלה. עצם זה שאין לה שום שליטה לא על הלקוחות, לא על הספקים ולא על אף גורם בשרשרת הערך מייצר סיכון מבני לשיבושים. לדוגמא, גילת חוכרת קווים לטווח ארוך ומוכרת לטווח קצר. אם לקוחות יצמצמו שירותים זה משאיר אותה חשופה לעלויות קבועות בלי מקור הכנסות כנגד. לכן הייתי מסווג את מגזר הלווין ברמת סיכון בינונית ולא יפתיע אותי אם יקרו שם ''הפתעות'' שליליות. אני יופתע אם לא תהיה ''הפתעה''.
מגזר הסיבים לעומת זאת, משקף פוטנציאל משמעותי. לחברה יש כיום -27,600 קווים, ויש פוטנציאל להוספת כ-80,400 קווים נוספים ללא צורך בהתקשרות חדשה עם בזק. יש מינוף תפעולי וזה צפוי להזניק את הרווחיות.
לסיכום: בראייה מתמטית קרה, גילת טלקום נמצאת במומנטום עסקי חזק כאשר כל המדדים התפעוליים בעלייה. עם זאת, עיקר הרווח כיום נשען על מגזר הלווין שתפס תאוצה בעקבות המלחמה וקשה לדעת אם מדובר במגמה ארוכת טווח. מאידך, מגזר הסיבים צפוי להמשיך לצמוח חזק בזכות היתרון המבני בעלויות, ושווה להעמיק ברווח התפעולי הצפוי.
אני לא אשקיע בגילת כי המחיר בשילוב עם פוטנציאל הדילול קדימה, ביחד עם הסיכונים מהלווין לא מייצרים בעיניי מרווח ביטחון מספק. אבל שמתי למעקב.
ככל שתיווצר יותר ודאות ארוכת טווח והמחיר ישקף מרווח ביטחון מספק, אשקול מחדש.
חלק שני - ניתוח עומק וקבלת החלטה לא להשקיע
https://x.com/davidberkowit/status/2116865013319090284?a=trwKL7G0rHSS1fNsvTE&s=20
סקירת סיכום על גילת טלקום.
גילת טלקום פועלת בשני מגזרי פעילות נפרדים לחלוטין. מגזר ה ISP - שבו היא רוכשת, במסגרת הסכם ל-25 שנה, קווי אינטרנט סיבים מבזק במחיר סיטונאי ומוכרת הלאה במחיר קמעונאי ומגזר הלווין בו היא פועלת כאינטגרטור בישראל (לקוחות ממשלתיים) ובאפריקה (לקוחות פרטיים).
בימים האחרונים שוחחתי עם הנהלת החברה וסקרתי את פעילות החברה. להלן סקירת הסיכום שלי:
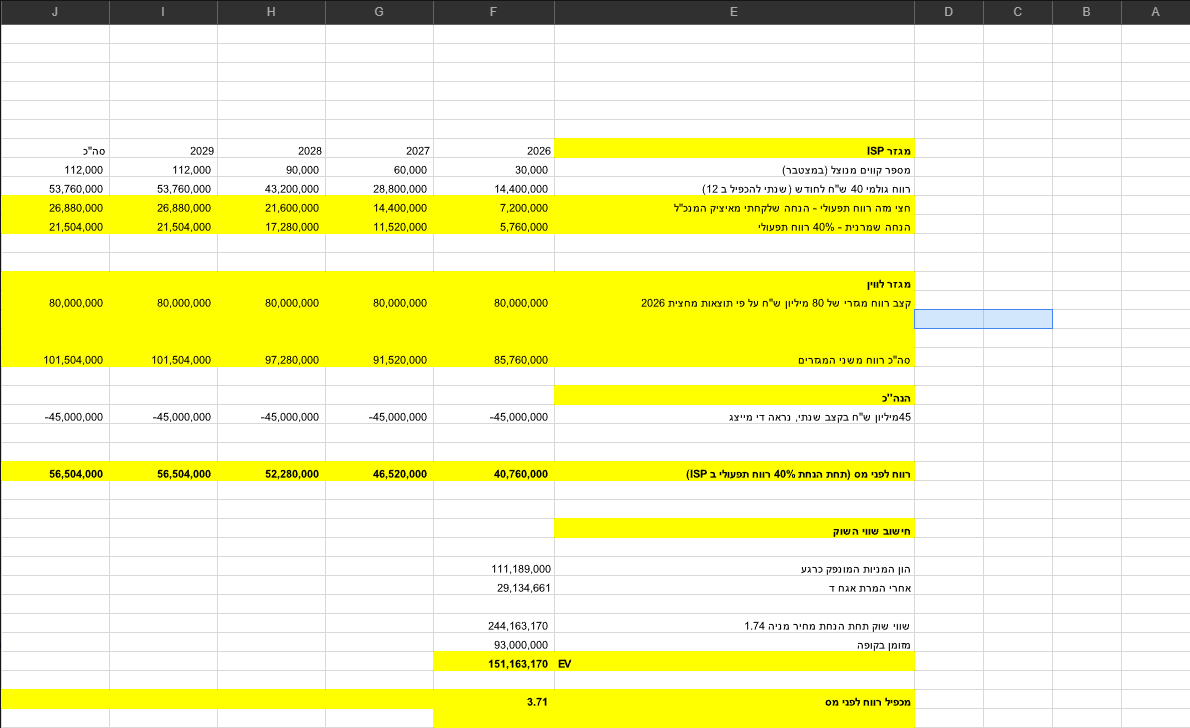
מגזר ה ISP הוא מנוע הצמיחה, לחברה יש יתרון מובהק בעלויות, ה ARPU ( ראשי תיבות של Average Revenue Per User) עומד כיום על 80 ש''ח עם יעד הגעה ל 90 ש''ח בטווח הארוך. זה מתחת לעלות של כל החברות האחרות בשוק, ולכן אפשר להניח בסבירות גבוהה שגילת תנצל את מלוא הקיבולת מבזק (כ 108,000 קווים). עם זאת, הניצולת תיפרס בהדרגה על פני מספר שנים, כאשר יעד הפריסה הריאלי הוא כ 30-40 אלף קווים בכל שנה. המרווח הגולמי הוא כ 40-50 ש''ח לקו (עלות 40 מכירה ב 80-90) והמרווח התפעולי כ 40-50 אחוז. על פי ההנחות האלה בניתי מודל רווח מגזרי לשנים הקרובות (בתמונה). לפי המודל הרווח המגזרי ב 2026 צפוי לעמוד על 5.7 מיליון. זה מסתדר עם הרווח המגזרי שדווח בדוח למחצית הראשונה - 2.6 מיליון. אפשר להניח מינוף תפעולי מסוים, לכן בניתי תחזית גם ל 40% וגם ל 50% מרווח תפעולי.
מגזר זה הינו אטרקטיבי מאוד אך נכון לעכשיו בעל פוטנציאל צמיחה מוגבל: מצד אחד מדובר במוצר יסוד והיתרון בעלויות מהווה ''גיים צ'יינג'ר''. מצד שני מגבלת הקווים (כ-108,000) ומספר השנים בהסכם (25 שנה) מהווים נקודות חולשה. מצד שלישי הקשרים וההיכרות של איציק המנכ''ל עם בזק מספקים ביטחון סביר שההסכם יוארך ואף יתרחב.
המגזר הזה, להערכתי, ראוי לקבל מכפילים של 10-12 בהערכה שמרנית, אבל שימו לב שגם בקיבולת מלאה הוא מייצר 20-25 מיל' רווח מגזרי (לפני הנה''כ)
המגזר השני הוא הלוויין. מגזר זה מייצר כיום קצב רווח מגזרי של 70-80 מיליון על הכנסות של 220-240 כלומר שיעור רווח מגזרי של סביב 33%. להערכתי זהו שיעור רווח חריג ביחס לאופי הפעילות. צריך להבין שאינטגרטור בסוף הוא ''מתווך'' ''מארגן'' וממוקם מטה מטה בשרשרת המזון הכלכלית. להערכתי מדובר בשיעורי רווחיות חריגים שלא ימשכו לאורך זמן.
אנסה למפות את נקודות החוזקה והחולשה של מגזר זה, המבוססות על מידע מההנהלה ולא על הערכה אישית שלי.
נקודות חוזקה:
*נראות גבוהה להכנסות ל 2026-2028 (שישארו ברמה הנוכחית). כלומר, בטווח הקצר-בינוני לא צפויה פגיעה.
*ההנהלה טוענת שיש ''שינוי מבני'' בתפיסת הצורך בגיבוי לוויני בקרב לקוחותיה, ולא מדובר בפיק זמני.
*אין חלופה לגילת. כלומר יש פה הימור על השוק הלוויני ולא על גילת עצמה. הלקוחות הממשלתיים ''שבויים'' בשבי האכזרי של איציק בן אליעזר (התותח!).
*אנשי המכירות מתוגמלים בבונוסים שמנים בהתאם להצלחת ההתקשרויות.
*יכולת להתאים את הקיבולת הנרכשת לקיבולת המסופקת. כך לדברי ההנהלה.
נקודות חולשה:
*התקשרויות קצרות טווח (מעין ''חנות מכולת'' לקווי לווין) בלתי מחייבות. לקוחות יכולים לעזוב מאוד מהר.
*לא לגמרי ברור לי החסינות מפני סטארלינק של אילון מאסק. ההנהלה טוענת שלא רלוונטי אבל אילון תמיד יכול להפתיע.
*ריכוזיות לקוחות: רוב הרווח מגיע מלקוחות ממשלתיים ישראליים, עקב צרכים ביטחוניים. שינוי בתפיסת הביטחון עלול לפגוע רוחבית ולהקריס את מנוע הרווח המרכזי.
*שיעורי הרווח נראים חריגים ביחס לאופי הפעילות. האם זה ימשך ככה? האם זה לא ימשוך תחרות?
אז אחרי שיש לנו את הרווח המגזרי של 2 הפעילויות, אפשר להמשיך להנה''כ, כי יש עלויות מטה. הוצאות הנה''כ די יציבות בשנה וחצי האחרונות: 45 מיל' ש''ח ברמה שנתית. סביר להניח הוצאות הנה"כ של 12 מש"ח למגזר ה ISP, מה שמייצר ב- 2029 רווח נקי לפני מס של כ- 14-15 מש"ח והוצאות הנה"כ של 32-33 מש"ח ללווין.
ועכשיו להערכת שווי: בקופת גילת כ 90 מיל' ש''ח. מצד שני לשווי שוק צריך להוסיף את הדילול מאג''ח ד להמרה. ויש גם אופציות נדיבות להנהלה… שגם מוסיפות לדילול. חישבתי באקסל את שווי השוק לאחר דילול ו 250 מיל' ש''ח נראה לי הגיוני, לפי מחיר המניה הנוכחי. אם נפחית 90 מיליון, נקבל 160 מיל', זול מאוד (פחות ממכפיל 4) ביחס לקצב הרווח הנוכחי אולם יקר ביחס לרווח מה ISP לבדו (אם הלווין יפגע חזק). כך שהימור על גילת הוא הימור על עסקי הלוויין, ובכנות, משהו מרגיש לי לא בנוח בבטן עם העסק הזה. אבל זה לגמרי תחושה שלי.
אז האם אשקיע בגילת? קודם כל אני חייב להתוודות בפניכם שחלמתי הלילה (שוב) על גילת. המספרים ממש רצו לי בחלומות והייתי בנטייה של להיכנס עד 4% מהתיק. אבל עכשיו כשאני כותב שורות אלה, אני נחרץ בדעתי שלא! הסיבה היא שמרבית השווי יושב על הלוויין ואין ביכולתי להעריך את הסיכונים וההזדמנויות במגזר זה, ואני לא יכול בעניין הזה להסתמך על ההנהלה! מבחינתי יש פה עניין עקרוני מעבר לגילת: כמנהל קרן גידור יש לי אחריות להשקיע רק בדברים שאני מבין, בעצמי, בצורה טובה מאוד. אם הלווין יחטוף מכה מחר בבוקר, אני אהיה כאן להגיד לכם: שמרתי על הכסף שלכם, הגנתי עליכם מסיכון שלא ידעתי לתמחר. כי א ב של השקעות מבחינתי זה להשקיע אך ורק במה שאני מבין, ואם אני לא מבין, המחיר לא רלוונטי כי אני לא יודע להעריך את הפיצוי על הסיכונים שאני לוקח שזה אבן היסוד בהשקעות ערך לדעתי.
לכן, למרות שהתרשמתי מאוד לחיוב מההנהלה, אישית לא אשקיע בגילת ואין באמור שום המלצה כן או לא. שכל אחד יעשה את החושבים שלו.