למה פסלתי השקעה במדיפאואר? 13/10/2026
נתחיל קודם ממילון מונחים ומושגים שכל מי שנוגע (גם עם מקל) בחברות נדל''ן מניב חייב להכיר.
הכנסות תפעוליות נטו - מוכר גם כ NOI. זה ההכנסה נטו שהנכס מייצר בניכוי עלויות תפעול. לדוגמא קניון שגובה שכר דירה מהחנויות של 100 אבל צריך לשלם הוצאות חשמל, נקיון, שמירה וכד' של 30 אז ה NOI יהיה 70. צריך לשים לב שמדובר פה על הוצאות שוטפות ולא על השקעות הוניות שלעיתים נדרשות אחת לכמה שנים.
הכנסות לאחר מימון - מוכר גם כ FFO. זה בעצם ה NOI פחות הוצאות המימון השוטפות. לדוגמא נכס שעלותו 100 שנרכש ב 70% מינוף ושמניב NOI של 7. הריבית השנתית היא 70*4% שזה 2.8 לכן ה FFO יהיה 7 פחות 2.8 שזה 4.2. ה FFO הוא 4.2. נתוני דוגמא זו ישמשו אותנו גם בהמשך (להלן ''הדוגמא'')
הכנסות מתואמות לאחר מימון - מוכר גם כ AFFO. המדד הזה מתחשב גם בהוצאות הנה''כ, מיסוי והוצאות תזרימיות שוטפות במטרה להגיע לתזרים המייצג יותר. פה יש 2 גישות: גישת הההנהלה וגישת הרשות לני''ע. ההבדל ביניהם הוא האם להפחית גם הוצאות מימון לא תזרימיות כגון הצמדות למדד והשפעות מט''ח או שלא. לפי גישת ההנהלה מנטרלים כי זה לא תזרימי ולפי גישת הרשות לא מנטרלים. זה נקודה עדינה ויכולים להיווצר פערים משמעותיים בין הגישות במיוחד בחברות עם חוב משמעותי צמוד מדד/מט''ח.
ה FFO לא כולל תשלומי קרן אלא רק ריבית. ולכן יש עוד מדד שימושי שנקרא CASH ON CASH RETURN שמודד כמה נשאר בכיס לאחר תשלום הקרן, הריבית ושאר ההוצאות. אפשר להקביל את זה לתשואת דיבידנד של חברה, כלומר כמה מזומן נשאר בפועל שאפשר למשוך החוצה.
תשואה על ההון - ה AFFO לחלק להון העצמי שהובא לרכישת הנכס. בנתוני ''הדוגמא'' לעיל, ה FFO הוא 4.2 (נניח לשם פשטות שזה גם ה AFFO ואין עוד התאמות), ההון העצמי שהובא לרכישת הנכס הוא 30 ולכן התשואה על ההון היא 14%. מדובר בתשואה ''על הנייר'' כי אין פה התחשבות בתשלום הקרן. זה שונה מ CASH ON CASH RETURN שמתחשב גם בתשלום הקרן.
שיעור היוון - מכונה גם CAP RATE. זה בעצם התשואה שלפיה הנכס נרכש. במילים אחרות ה NOI לחלק לשווי הנכס. בנתוני ''הדוגמא'' ה CAP RATE הוא 7%. 7 לחלק ל 100.
לוח סילוקין - טבלה המפרטת את כל תשלומי ההלוואה או המשכנתא לאורך תקופת ההחזר, ומציגה כיצד כל תשלום מתחלק בין החזר הקרן לבין תשלום הריבית, לצד יתרת החוב שנותרה לאחר כל תשלום.
מח''מ חוב - משך חיים ממוצע של החוב. לחברות נדל''ן מניב יש הלוואות וסדרות אג''ח רבות עם תאריכי פירעון ולוח סילוקין שונה ולכן יש צורך במדד שישקלל בממוצע כמה זמן נותר לפירעון החוב. צריך לשים לב שמדובר בממוצע משוקלל. אם אומרים מח''מ 4.4 זה לא אומר שבעוד 4.4 שנים החוב יתאפס. ככלל, מח''מ ארוך עדיף על מח''מ קצר כי זה מאפשר ''אורך נשימה'' לפירעון החוב מהתזרים השוטף ומפחית את התלות במיחזורים.
מיחזור חוב - האויב האכזר והשקט של חברות נדל''ן מניב. בנתוני ''הדוגמא'' נניח שה NOI הוא 7 והחזר הקרן והריבית הוא 10. החברה לא מייצרת מספיק מזומנים כדי לעמוד בתשלומי הקרן והריבית ולכן היא צריכה למחזר חלק מהחוב - לקחת הלוואה חדשה ולפרוע איתה את ההלוואה הישנה. הבעיה נוצרת כאשר הריבית על ההלוואה החדשה גבוהה מהריבית על ההלוואה הישנה (כמו בתקופה הזאת שהריביות עלו בחדות בשנים האחרונות). בגלל שחברות נדל''ן צורכות חוב גבוה גם שינוי קטן בריבית יכול למחוק חלק גדול מהתזרים השוטף ולהשפיע דרמטית על התשואה לבעלי המניות.
הנתון הכי חשוב שאתם צריכים לבדוק בחברת נדל''ן מניב, במיוחד בימים אלה, זה: פריסת החוב (קרן וריבית) אל מול התזרים שהנכסים מייצרים והמזומן שהחברה מחזיקה בקופה. זה יגלה לכם האם החברה תלויה במיחזור חוב וכמה, וזה נתון שקריטי לבדוק אותו.
בציוצים הבאים אני הולך להעלות על שולחן הניתוחים חברות נדל''ן מניב מהארץ ומהעולם במטרה למצוא הזדמנויות השקעה שם. אז אם זה מעניין אתכם, שימו עוקב כדי לא לפספס.
בתמונה: שולחן הניתוחים הדמיוני שעליו אני מבצע את האנליזות הקפדניות.
עכשיו נמשיך למקרה של מדיפאואר:
הסיפור של מדיפאואר עם שוק ההון הישראלי מתחיל ב 2017 כשמדיפאואר יוצאת מרשימת השימור ועוברת להיסחר ברשימה הראשית כחברה ציבורית לגיטימית לכל דבר. בעל השליטה בחברה ויו"ר הדירקטוריון מאז ועד היום הוא יאיר גולדפינגר , יזם הייטק שעשה כמה אקזיטים ומתגורר בניו יורק. החברה ממוקדת בסגמנט נדלנ''י מאוד ספציפי ומהמחקר שעשיתי גם מאוד אטרקטיבי: מרכזים מסחריים מעוגני סופרמרקט בשווקים משניים בחוף המזרחי. מדובר בנכסים דפנסיביים באופיים: 40% מהכנסות השכירות נובעות משוכרי העוגן: סופרמרקטים, לרוב רשת מבוססת, ולא סופר שכונתי. שאר השוכרים הם נותני שירותים, מסעדות וכד' כלומר שוכרים יציבים חסיני אי-קומרס ושיבושים טכנולוגיים. שיעורי התפוסה סביב 95%, שכר הדירה כ 14$ לפוט, לא צמוד מדד אבל מתעדכן פעם בכמה שנים.
המודל העסקי של החברה הוא רכישת נכסים עם שיעורי תפוסה טובים אבל עם פוטנציאל השבחה. זה לא השבחה מ 50 ל 100 אלא מ 90 ל 100, כלומר פוטנציאל צמיחה יחסית מוגבל. לא בוננזה. פה מחליפים שוכר, שם מוסיפים חנות, לא מעבר.
סך הכל הנכסים של החברה איכותיים וטובים.
מ 2017 ועד היום, החברה אמנם לא חילקה דיבידנדים ולא ביצעה רכישות עצמיות אבל כן גדלה דרך רכישות. ב 2017 הנדלן להשקעה במאזן היה 183 מיליון דולר כאשר חלק החברה 89%, כלומר 165 מיליון דולר. בסוף 2026 הנדל''ן להשקעה צפוי לעמוד על 850 מיליון דולר כאשר חלק החברה 70% כלומר 595 מיליון דולר. הצמיחה הושגה כאמור דרך סדרת רכישות כאשר הגל האחרון בוצע בשנה האחרונה. החברה הוסיפה כ 24 נכסים. מצבת הנכסים של החברה צפויה לזנק מ 18 בסוף 2025 ל 42 בסוף 2026. הרכישות בוצעו בשותפות עם הפניקס. מדיפאואר 51% והפניקס 49%. יש עוד נכס שולי בבולגריה שלא מעניין.
''מנוע הצמיחה'' של מדיפאואר מאוד פשוט: התזרים השוטף מהנכסים מקטין את קרן ההלוואה. במקביל, האינפלציה/העלאת שיעור התפוסה מגדילים את שווי הנכס. וכך, יחס ההלוואה לנכס מה שמכונה LTV יורד. לבנקים יש מדיניות מימון של עד 60-70 אחוז משווי הנכס ולכן כאשר ערך ההלוואה יורד וערך הנכס עולה ניתן להגדיל את ההלוואה כנגד הנכס. ההלוואה הזאת משמשת כהון עצמי לנכס הבא.
וכך בעצם מימנו את הרכישה של ה 24 נכסים: החברה כמעט לא הביאה הון עצמי. רוב ההון העצמי לנכסים החדשים הגיע מהגדלת המינוף על הנכסים הישנים וזה התאפשר בגלל פרעונות קרן שוטפים שהקטינו את יחס ה LTV.
הטכניקה הזאת לגיטימית והגיונית כי כחברה שמחזיקה פורטפוליו נכסים מה שמעניין הוא שיעור המינוף ברמת החברה ולא ברמת נכס בודד. כך חברות נדלן מניב צומחות בלי להביא הון עצמי.
אבל בחברות נדל''ן מניב יש משהו מתעתע. הריבית והתלות במחזור חוב הם האויבים השקטים והאכזריים.
ומדיפאואר היא דוגמא טובה שממחישה את הסיכונים האלה.
ברמת המאוחד, נתוני מדיפאואר בסוף 2026 צפויים להיראות פחות או יותר כך:
מאזן:
בצד הנכסים הנדל''ש צפוי לנוע סביב 850 מיליון דולר (בסוף 2025 הנדל''ש עמד על 443 ובולמוס הרכישות האחרון הוסיף עוד 400) ובצד ההתחייבויות - הלוואות בנקאיות על הנכסים (נון-ריקורס) בסך של 485 מיליון דולר ואגרות חוב שקליות לא צמודות של 280 מיליון ש''ח לפירעון ב 7 תשלומים שווים של קרן וריבית. העלות המופחתת של האג''ח תנוע סביב 90 מיליון דולר כתלות בשער הדולר (מטבע הפעילות ומטבע הדיווח של החברה הוא דולר אמריקאי). מה שמביא את שיעור המינוף לאיזור ה 70%.
דוח רו''ה:
הכנסות משכירות (NOI) - סביב 58 מיליון $ (מייצג קאפ רייט של 6.8%)
הוצאות ריבית - סביב 26 מיליון $ (הריבית הממוצעת , 4.4% על פי המצגת האחרונה שפורסמה) מה שגוזר FFO של 32
הנה''כ - 3 מיליון $
קצת מיסוי ואולי עוד ירק שניים.
מגיעים ל AFFO של 28-29
מייחסים למדיפאואר 70% ומגיעים ל AFFO של סביב 20 המיוחס לבעלי המניות של מדיפאואר.
זה מסתדר עם הנתונים במצגת האחרונה שפורסמה (מצורף תמונה)
הרווח הנקי עשוי להיות מושפע מתנודות מט''ח ושערוכי נדל''ן ולכן פחות מעניין לצורכי הניתוח שלנו.
דוח על השינויים בהון די חלק
דו''ח תזרים מזומנים:
תזמ''ז מפעילות שוטפת צריך להיות סביב ה AFFO.
תזמ''ז מפעילות השקעה אפסי (לאורך כל השנים זה היה ככה, הנכסים האלה דורשות השקעות הוניות מינימליות. לא בכל סגמנט בשוק האמריקאי זה ככה. הנכס משרדים של נכסים ובניין במנהטן למשל, חידושי חוזים ותחלופת שוכרים דורשים השקעות עתק בשיפוץ והתאמת שטחים. זה עוד נתון שנותן אינדיקציה לאטרקטיביות הסגמנט בו פועלת מדיפאואר).
תזמ''ז מפעילות מימון משקף פרעונות קרן ומשיכת הלוואות בשוטף.
כל הנתונים האלה הם במאוחד. כאמור, החלק המיוחס למדיפאואר הוא 70%. השאר לשותפים.
עם קצב AFFO מייצג של 20 מיליון דולר, ניתן היה לחשוב שיש הזדמנות פז במניה, שכן היא נסחרת בשווי שוק של 275 מיליון שקל, ואם נניח שער דולר של 3, מכפיל ה AFFO הוא 4.5… ללא ספק תמחור חסר משמעותי. לשם ההמחשה, ריט אמריקאי עם איכות נכסים כזאת נסחר במכפיל AFFO דו ספרתי …
אבל אם מסתכלים על לוח הסילוקין ופריסת החוב התמונה משתנה: בתמונה המצורפת תוכלו לראות את פריסת החוב הבנקאי. חשוב לציין שנתוני הפריסה מהמצגת מתייחסים לחוב הבנקאי בלבד לפי נתוני רבעון שני, ללא האג''ח, ובנוסף חסר שם כ 100 מיליון $ בערך שיתווספו בחוב לרכישת הנכסים עד סוף השנה. בפועל בסוף 2026 החוב הבנקאי יעמוד, כאמור, על סביב 485 מיליון $ בערך ולא על 383 כפי שמופיע בתמונה, וביחד עם האג''ח יעמוד על סביב 590 (כתלות בשער הדולר. האג''ח כאמור הוא שיקלי).
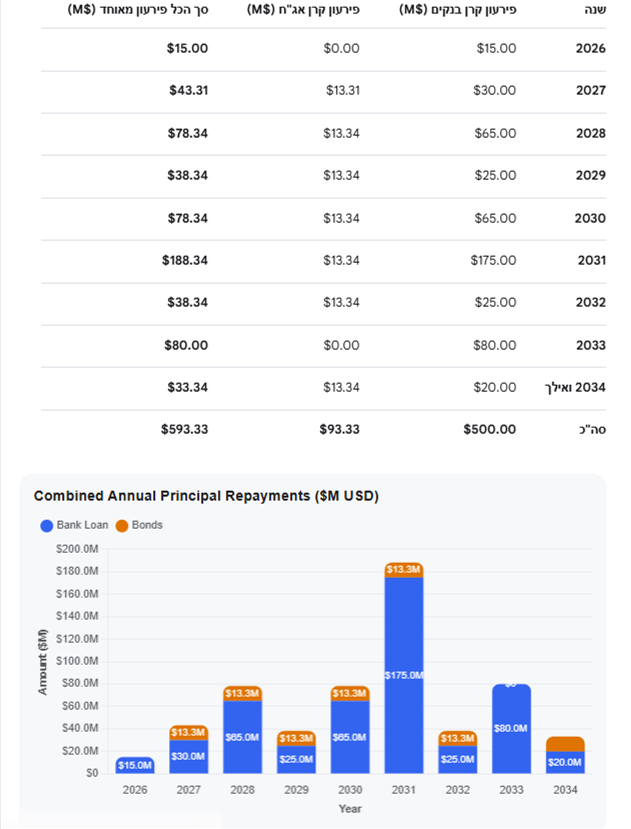
אם מניחים שפריסת החוב הבנקאי תישאר זהה בסוף 2026, ומוסיפים את פרעונות האג''ח הצפויים (סימולציית AI מצורפת) ניתן לראות בנקל שהחברה תלויה במיחזור חוב. ב 2027 למשל פרעונות הקרן השוטפים יעמדו על 43 מיליון דולר (הנחתי שער דולר 3 לאג''ח) בעוד שה AFFO צפוי לעמוד על 29. בשנים שאחרי, פרעונות הקרן אפילו גדולים יותר.
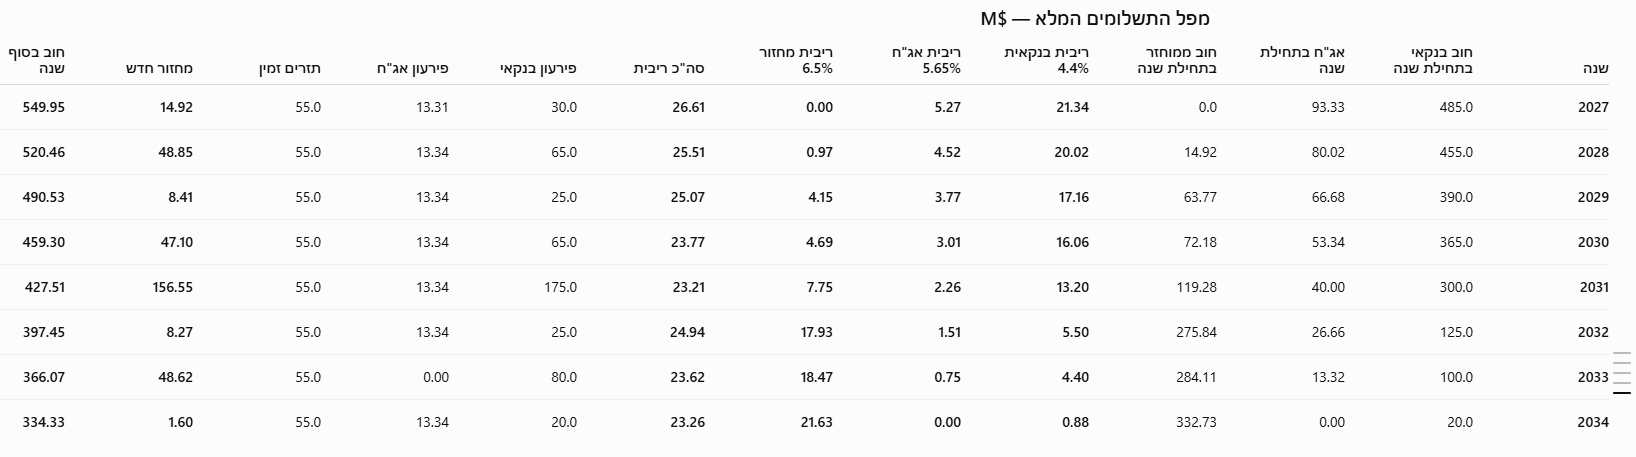
ולכן יש תלות במחזור חוב, והשאלה היא רק מה הנזק הפוטנציאלי שצפוי לבעלי המניות. עלות החוב הממוצעת של החברה כרגע היא 4.4% על החוב הבנקאי ו 5.3 על האג''ח לעומת עלות החוב כרגע בשוק שעומדת על 6.5%, כלומר יותר מ 200 נקודות בסיס יותר. כדי להבין את ההשפעה על התזרים לבעלי המניות לאורך השנים, יש לבנות ''מפל תשלומים''. מדובר על טבלה שמציגה את התפתחות זרמי המזומנים לאורך השנים לבעלי החוב ולבעלי המניות. הכנסתי את הנתונים ל AI, וביקשתי ממנו לבנות מפל תשלומים. התוצאה מצורפת בתמונות. וידאתי גם ידנית שזה נכון.
מה שקורה במהלך השנים הם 2 דברים מנוגדים: מצד אחד פרעונות הקרן השוטפים מפחיתים את קרן ההלוואה ומצד שני המיחזורים מגדילים את הריבית על יתרת החוב. כלומר יתרת החוב קטנה אבל הריבית בגינה גדלה.
חשוב לזכור שבמהלך השנים האלה בעלי המניות לא רואים שקל… התזרים כולו הולך לשירות החוב… בעומק של הדברים יש פה אלמנט של השקעה מחדש של הרווחים. התזרים השוטף ''מושקע'' בהקטנת החוב מה שצפוי בהמשך להגדיל את תזרימי המזומנים לבעלי המניות.… ולכן קריטי לבדוק מה ''התשואה על ההון המושקע'' כלומר בכמה גדל התזרים לבעלי המניות בשנים שאחרי. במקרה של מדיפאואר ניתן לראות שב 2034 הוצאות המימון יעמדו על 23.26 מה שגוזר AFFO של 31.74 ביחס ל 28 ב 2027 - CAGR נמוך מאוד… באיזור 2% (בהנחה והריבית נשארת 6.5% לאורך השנים). הסיבה היא שבעוד קרן החוב קטנה, המיחזורים מגדילים את הריבית: הבנק מרוויח יותר ובעלי המניות מרוויחים פחות…
אפשר לטעון שה FFO יגדל כי ה NOI יגדל. להערכתי, ובהתבסס על תוצאות העבר של מדיפאואר, ה NOI צפוי לצמוח כשיעור האינפלציה ולא מעבר כך שאפשר לומר שבצד ה NOI צפויה סטגנציה ריאלית.
המשחק בנדלן תמיד הוא: כמה מה NOI הולך לבנק וכמה לבעלי המניות. הקצאת הון לא נכונה מובילה לכך שהמרוויח העיקרי הוא הבנק והמפסיד העיקרי הוא בעל המניות.
עכשיו בא ניקח תרחיש שבו הנהלת מדיפאואר מחליטה לשנות את הקצאת ההון וללכת באגרסיביות על העסקה האטרקטיבית ביותר כרגע בשוק בו היא פועלת: רכישת המניות שלה עצמה כלומר רכישה עצמית. היא ממחזרת את כל קרן החוב השוטפת ועם המזומן יוצאת בהצעת רכש לבעלי המניות. זה אמנם עולה לה בריבית גבוהה יותר (6.5 במקום 4.4) אבל היא רוכשת נכס שנותן לה FFO של יותר מ 20% על מחיר הרכישה. מבחינה כלכלית אפשר להסתכל על ''רכישה עצמית'' כעסקת נדל''ן בשוק: מחיר הרכישה הוא מחיר המניה, ה NOI הוא ה NOI למניה, ה FFO הוא ה FFO למניה וכך הלאה… קונים נכס עם החוב שעליו… ה NOI לבעלי המניות של מדיפאואר הוא 58*70% כלומר 40.6 ושווי השוק של מדיפאואר + החוב המיוחס לה הוא כ 500 מיליון דולר כלומר קאפ רייט של 8.2%. החברה יכולה לקחת הלוואה של 6.5% ולקנות נכס בקאפ רייט של 8.2%. בשוק הפרטי הם כנראה יתקשו למצוא עסקה הזדמנותית כזאת.
ולכן הדרך היחידה של מדיפאואר להינצל ממצבה העגום הוא לבצע רכישה אטרקטיבית שתפצה על הקצאת ההון הלקויה בשנים האחרונות. העסקה הכי אטרקטיבית בשוק זה רכישת המניות שלה עצמה, כאמור. אם הם לא יעשו את זה מחיר המניה צפוי ובצדק להמשיך לדשדש במשך שנים רבות.
מהלך של רכישה עצמית בהכרח ובוודאות מתמטית יציף ערך עצום במהירות: אם מחיר המניה לא יתקן, המחיקה האגרסיבית של מניות מהשוק תזניק את ה AFFO למניה בחדות ובהמשך פירעון החוב השוטף יגדיל את זה אפילו יותר. התשואה לבעלי המניות תזנק בחדות מהסיבה הפשוטה שהחברה ביצעה עסקה אטרקטיבית מאוד כלכלית, שמפצה על הקצאת ההון הלקויה בשנים האחרונות. אבל להערכתי, מהיכרותי עם שוק ההון, מה שיקרה, וזה אפילו טוב יותר, זה שהשוק יתחיל לתמחר את זה ומחיר המניה יתקן במהירות ובחדות כלפי מעלה. שוק ההון יודע לתגמל את הטובים. אם המשקיעים בשוק ישתכנעו שיש פה שינוי כיוון אמיתי של יצירת ערך למשקיעים, מחיר המניה יגיב בהתאם.
ליתר ביטחון הרצתי גם סימולציית AI לתרחיש של רכישה עצמית. אני לא יכול לצרף את זה כי יש מגבלת תמונות.
הסיבה שהנהלת ודירקטוריון מדיפאואר לא עושים את זה נובעת, להערכתי, מחוסר עניין ומודעות. יצא לי לשוחח עם הנהלת החברה והתרשמתי שמדובר באנשים מקצוענים והגונים. עם בעל השליטה לא יצא לי לשוחח אבל ממה שקראתי וראיתי עליו, הוא נראה בסדר. אני לא חושב שיש פה ניסיון לניצול בעלי מניות המיעוט או משהו בסגנון. פשוט מדובר במהלך טיפה ''אאוטסיידרי'' ולכן יש נטייה טבעית להימנע מזה.