מתודולוגיה להשקעה בחברות גז ונפט 12/10/2026
ניתן לקרוא את המאמר גם כסדרת ציוצים ב X
https://x.com/davidberkowit/status/2106475714069606830?a=40__tpzhP_zX483fxRs&s=20
חלק ראשון
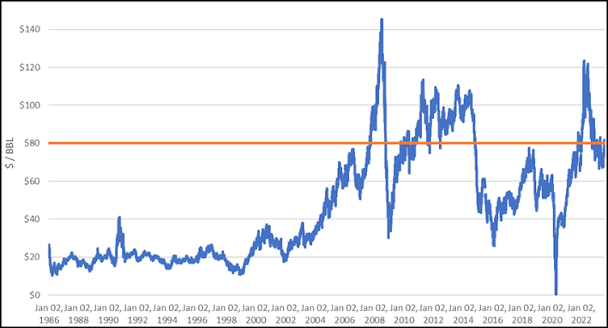
בימים אלה אני עסוק בבניית מתודולוגיה לחיפוש, זיהוי וניצול הזדמנויות במניות גז ונפט. יש כמה סיבות לכך שמלכתחילה הסקטור הזה בכלל עניין אותי: הסיבה הראשונה היא שחברות רבות בתחום משברון ואקסון עד אנרגיאן ונאוויטס הן ''פרות מזומנים'' שמייצרות תזרימי מזומנים חזקים ומחלקות את רובו כדיבידנדים. כלומר, מדובר בעסק מאוד תזרימי (וזה לא כל כך נפוץ כמו שאתם עשויים לחשוב. ראיתי יותר מדי עסקים בחיי שבהם הרווחים רק על הנייר ואי אפשר באמת לחלק את זה כדיבידנד. בגז ונפט זה לא ככה). כמשקיע ערך זה מושך אותי. הסיבה השנייה היא המחזוריות האופיינית לתחום. הגורם העיקרי שמשפיע על הרווחיות זה מחיר הנפט שכידוע תנודתי. התנודתיות מתגלגלת גם למחירי המניות. כשיש משבר בנפט, המוסדיים בורחים וכשהם בורחים, אנחנו קונים! מבחינתי, אני רק צריך ''לתפוס'' פעם אחת את המחיר למטה ואז נהנה מתשואה חזקה שנים קדימה. תשואה תזרימית לכיס מדיבידנדים, ולא על בסיס חלומות. לכן יש לי עיקרון ברזל : אני בונה פוזיציה רק כשיש משבר והמניות מתרסקות. ואם עכשיו מחיר הנפט למעלה, יש לי סבלנות, אני יודע שיום יבוא והמחיר יהיה למטה. ואני בונה מתודולוגיה עכשיו כי חשוב לי לעשות את זה בראש רגוע ולא בתקופה של משבר. בנוסף, גז ונפט הם מאבני היסוד של הכלכלה ולכן מבחינתי מדובר במוצרים עם ביקוש קשיח שלא יעלם. לפי כל ההערכות הביקוש לנפט וגז צפוי לצמוח בעשורים הקרובים, ואנרגיות מתחדשות לא יעצרו את זה. מצד שני בצד ההיצע נוצר ''צוואר בקבוק'' קשיח. הסיבה היא שפיתוח מאגרי גז ונפט הם תהליכים יקרים ארוכים ומורכבים ביותר. רק כדי לסבר את האוזן קידוח אקספלורציה עולה סביב 100 מיליון דולר ופיתוח מאגר מ A TO Z לוקח בין 10 ל 20 שנה. בעשורים האחרונים חלה האטה משמעותית בפיתוח מאגרים וזה צפוי לתמוך בעליית מחירים לאורך זמן. צירפתי תמונה של מחיר הנפט לאורך זמן. ניתן לראות את מגמת המחיר לאורך זמן. זה מייצר גם הגנה אינפלציונית מסוימת.
אבל טעות גדולה היא לחשוב שעסקי נפט וגז פשוטים להבנה וניתוח. מדובר בתחום סופר מורכב, רווי בסיכונים, ויש שונות עצומה בין החברות בענף כתלות במיקום בשרשרת הערך, במודל העסקי ובעוד פרמטרים רבים.
בסדרת הציוצים הקרובה אנסה לפתח מתודולוגיה שיטתית לניתוח חברות גז ונפט תוך מתן דוגמאות של חברות מהתחום. המטרה שלי היא שמי שיקרא את הציוצים האלה יהיה מסוגל למפות את הסיכונים וההזדמנויות ואולי גם לעשות הערכת שווי בסיסית לכל חברה בתחום.
חלק שני
באופן מסורתי נהוג לחלק את שרשרת הערך של סקטור הגז והנפט ל 3 חוליות:
החולייה הראשונה: חיפוש והפקה. חוליית הביניים: הולכה, אחסון ושינוע. והחוליה הסופית: זיקוק, עיבוד, שיווק והפצה.
ולכן המיפוי הראשוני צריך להתחיל בסיווג המיקום לאורך שרשרת הערך. החוליה הראשונה היא בעיניי הכי מעניינת מנקודת מבט של משקיע שמחפש הזדמנויות. לכן אתמקד בחברות הממוקדות שם.
בתוך החוליה של חיפוש והפקה יש 4 מקטעים שונים המייצגים רמות סיכון וסיכוי שונים. המקטע הראשון הוא החיפוש והסקרים. זהו השלב הראשוני ביותר שבו אין כל אינדיקציה לקיום פחמימנים מתחת לאדמה ולכן מבצעים סקרים סיסמיים במטרה לקבל אינדיקציה לקיומם של פחמימנים. רציו פטרוליום היא דוגמא לחברה הממוקדת במקטע הזה. אין לה הכנסות אלא רק הוצאות. אפשר להקביל אותה להשקעת הון סיכון בשלב מוקדם מאוד. הצלחה בשלב הזה משמעותה שיש אינדיקציה לקיום פחמימנים, אבל זה עדיין לא אומר שהמאגר מסחרי. אפשר להקביל את זה לסטארטאפ שהוכיח שיש ביקוש בשוק למוצר. אחלה, זה עדיין לא אומר שאפשר לעשות מזה כסף. בשלב הזה המשאבים מסווגים כ''משאבים מותנים'' (תזכרו את המונח הזה כי נחזור לזה בהמשך).
ואז עוברים למקטע השני: מקטע ההערכה (Appraisal). בשלב הזה המטרה היא לבדוק האם המאגר מסחרי. מאוד יתכן שיש כמות עצומה של פחמימנים אבל ההפקה לא מסחרית. הגורמים לכך יכולים להיות מגוונים: עניינים גיאולוגיים, כלכליים או פוליטיים. סתם לדוגמא גם מאגר נפט מוכח שיושב באיזור סכסוך בין מדינות יחשב לא מסחרי (''משאבים מותנים''). המשמעות היא, וזה חשוב, שהמצב הזה לא בהכרח סטטי. יכול להיות שמאגר לא מסחרי כרגע אבל יהפוך למסחרי יום אחד.
לאחר שמסחריות המאגר הוכחה עוברים למקטע השלישי: מקטע הפיתוח ההנדסי (Development Stage). זהו השלב היקר ביותר במונחי CAPEX וזה לא מסתיים אחרי ההקמה. גם התפעול והתחזוק השוטף דורשים מעת לעת השקעות הוניות וזה משתנה ממאגר למאגר. עלות פיתוח מאגר זה סדר גדול של מיליארדי דולרים ולכן בטרם קבלת החלטת פיתוח מקבלים ''החלטת השקעה סופית'' (FID). זה דרישת חובה של הגופים המממנים. זה מסמך ארוך ומפורט ומלא פרטים טכניים שהמטרה שלו זה להעריך את קצבי ההפקה ושווי המאגר.
לאחר שהמאגר פותח, עוברים לשלב ההפקה והתפעול השוטף (Production / Operations). המטרה של המקטע הזה היא אחת: להפיק את הגז והנפט בצורה רציפה, יעילה ובטוחה לאורך עשרות שנים, ולתרגם אותם למזומנים קבועים.
לאחר ריקון המאגר, אי אפשר פשוט לנטוש ולהמשיך הלאה. המפעיל נדרש לסגור, לפרק ולאטום את בורות השאיבה (Decommissioning / Abandonment). בשלב הזה יש רק הוצאות ואפשר לראות הערכה של העלות הזאת בסעיף המאזני ''הפרשה לפינוי ושיקום'' אבל נדרשת הבנה חשבונאית כדי להבין איך מודדים את זה ולכן לא אכנס לזה כאן. אבל זה גורם שצריך לשים לב אליו.
ניו-מד היא דוגמא לחברה שפועלת לאורך כל המקטעים. מצד אחד רק לאחרונה רשמה כישלון אקספלורציה כפול בים השחור בבולגריה. שגרר הפסד של 76 מיליון דולר ומצד שני מאגר אפרודיטה, אליו נכנסה ב 2011 בשלב הכי מסוכן - הסריקות הסיסמיות'' - הוביל להצפת ערך נאה. היא השקיעה לאורך השנים כ 190 מיליון $ ושווי חלקה במאגר כיום נאמד בכ 600 מיליון $. רמת הסיכון של ניו-מד בינונית. יש תזרים שוטף אבל חלק מהתזרים הולך למימון הרפתקאות חיפוש וגילוי.
אנרגיאן גם פועלת בכל המקטעים אבל רוב השווי מגיע ממאגרים מפיקים/מוכחים וחלק יחסית קטן מפעילות הרפתקנית. מצד שני יש שם הנהלה חזקה עם היסטוריה מוכחת של יצירת ערך וניהול סיכונים קפדני, מה שאני לא בטוח שיש בניו-מד.
נאוויטס היא בעיניי חברת הנפט המעניינת ביותר שנתקלתי בה. בגלל המיקום הצר והאטרקטיבי שלה בשרשרת הערך. המודל העסקי הייחודי של נאוויטס מבוסס על איתור מאגרים מסחריים שטרם פותחו ופיתוח שלהם. החברה נכנסת לפני השלב השלישי, כלומר אחרי שרוב הסיכון הוסר. יודעים שהמאגר מסחרי, עכשיו נותר רק לפתח אותו. ויש להם טרק-רקורד מוכח ומרשים במיוחד. את מאגר העוגן שלהם ''שננדואה'' הם רכשו ב 1.8 מיליון דולר בלבד מכונס נכסים בטקסס… כיום מדברים על שווי של 5 מיליארד דולר לחלק שלהם. אמנם היו עלויות פיתוח של כמעט 2 מיליארד $ ועדיין יש פה הצפת הערך משמעותית. והכי חשוב: בסיכון יחסית נמוך. עכשיו הם עושים את זה גם בסי ליון. יש פה מכונה משומנת מאוד של יצירת ערך שכדאי לשים עליה עין. אני שם. עדיין לא השקעתי בפועל, אבל מסתכל.
תמר פטרוליום היא גם מקרה בוחן מעניין. על פניו היא עוסקת בהפקה בלבד. עם זאת היא משקיעה במקטע ההערכה של השכבות העמוקות בתוך מאגר ''תמר'' עצמו, לכן הם חשופים להפסדים משם.
חלק שלישי
חברות נפט וגז הן חברות פרויקטים: אין להם נכס שמניב תזרים נצחי אלא מאגרי נפט שאורך חייהם מוגבל ולכן כדי לייצר מזומנים באופן עקבי, הן חייבות למצוא מאגרים חדשים שיחליפו את אלה שהתרוקנו. בחברות פרויקטים (בנייה וקבלנות, נדל''ן למגורים, כרייה, גז ונפט, וחלק מחברות ה IT והביטחוניות) גישות מכפילים למיניהם לא רלוונטיות לצרכי הערכת שווי. מכפיל הרווח לא אומר שום דבר על השווי הכלכלי של העתודות. מכפיל ההון גם לא: העתודות נמדדות לפי עלות ולא לפי שווי הוגן.
הדרך להעריך שווי של חברות פרויקטים הוא לפי שווי הפרויקטים + פרמיית מוניטין. המשמעות של פרמיית מוניטין זה תשלום על המומחיות, היכולת לגשת למכרזים, רשת קשרים, שותפויות אסטרטגיות וכד'. לדוגמא, כאשר נפתח מכרז לרכישת רשיונות חיפוש, חברה ללא ניסיון בפרויקטים דומים לא יכולה לגשת למכרז. ולכן לעצם היכולת לגשת למכרזים כאלה יש שווי כלכלי. לי יש עיקרון שאני לא משלם על פרמיית מוניטין למרות שברור לי שיש לזה שווי כלכלי אמיתי. אני משקיע ערך שמחפש קודם כל הגנות קשיחות. לקנות במחיר שמשאיר מרווח ביטחון מספק, זה בעיניי קו ההגנה הראשון. לכן הדרך שלי להעריך שווי של חברות נפט וגז זה לפי היוון תזרימי המזומנים החזויים המאגרים מהוונים בשיעור היוון שמשקף את הסיכון ואת התשואה שאני דורש. אם השווי שיוצא לי גבוה ממחיר המניה, זה מעניין. אם מתחת, זה לא מעניין.
על פניו הערכת שווי המאגרים אמור להיות עניין פשוט. יש ''דוח עתודות''. כל חברת גז ונפט מפרסמת מידי תקופה דוח שנערך על ידי מעריך שווי מקצועי בלתי תלוי ובו פירוט על כמויות הגז והנפט והתזרים הצפוי כתלות במחיר הגז והנפט. אם סוכמים את שווי כל המאגרים מקבלים את שווי החברה.
אבל זה לא כל כך פשוט… קודם כל הערכת שווי של מאגר עשויה להיות בטווח מאוד רחב. אף פעם לא יודעים את הכמויות המדויקות או אפילו קרוב לכך. אם תסתכלו על ''דוח עתודות'' ואני מצרף כאן אחד כזה,
https://maya.tase.co.il/he/reports/companies/1765433?attachmentType=pdf1
אתם תראו שהערכת שווי נעשית תחת תרחישים שונים בהסתברויות שונות. קודם כל מחלקים את הכמויות במאגר ל 3 קבוצות:
משאבים מוכחים - הכמויות המסחריות הניתנות להפקה.
משאבים מותנים - הכמויות הלא מסחריות הניתנות להפקה.
משאבים מנובאים - כמויות תיאורטיות שיש במאגר על בסיס סקרים סיסמיים. אין שום אינדיקציה לקיומם.
ולכל קבוצה נותנים התסברויות. למשאבים המוכחים מחלקים את זה ל:
P1 - תרחיש שמרני. יש הסתברות של 90% לפחות (P90) שהכמויות בפועל יהיו שוות או גבוהות מהערכה זו. זוהי "הרצפה" הפיננסית של המאגר
P2 - תרחיש מרכזי. יש הסתברות של 50% לפחות (P50) (החציון הסטטיסטי). הנתון כולל את ה-P1 פלוס הכמויות הצפויות. זהו המדד לפיו שוק ההון מתמחר את שווי החברה.
P3 - תרחיש אופטימי. יש הסתברות של 10% בלבד (P10) שהכמויות בפועל יגיעו לרמה זו (תנאי מאגר מושלמים).
במשאבים המותנים מחלקים את זה ל
C1 - תרחיש שמרני . הסתברות של 90% (P90) להפקה בהנחה שהתנאי המעכב ייפתר.
C2 - תרחיש מרכזי (Best Estimate). הסתברות של 50% (P50). זהו הנתון החשוב ביותר בקבוצה זו, שמראה לאנליסטים מה הפוטנציאל האמיתי של המאגר ברגע שיחתם חוזה או יתקבל אישור (כמו הציפייה לפיתוח מאגר אפרודיטה בעבר).
C3 - תרחיש אופטימי (High Estimate). הסתברות של 10% (P10) בלבד להפקה בתנאים אידיאליים.
ולמשאבים המנובאים מחלקים את זה ל:
1U - תרחיש שמרני (Low Estimate). בהינתן שהקידוח העתידי יצליח (הנחת תגלית), יש סיכוי של 90% (P90) שהכמות תהיה לפחות מספר זה.
2U - תרחיש מרכזי (Best Estimate). בהינתן תגלית, זוהי ההערכה הריאלית והסבירה ביותר של המחשב (50% או P50).
3U - תרחיש אופטימי (High Estimate). בהינתן תגלית, יש סיכוי של 10% (P10) בלבד שהמבנה מחביא כמות כזו ענקית.
ההסתברויות במשאבים המנובאים הם בעצם הסתברות מותנית. בהינתן ש... אין שום אינדיקציה לכך שיש.
בנוסף, יש הבדל מהותי בין גז לנפט מבחינת המחיר, אפשרויות ההולכה, עלויות פיתוח והרחבה ועוד.. מה שמייצר סיכונים והזדמנויות שונים.
ומעבר לזה, גם ברמת החברה הדברים אינם פשוטים. קודם כל יש הוצאות הנהלה וכלליות ברמת החברה. יש גם הוצאות מימון… כמעט תמיד יש חוב פיננסי, לעיתים גם אג''ח להמרה או מניות בכורה מסוגים שונים. וזה עוד לפני התנודתיות במחיר הנפט. מכיוון שבסיס העלויות די קבוע, מחירי הגז והנפט מייצר מנוף משמעותי לרווחיות לטוב ולרע. אבל לא בהכרח. בהרבה מקרים החברות מגדרות. יש עלויות לגידור. ובמקרים אחרים, כמו בחברות הגז הישראליות, המחיר קבוע בחוזים ארוכי טווח ואז החשיפה למחיר הספוט מינימלית אם בכלל.
כבר הבנתם שהערכת שווי של חברת גז ונפט דורשת הרבה יותר מאשר להעריך את מחיר הגז והנפט בטווח הארוך. וזה בעיניי השוני המהותי של חברות גז ונפט מ''פרות מזומנים'' אחרות שנתקלתי בהם: יש טווח רחב של מצבים והסתברויות ולתרחיש הבסיס לא בהכרח יש את רוב הסיכויים. ודווקא בגלל זה, לדעתי יש סיכוי גבוה יותר למצוא עיוותי מחיר. בגלל המורכבות והקושי בהערכת השווי.
חלק רביעי
אז איך מעריכים שווי של חברת גז ונפט?
הכל מתחיל מהערכת שווי למאגרים.
דבר ראשון שאני עושה זה למפות את כל המאגרים שהחברה מחזיקה לפי שלב - חיפוש, פיתוח, הפקה וכך הלאה. כמשקיע ערך אני שואף שכמה שיותר מאגרים יהיו בשלבי הפקה או פיתוח מתקדמים כי אלה מבחינתי השלבים הכי פחות מסוכנים ושמהם נובע רוב הערך.
אני נוהג להתחיל עם מה שהכי ודאי ומשם להמשיך למה שפחות ודאי וכך הלאה.
אני מתחיל עם הכמות הכי ודאית - P1. להזכירכם זה הכמות המסחרית שיש הסתברות של לפחות 90% לכמות הזאת או יותר. ועושה טבלת רגישות של השווי לפי מחירי נפט שונים. אם השווי מגודר או שיש חוזים ארוכי טווח אני לוקח זאת בחשבון. עלות ההפקה השולית זהו הגורם המשפיע ביותר על הרגישות למחיר הנפט. ככל שעלות ההפקה השולית יותר נמוכה כך הרגישות למחיר הנפט יותר נמוכה. לסעודיה למשל אחת מעלויות ההפקה הנמוכות ביותר - 3-4 דולר לחבית בהשוואה להפקה מפצלי שמן שנעה סביב 50-60 דולר לחבית ולכן חשופה הרבה יותר למחיר הנפט. צריך להבין שבהרבה מקרים אין אפשרות לעצור את ההפקה באמצע ולכן אם מחיר הנפט יורד, נאלצים למכור במחיר הספוט ההפסדי. לאחר מכן אני ממשיך ל P2 - הכמות המסחרית שיש הסתברות של לפחות 50% לקיומה. וגם שם אני עושה טבלת רגישות למחיר הנפט. לאחר מכן ל P3.
לאחר מכן אני עובר לניתוח הרזרבות המותנות ומנסה להבין במה הן מותנות, והאם יש צפי למעבר של העתודות המותנות לעתודות מוכחות. דוגמא טובה לזה הוא מאגר סי-ליון של נאוויטס שהיה מסווג כ''מאגר מותנה'' בגלל שעדיין לא היתה תוכנית פיתוח הנדסית וברגע שקיבלו FID שינו סיווג.
הנקודה החשובה היא ש דוח התזרים שאני בונה לא מניב מספר אחד אלא טווח רחב כתלות בהסתברות של הכמויות ובמחיר. סוג של ''DCF מדורג''. בסוף אני מכפיל את השווי בכל תרחיש בהסתברות וזה נותן לי את שווי המאגרים.
ואז אני עובר לניתוח ברמת החברה:
דבר ראשון אני בודק את החוב הפיננסי. את פריסת החוב ומשווה את זה לתזרים הצפוי ממאגרי הנפט. אני רוצה לראות שהחברה מסוגלת לעמוד בתשלומי הקרן והריבית גם תחת תרחיש P1 במחיר נפט בתקופת משבר. לאחר מכן הוצאות הנה''כ. ברור שצריך להפחית את זה מה DCF.
ולסיום, אני בודק שורה של KPI'S שמטרתם לבדוק את איכות הקצאת ההון של ההנהלה:
F&D Costs (Finding and Development Costs) - כמה דולרים ההנהלה מוציאה בממוצע כדי לגלות ולפתח חבית נפט אחת של רזרבות מוכחות
לוקחים את סך ההשקעה בחיפוש, גילוי ופיתוח ומחלקים בכמות החביות נפט/גז המוכחות שהתגלו.
המדד השני הוא מדד המיחזור (Recycle Ratio) המשמש אותי לבחינת פוטנציאל הצמיחה. המדד הזה מחושב כ רווח הממוצע מחבית נפט/גז (מונה) לחלק לעלות למציאת חבית נפט/גז חדשים (מכנה). אני שואף לראות תוצאה שגדולה מ 2. המשמעות היא שהרווח הנוכחי מאפשר למצוא פי 2 כמויות גז ונפט אם יוחלט להיות מושקע מחדש, כלומר, ההון הקיים מאפשר לצמוח פי 2 בכמויות.
תשואת IRR היסטורית על מאגרים. אני דורש מינימום 20% IRR לפעילות ברמת סיכון כזאת.
בנוסף, אני רוצה לראות החזרים שוטפים לבעלי המניות. השאיפה היא שיהיה איזון בין ניצול הזדמנויות לפיתוח מאגרים חדשים להחזרים לבעלי המניות. אני רוצה לראות התנהלות אופורטוניסטית. רכישה חוזרת בזמני שפל, ניצול הזדמנויות חכם בכניסה למאגרים חדשים ודיבידנדים שמנים בתקופות גאות.
בציוץ הבא אציג הערכת שווי מלאה A TO Z ל נאוויטס ואנרג'יאן בשאיפה לענות על השאלה: האם יש דיסקאונט במניות וכמה?
חלק חמישי - הערכת שווי בסיסית לאנרג'יאן
גז ונפט הם שני חומרי גלם שמוזכרים יחד הרבה פעמים אבל למעשה מדובר בחומרים שונים בתכלית. קודם כל מבחינת השימושים: נפט משמש בעיקר כדלק לתחבורה - מכוניות, משאיות, ספינות ומטוסים. וגם לכימיקלים ולחימום ביתי/תעשייתי. גז משמש בעיקר לייצור חשמל (באמצעות תחנות כח) ובשוליים לתחבורה, כימיקלים ובישול. בנוסף מצבי הצבירה שלהם שונים. נפט הוא נוזל בעוד שגז נמצא במצב צבירה גזי... זה משפיע על צורת הטיפול וההולכה - נפט נשאב בקלות, מועמס על ספינה ונמכר בשוק העולמי, בכל מקום באותו מחיר. גז לעומת זאת, ניתן להובלה אך ורק באמצעות צינור, ישירות למקום בו הוא נצרך - תחנת כח בדרך כלל. יש אפשרות תיאורטית להנזיל גז באמצעות מתקן הנזלה, אבל זה פתרון יקר ומסובך וכלכלי רק במצבים מאוד ספציפיים. לכן, לרוב לא יהיה כלכלי לפתח שדה גז באמצע שום מקום כי לא יהיה לאן להעביר את הגז אלא אם מדובר בתגלית עצומה שמצדיקה הקמת מתקן הנזלה באתר, כך שניתן יהיה להנזיל את הגז, להעמיס על מיכליות LNG ולשנע למקומות מרוחקים (שם יהיה צריך לשנות שוב את מצב הצבירה מנוזל לגז) כתוצאה מכך, מחיר הגז אינו אחיד בכל העולם אלא משתנה מאיזור לאיזור כתלות בהיצע, ביקוש והסכמים עם ספקים מקומיים. מחיר הנפט לעומת זאת, אחיד בכל העולם.
לכן, הדבר הראשון שצריך לבדוק כשעושים ניתוח לב פתוח לחברת גז ונפט זה פילוח התמהיל בין גז לנפט.
אנרג'יאן, לדוגמא, היא חברה עם נכסים מוטי גז. כ 85% מהעתודות הם גז ורק 15% נפט. הגז נמכר בחוזים צמודים מסוג Take Or Pay צמוד למדד ללא חשיפה למחיר הספוט בכלל. הנפט לעומת זאת נמכר בשוק החופשי במחיר הספוט.
בתמונה המצורפת תוכלו לראות פירוט של המאגרים והסטטוס שלהם. ניתן לראות שרוב המאגרים מפיקים או בפיתוח - כ-58% בהפקה וכ-21% בפיתוח. כמו כן מרבית העתודות מיוחסות למאגרים בישראל בדגש על כריש וכריש צפון.
ניסיתי לבנות דוח תזרים ברמת החברה (מה שנשאר לבעלי המניות) אבל לא מצאתי דו''ח עתודות מעודכן שמפרט על התזרימים הצפויים כל שנה עד לסיום אורך החיים של המאגרים. לכן אשתמש בשיטת ה NPV (שווי מאגרים בניכוי שווי חוב) להעריך את השווי לבעלי המניות.
חישוב שווי מאגרים: בדוחות מצוין רק הנתון של P2 כנתון הבסיס שנכון לאמצע 2026, עומד על כ-5.5 מיליארד דולר עם אורך חיים ממוצע של 18 שנה. נתון ה 2C לא מהותי. לנכסי החיפוש אני מעניק שווי 0 כי לצד הזדמנות הם מגלמים סיכון להפסדים ומחיקת ערך.
לכן אפשר להגיד ששווי העתודות של החברה הוא 5.5 מיליארד דולר בהיוון של 10%.
נעבור לצד החוב. לאנרג'יאן חוב פיננסי נטו של 3.2 מיליארד ובתמונה המצורפת תוכלו לראות את פריסת החוב קרן וריבית. יש תלות במחזור ונגישות לשוק החוב. עם זאת, לאור החוזים הקשיחים, נראה שהסיכון מוגבל.
לכן ה NPV ברמת המאגרים - שווי המאגרים בניכוי שווי החוב - עומד על 2.3 מיליארד דולר.
הוצאות הנה''כ 50 מיליון בשנה - מצריך דיסקאונט על ה NPV ברמת המאגרים. בסוף בעלי המניות משלמים את זה.
לכן שווי שוק של 2 מיליארד דולר נראה הוגן לאור הנתונים לעיל - ומשקף את שווי הנכסים ללא פרמיית מוניטין!
נקודות למעקב:
חוב משמעותי - פריסה לא נוחה של החוב, חשיפה לעליית ריבית. החברה מחלקת את רוב הרווח התזרימי כדיבידנד.
סיכון גבייה מול המצרים - יש חוב של המצרים לחברה. בשנה האחרונה הם הצליחו לגבות את מרבית החוב אבל, במבט קדימה, זה גורם סיכון פוטנציאלי שצריך לעקוב אחריו.
קיטון בעתודות - אנרגיאן מתקשה לצמוח דרך גילוי ופיתוח מאגרים חדשים. רואים את זה בנתוני העתודות שקטנים משנה לשנה. זה מציב סימן שאלה סביב רכיב המוניטין בהערכת השווי. מצד שני, זה עשוי להעיד על ניהול אחראי ועל חוסר נכונות נכונות להתפשר על ניצול הזדמנויות. לפעמים, כשתנאי השוק לא טובים, נכון יותר לא לעשות כלום ולחכות להזדמנויות. לא תמיד צריך לעשות רק בשביל להרגיש כביכול התקדמות.
לסיכום: לדעתי, לאור פוטנציאל הצמיחה המוגבל ולאור התכנסות שווי המאגרים בניכוי חוב והוצאות הנה''כ לשווי המניות, במחיר הנוכחי מניית אנרג'יאן אינה מהווה הזדמנות קנייה. שווי השוק משקף ''שווי הוגן'' ובמקרה הזה ניתן לומר שהשוק יעיל. אין עניין ואין המלצה לפעולה
חלק שישי
נאוויטס היא חברה שנולדה וצמחה מתוך משבר.
בשנת 2015 שוק הנפט חווה טלטלה אדירה. מחיר הנפט צנח מ 110$ ל 40$ לחבית. ברקע מהפכת פצלי השמן שמאפשרת להפיק נפט בדרכים חדשות מה שמגדיל את ההיצע והופך את ארה''ב ליצרנית הנפט הגדולה בעולם וליצואנית נטו. החולשה של שיטת פצלי השמן היא עלות ההפקה הגבוהה - סביב 60-80 דולר לחבית.
קרטל אופ''ק שמורכב מהמדינות שאחראיות ל75% מתפוקת הנפט העולמית נכנס ללחץ ומחליט לשבור את מפיקי הפצלים. הם מתאמים הגדלה חדה של ההיצע שתוריד את מחיר הנפט מתחת לעלות ההפקה ובכך תרתיע את שחקני הפצלים מלהשתמש בשיטה הזאת להפקה מחשש להפסדים. קרטל אופ''ק נחוש לשמר את מעמדו כשליט הבלתי מעורער של מחיר הנפט העולמי.
והמשבר יוצר כאוס בשוק הנפט. גל פשיטות רגל מכה בחברות נפט אמריקאיות שהתמנפו לדעת על פצלי שמן. המודל שלהם התבסס על מחיר נפט של 100$. ברגע שהמחיר צנח, הם נאלצו לנטוש פרויקטים וללכת לצ'אפטר 11. גם חברות שלא התבססו על פצלים, עשו חושבים על פרויקטי פיתוח. ככה זה בתעשיות מחזוריות: בשיא המסיבה כשהכל טוב, כולם רצים להשקיע, ואז כשמגיע השפל, נתקפים בהנגאובר ועוצרים תקציבים. ההיגיון העסקי אומר הפוך: תשקיע בשפל כשהמחירים ברצפה ותמכור בגאות כשהמחירים בתקרה אבל עולם העסקים רחוק מלהיות עולם הגיוני.. וב 2016 אף אחד לא רוצה להשקיע בנפט.
אף אחד חוץ מגדעון תדמור - אחד המומחים הגדולים בישראל ואולי בעולם לפיתוח נכסי גז ונפט.
באותו זמן תדמור פורש מ''דלק קבוצה'', שם הוביל את גילוי ופיתוח מאגרי הגז הישראליים ומחפש את דרכו העצמאית. הוא מבין ויודע טוב מאוד מה שכל איש עסקים ממולח מבין ויודע טוב מאוד: משבר = הזדמנות.
אחד המאפיינים שמבדלים את שוק הנפט משווקי סחורות אחרים הוא היעדר תחרות חופשית. קרטל אופ''ק שולט במחיר. זה עוד גורם שהופך, בעיניי, את שוק הנפט לאטרקטיבי להשקעה: לאורך הזמן מחיר הנפט לא יכול לרדת מתחת לרצפה מסוימת בגלל שקרטל אופ''ק ששולט בהיצע לא יתן לזה לקרות. גדעון תדמור מבין ויודע את זה. הוא מבין שהמשבר זמני ובסוף מחיר הנפט יתייצב בחסות קרטל אופ''ק. והוא מחליט ללכת בגדול על נפט וגז. דווקא עכשיו, דווקא בשיא המשבר. הלקח שאתם יכולים ללמוד מזה מאוד פשוט - ההזדמנויות הגדולות ביותר נוצרות במשברים הגדולים ביותר. זה הזמן לפתוח את הארנקים ולהעמיס. תתעלמו מכל מה שהתשקורת מספרת ורוצו לקנות!
וגדעון תדמור רץ לקנות. בשנת 2017 הוא רוכש את נכס הנפט ''שננדואה'' תמורת סכום סימלי של 1.8 מיליון דולר. שננדואה הוא מאגר נפט מוכח במים עמוקים במפרץ מקסיקו, שהושקעו בו מיליארדי דולרים בקידוחים. לא מדובר בנכס ספקולטיבי אלא במאגר מוכח. ולכן צריך להתעכב כאן ולשאול: איך בעצם נוצרה ההזדמנות? מה האינטרס של החברות שהחזיקו במאגר למכור אותו בנזיד עדשים. למה לא פשוט להחזיק בנכס ולקוות לטוב. אמנם יש הרבה מאוד חוסר הגיון בעולם העסקים אבל יש מעט מאוד פראיירים אם בכלל בעולם הזה. אף אחד לא ימכור לך מרצונו הטוב והחופשי נכס איכותי במחיר רצפה. זה פשוט לא עובד ככה.
התשובה היא שהסיטואציה בשננדואה התאפיינה בשילוב נסיבות ייחודי. הנכס הוחזק ברישיון מ ממשלת ארה''ב שהיה מותנה בפיתוח הנכס + הצגת תוכניות מימון + הפקדת ערבויות כספיות. החברות שהחזיקו ברשיון נקלעו לחובות ולא יכלו לעמוד בהתחייבויות האלה ולכן נאלצו להיפטר מהמאגר. כפי שכתבתי פה מספר פעמים בעבר ועוד אכתוב רבות: בשוק הפרטי ההזדמנויות כמעט תמיד נוצרות כתוצאה ממכירה בלחץ ולא מרצון. וזאת בדיוק היתה הסיטואציה בשננדואה. בנוסף, ההפקה בשננדואה דרשה שימוש בטכנולוגיות חדשניות שכן הקידוחים מתבצעים בעומק של קילומטרים מתחת לפני הים, במקומות שבהם הלחץ התת-קרקעי מגיע ל-20,000 PSI (לחץ קיצוני שיכול לרסק ציוד רגיל) וטמפרטורות גבוהות מאוד. באותם ימים (2015–2017), הטכנולוגיה להתמודד עם לחצים כאלו בבטחה הייתה בחיתוליה ויקרה להחריד. החברות הגדולות חששו שעלויות הפיתוח יצאו משליטה והעדיפו לוותר. גדעון תדמור ניצל את היתרון של חברה קטנה ויזמית: נאוויטס חיכתה מספר שנים, ובזמן הזה התעשייה פיתחה ציוד קידוח חדיש ועמיד יותר שהוזיל את עלויות הפיתוח באופן דרמטי. בסופו של דבר, עלות הפיתוח הסתכמה ל 1.8 מיליארד דולר. כיום שווי חלקה של נאוויטס במאגר מוערך ב 5 מיליארד דולר.
בחלק הבא שיהיה גם החלק האחרון בסדרת הציוצים על גז ונפט אמשיך להרחיב על נאוויטס ואנסה להעריך את שווי המניה.
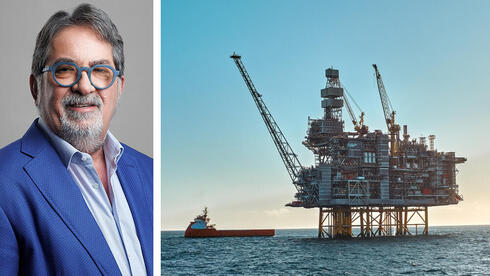
בתמונה: מאגר שננדואה, שהחל להפיק נפט ראשון ביולי 2026.

חלק שביעי
מבחינה ''איכותית'' נאוויטס שונה בנוף חברות הגז והנפט. יש לה מודל עסקי ייחודי (איתור מאגרים מוכחים שנתקעו בשל אתגרים שונים, רכישתם במחיר מציאה ופיתוחם כמפעילה עצמאית), מנהלים חריפים עם טרק-רקורד מוכח (אין צורך להרחיב על הניסיון הרב של גדעון תדמור) ויכולת ביצוע יוצאת דופן (שננדואה). כשאני רואה דבר כזה, האישונים שלי מתרחבים והאנדרנלין נוסק. אני רואה בחברות האלה ''סטארטאפ'' לכל דבר, רק בסיכון הרבה יותר נמוך. ההגדרה שלי לסטארטאפ זה כל עסק שעושה משהו חדש או שונה. מי שעושה מה שכולם עושים, זה לא מעניין. מי שמביא ''הברקה'' זה מעניין.
אבל כשנכנסים למספרים, יש כמה נקודות מדאיגות שעולות. שווי השוק הנוכחי של נאוויטס נע סביב 5 מיליארד דולר ורוב השווי יושב על 2 פרויקטים: שננדואה במפרץ מקסיקו וסי-ליון באיי פוקלנד. בתמונה למטה תוכלו לראות את הערכת השווי P2 בהיוון של 10%. בקיצור קוראים לזה NPV10 P2. נט פרזנט וואליו בהיוון של 10% ל''עתודות'' כלומר החלק המוכח המסחרי במאגרים בתרחיש הבסיס של P2. חדי עין ישימו לב שב סי-ליון הוכנסו גם C2 כלומר הכמויות המוכחות הלא מסחריות. זה יכול לתת אינדיקציה לכך שהנהלת נאוויטס מעריכה שהכמויות האלה יהפכו יום אחד למסחריות ולכן הם מתייחסים לזה כבר מעכשיו כחלק מה''עתודות''. אפשר לראות שיותר מ 50% מהשווי (!) יושב ב סי-ליון. מי שמחפש את השווי הקשיח של המאגרים כלומר P2 בלבד יצטרך לנטרל את C2 של סי-ליון. המספר שיתקבל הוא 8.26 מיליארד דולר (חושב ב AI). כלומר השווי הקשיח של סי-ליון (P2) הוא 3.7 מיליארד דולר. השווי שמופיע בתמונה - 5.160 - כולל גם את C2 שאלה משאבים שמותנים בתוכניות פיתוח עתידיות, קידוחי הערכה ואישורים שונים.
בעוד ש שננדואה הוא מאגר מפיק, סי-ליון צפוי להתחיל להפיק רק ברבעון ראשון 2028 וכרגע מצוי במחלוקת עם ממשלת ארגנטינה. הנכס הזה היה בשוק שנים רבות אבל אף חברת נפט לא רצתה להתקרב אליו בגלל החרם והאיומים מצד ממשלת ארגנטינה שטוענת לבעלות על האי. החרם הארגנטינאי מייצר לא רק סיכון פוליטי אלא גם הנדסי, בגלל הצורך של חלק מהציוד ואוניות הקידוח לעגון בנמלי ארגנטינה שהודיעה שתחרים כל דבר שקשור לסי-ליון. אני לא מומחה להנדסת נפט אבל ממה שהבנתי נאוויטס בנו תוכנית פיתוח שעוקפת את הצורך להישען על נמלי ארגנטינה. בנוסף לנאוויטס אין שום קשר מסחרי עם ארגנטינה כך שהם יכולים לספוג מהם סנקציות. הם נשענים על החוק הבריטי וכנראה מעריכים שהסנקציות של ארגנטינה לא יפגעו בהם. אבל בסוף יש פה סיכון, אם פרויקט סי-ליון יתעכב, או ישתבש, זה יפגע חזק בשווי. זה סיכון שכל מי שמושקע בנאוויטס חייב לקחת בחשבון.
המאגרים עצמם מוטי נפט בצורה מובהקת. נפט גולמי מהווה כ-91% מסך כמויות העתודות המוכחות והצפויות (2P) של השותפות, לעומת גז טבעי שמהווה כ-9% בלבד מכלל העתודות. מבחינת תזרימי המזומנים והשווי המהוון, הדומיננטיות של הנפט גבוהה עוד יותר ומוערכת ב-95%+ מכלל השווי. גורם זה נובע מכך שהגז במאגרי המים העמוקים הינו גז נלווה המשמש בחלקו לתפעול שוטף והזרקה חוזרת, וכן מכך שערכו הכספי של גז טבעי ליחידת אנרגיה נמוך משמעותית ממחירה של חבית נפט בשוק העולמי.
כלומר נאוויטס היא הימור אול אין על נפט.
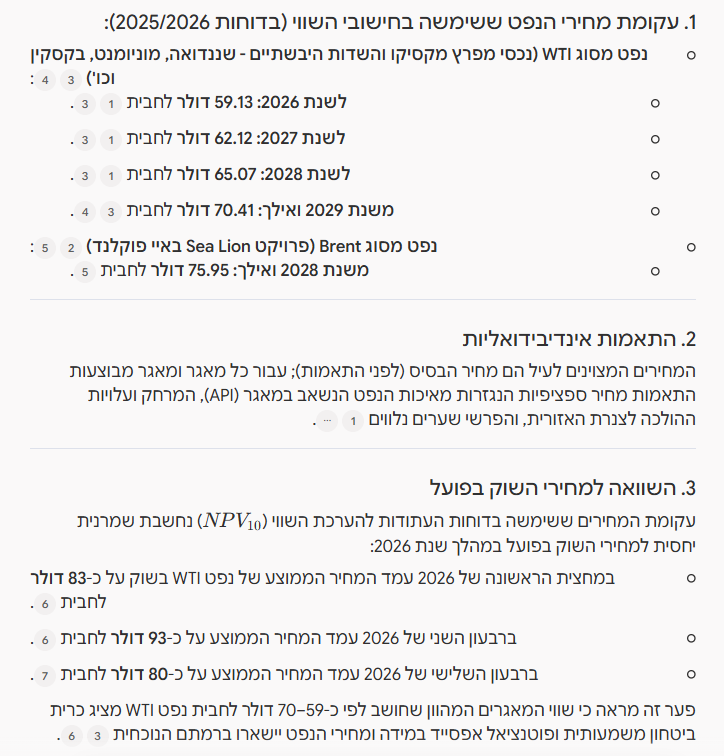
מבחינת חשיפה למחיר הנפט - חלק מההפקה מגודרת כחלק מובנה מהדרישות בהסכמי המימון מול הגופים המממנים. יש כמה שיטות לגידור ולרוב הגידור יגן רק מתרחיש קטסטרופה שמחיר הנפט יורד מתחת ל 50$ נניח אבל כל עוד מחיר הנפט מעל, עדיין יש חשיפה גם לחלק המגודר. לכן אפשר לומר שהתזרים של נאוויטס מושפע באופן מהותי ממחיר הנפט.
מבחינת פוטנציאל עתידי במאגרים (מעבר לכמויות המוכחות) - החלק של נאוויטס במאגרים המוכחים (P2) עומד על כ-550 מיליון חביות נפט ובמשאבים המותנים (C2) על כ-650 מיליון חביות נפט כאשר הרוב המכריע יושב בסי-ליון. כלומר, במונחי חביות נפט, התלות בסי-ליון גדולה אפילו יותר מבמונחי השווי. אפשר לראות את התלות בסי-ליון בתמונה המצורפת. מתוך 1.2 מיליארד חביות נפט - כ 873 (!) יושבים בסי-ליון. החלק של C2 בסי-ליון כפוף לשורה של בדיקות לפני קבלת החלטת השקעה סופית (שאז זה יעבור ל P2). צריך להעמיק שם כדי להעריך את ההסתברות ולוחות הזמנים לפיתוח.
במשאבים המנובאים יש פוטנציאל של מאות מליוני חביות נפט אבל צריך לזכור שמדובר ב''חלום''. בהסתברות מותנית. אלה מספרים תיאורטיים בלבד.
עוד סוגיה זה המט''ח - החוב הפיננסי מתחלק בין חוב דולרי וצמוד דולר של כ 1.26 מיליארד דולר - כ-73% מהחוב הכולל וחוב שקלי לא-צמוד של כ 1.5 מיליארד ש''ח - כ-27% מהחוב הכולל (כ-471 מיליון דולר) . החברה אמנם מגדרת אבל גידור עולה כסף. זה הוצאה כלכלית אמיתית שצריך להתחשב בה.
מבחינת חשיפה להרפתקאות חיפוש וגילוי - יחסית מוגבלת. מרבית קידוחי החיפוש מתמקדים באיזורים סמוכים לתגליות קיימות. ככלל, נאוויטס אינה משקיעה בביצוע קידוחים באיזורים חדשים בעלי סיכון גבוה לכישלון.
לסיכום: מניית נאוויטס כיום היא הימור ''All in'' על סי-ליון. אם משהו ישתבש שם, המניה צפויה להגיב בהתאם. אני מעריך בזהירות שהסיכון לשיבוש חמור קטן אבל עדיין קיים. יש גם תרחישי ביניים כמו למשל הגעה להסכמות עם ממשלת ארגנטינה תמורת תשלום תמלוגים. זה גם ישפיע על השווי. אלה דברים שצריך לקחת בחשבון.
ברמת המספרים: אם נשענים על השווי NPV10 P2 ומניחים תרחיש של ''עסקים כרגיל'' בסי-ליון, המחיר הנוכחי משקף דיסקאונט מצומצם אם בכלל. שווי NPV10 P2 עומד על 8.26, נוריד מזה חוב פיננסי נטו של 1.5, הוצאות הנה''כ, גידור ועוד ירקות, ונקבל פחות או יותר את השווי הנוכחי. אולי יש דיסקאונט קטן אבל לא מעבר.
מאידך, אם מתחשבים גם בפוטנציאל העתידי - הן במשאבים המותנים והן במשאבים המנובאים - נראה שיש דיסקאונט של איזור ה 30%. השווי של זה באיזור ה 1.5 מיליארד דולר. נאוויטס כיום בשווי של 5 מיליארד דולר. רוב הפוטנציאל הזה כאמור יושב בסי-ליון.
בכל מקרה צריך לזכור שהערכות השווי נשענות על מחירי נפט מסוימים בשנים הבאות. בתמונה המצורפת תוכלו לראות את ההנחות לגבי מחירי הנפט העתידיים. כאמור, לנאוויטס חשיפה משמעותית למחיר הנפט ולכן זה משהו שגם צריך לקחת בחשבון.
2 הפרמטרים שהכי משפיעים על השווי של נאוויטס זה השווי של סי-ליון ומחיר הנפט.