
מתודולוגיה לניתוח עסקי הלוואות - בנקים ואשראי חוץ בנקאי 1/11/2026
חלק ראשון
2019-2021 היו שנות הזוהר של ענף האח''ב (אשראי חוץ בנקאי) בישראל. שורה של חברות מהתחום הונפקו בבורסת ת''א בקול תרועה רמה ולקול צלילי הפעמון המבשר על תחילת המסחר. שמפניות נפתחו, לחיצות ידיים הוחלפו וחיוכים מפה לאוזן מילאו את אולם ההנפקות. המוסדיים שרק מחפשים לאן לדחוף את ה 5 מיליארד שקל הפקדות נטו שזורמים אליהם כל חודש, הצטרפו לטרנד והזרימו לענף מאות מיליוני שקלים בחוב ובהון.
גם העיתונים הכלכליים לא הפסיקו להלל ולשבח את ההזדמנות הגדולה שיש בתחום. היתה תחושה של בוננזה באוויר.
עלאק בוננזה.
הרקע לצמיחת האח''ב היה שילוב של שינויים רגולטוריים (ועדת שטרום), סביבת ריבית נמוכה וצורך בשוק (הבנקים בישראל מאוד שמרניים ביחס לעולם וענף האח''ב כמעט ולא היה קיים אז). שורה של אחבי''ם צצו כפטריות אחרי הגשם במטרה לעשות דבר מאוד ''פשוט'': לקחת אשראי מהמערכת הפיננסית השמרנית בריבית נמוכה ולהלוות הלאה לעסקים ממגוון תחומים במשק בריבית גבוהה וליהנות מהמרווח.
על פניו מדובר במודל עסקי מעניין: קודם כל חשיפת הבסיס היא חוב. כל מי שלמד מימון יודע שחוב קודם להון. להיות חשוף לחוב של חברות לכאורה בטוח יותר מאשר להיות חשוף להון שלהן. מעבר לזה, במקרים רבים יש בטוחות בצורת נדל''ן/ציוד/מלאי וכד' מה שעוד יותר מקטין את הסיכון. מרווחי המימון (הפער בין הכנסות המימון להוצאות המימון) יפים, צמיחה טבעית עם הכלכלה + שוק בתולי בצמיחה טבעית (יש צורך אמיתי בשוק לפתרונות אח''ב), הגנה טבעית מאינפלציה, הוצאות תפעול יחסית נמוכות (להרבה מהחברות אפילו לא היו סניפים פיזיים), שולי רווח נאים, תשואה על ההון 20%+, השקעות הוניות אפסיות, אין סיכון מלאי/עונתיות/תלות בספקים וכד'. על פניו מדובר במודל עסקי חלומי שמספק תשואה גבוהה בסיכון נמוך.
אבל לצד הפונדמנטלס החזקים מאוד, למודל העסקי של תיווך אשראי (גם בנקים וגם אח''ב) יש גם צד שני, אפל ומסוכן. המודל העסקי הזה פועל על מינוף חריג - בבנקים 1 ל 9, באח''ב אחד ל 4-6 ויותר. המשמעות היא שמספיק שחלק קטן מתיק האשראי יגיע לכשל בשביל להפיל את החברה כולה.
ניתן דוגמא מספרית מדוחות מניף:
תיק אשראי 3.2 מיליארד.
הון עצמי 619 מיליון.
מה שגוזר יחס הון למאזן של 20% (מינוף של פי 4).
עלות מימון 6.5%.
ריבית ממוצעת ללקוחות - 12%.
מרווח המימון (הפער) - 5.5%.
אבל מאחר וחלק מהתיק ממומן מהון עצמי עליו מניף לא משלמת ריבית, מרווח המימון האפקטיבי הוא 6.76% (חישוב פשוט). המשמעות היא שמספיק ש 6.76% מההלוואות יגיעו לכשל בשביל שההון העצמי של מניף יתחיל ''להיאכל''. כשזה יקרה, הרווח הנקי יתאפס, הבנקים יסגרו את הברז למניף ומשם קצרה הדרך לפשיטת רגל (אל תשכחו שיש גם הוצאות תפעול, הנה''כ וכד' שאפילו לא הכנסתי לחישוב..).
אז מה אמור להסיק מכך משקיע ערך שמחפש הזדמנויות? האם הענף מעניין לאור הפונדמנטלס החזקים או שלא לאור המינוף המבני? ואני מדגיש שהשאלה הזאת רלוונטית גם לאח''ב וגם לבנקים שעיקר הכנסתם מריבית. המודל העסקי זהה: מודל של תיווך אשראי.
התשובה שלי היא שזה תלוי בחברה הספציפית ובאופן ניהול הסיכונים מצד ההנהלה. אח''ב א' יכול להיות מאוד מסוכן ואח''ב ב' יכול להיות מאוד סולידי. הפרמטרים שצריך לבחון הם איכות תיק האשראי (על פי קריטריונים אובייקטיביים קשיחים) ואיכות ההנהלה.
האתגר הוא שהדוחות היבשים רחוקים מלתת תמונת מצב בזמן אמת על הפרמטרים האלה. יש צורך לצלול לביאורים בדוחות ולהכיר באופן אישי את ההנהלה.
חלק שני
אחת מהאחבי''ם שהונפקו בקול תרועה רמה בשנות הגאות היתה ''בול מסחר''. ביוני 2021, בול מגייסת כ 30 מיל' ש''ח לפי שווי של כ-118 מיליון ש''ח (לפני הכסף). כל המי ומי משתתפים בהנפקה: מור, הפניקס, IBI ואפילו קרן נוקד המתוחכמים. הביקוש היה כל כך גבוה שמחיר סגירת המניה נקבע ברמה הגבוהה בכ-19% מהמחיר שבו הוצעו המניות למוסדיים, ובכ-10% מעל מחיר המינימום במכרז. כולם רצו לקחת חלק בסיפור היפה של בול.
הם רק שכחו לעשות דבר אחד קטן ודי שולי: לצלול לדוחות. למספרים. אם הם היו עושים זאת, הם היו שומעים, במעמקי הדוחות את זעקות השבר. המספרים צעקו ''הצילו''. אף אחד לא התייחס. הם היו כל כך להוטים לקחת חלק ב''בוננזה'' שהם התעלמו לחלוטין מנורות האזהרה האדומות מדם. זה קרה, קורה ויקרה עוד אלף ואחד פעמים בשוק ההון. אני מבטיח לכם. המספרים יצעקו הצילו ואף אחד לא יתייחס. חוץ ממכם. אתם קוראים את הציוצים שלי, יודעים איפה צריך להסתכל ומזהים דגלים אדומים במידה ויש.
אבל עוד לפני המספרים, שווה להתעכב על האנשים. כי בסוף ביזנס איטס אבאוט פיפל. מייסד ומנכ''ל בול מסחר הוא רונן בכור. אם תעשו עליו גוגל תגלו שהאיש היה מעורב בעבר בעסקאות ממונפות ומסוכנות. אמנם זה במסגרת החוק אבל אישית זה דגל אדום עבורי. אני רוצה לראות בראש חברה שעוסקת במתן אשראי אנשים לא רק הגונים אלא גם שמרנים. טיפוסים חובבי מינוף וספקולציות מרתיעים אותי. אתמול הם הימרו בכסף שלהם, מחר הם יהמרו בכסף שלי. יש פה סוגיה של אמון ומבחינתי זה עניין מהותי. אז הדגל האדום הראשון מבחינתי זה האנשים. תבדקו את הרקע שלהם, ההיסטוריה, סגנון האישיות שלהם, מה אומרים עליהם בשוק וכד'. בעסקים בכלל ובעסקי הפיננסים בפרט הכל בנוי על אמון. אז אולי זה היה לפני הרבה שנים והוא טעה והיום הוא מתנהל אחרת, הכל יכול להיות אבל צריך לבדוק לעומק. צריך לפגוש את הבנאדם ולהסתכל לו בלבן של העיניים. אין אפשרות אחרת.
אבל גם בלי להכיר את מעלליו של מר בכור, המספרים בביאורים לדוחות שיקפו בזמן אמת שחלק לא קטן מתיק האשראי בסיכון גדול לכשל. וזה מבחינתי הדגל הכי אדום מדם שיכול להיות.
הדגשתי בכוונה את המילה ''ביאורים'' כי דוחות כספיים מכילים את הדוחות היבשים שזה בערך עמוד-שניים לכל דו''ח, ו''ביאורים''. הביאורים חשובים לא פחות ואולי אפילו יותר מהדוחות עצמם כי הם מפרטים את התנועה וההרכב של כל סעיף, לצד הרחבות נוספות כאשר נדרש.
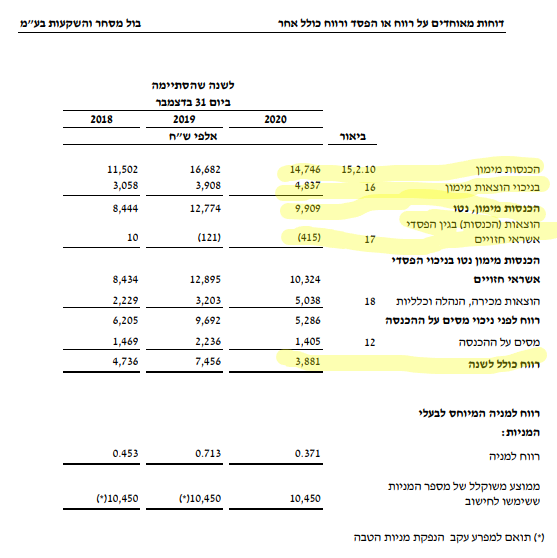
מי שיעבור על הדוחות היבשים של בול לשנת 2020, השנה שלפני ההנפקה, עשוי להתרשם שמדובר בחברה סולידית עם תיק אשראי איכותי. בסעיף ההפרשות להפסדי אשראי נרשמו הכנסות של 415 אלף ש''ח… סעיף ההפרשות אמור לבטא כביכול את הצפי להפסדי אשראי שזה הסיכון הגדול ביותר במודל העסקי האחב''י. המשמעות של הכנסות בסעיף כזה במקום הוצאות זה שבשנים קודמות רשמו הפרשות גדולות והשנה התברר שלא היתה הצדקה ולכן מבטלים את ההפרשות וזה נרשם כהכנסה. על פניו זה אינדיקציה חיובית מאוד.
יש רק עניין קטן ואיזוטרי לחלוטין: ההפרשות מבוססות על הערכות ואומדנים ויש להנהלה שיקול דעת רב לשחק במספרים (לרמות תכלס). ההפרשות זה נתון עם פוטנציאל הטעיה וזה בדיוק הסיבה שאי אפשר להסתמך על המספר היבש שמופיע בדו''ח רו''ה.
אז איך מודדים את סעיף ה''הפרשות''?
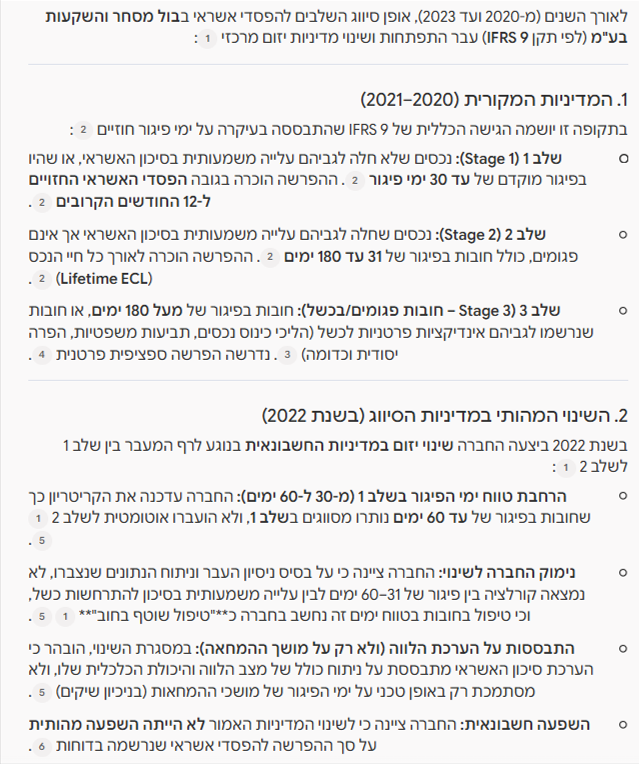
תקן IFRS9 שעוסק בהכרה ומדידה של הפסדי אשראי קובע שצריך לחלק את תיק האשראי בכל מועד חתך ל 3 קבוצות:
חובות שלגביהם לא חלה עלייה בסיכון האשראי ממועד ההכרה לראשונה (זה בדרך כלל החלק הבטוח והסולידי בתיק שאין אינדיקציות לכשל אפשרי)
חובות שלגביהם חלה עלייה בסיכון האשראי אך הם עדיין לא מוגדרים כחובות פגומים.
חובות פגומים (החלק המסוכן והבעייתי ביותר בתיק).
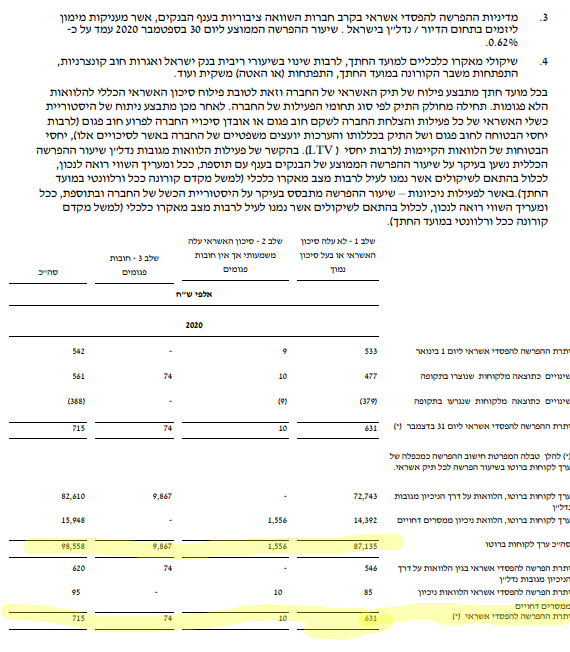
אם תסתכלו על ביאור ההפרשות של בול מהתשקיף לפני ההנפקה (בתמונה) תראו את החלוקה הזאת. מתוך תיק אשראי של 98 מיליון:
שלב 1 - החובות בסיכון הנמוך ביותר - 87 מיל' - סביב 88% מהתיק
שלב 2 - החובות שלגביהם חלה עלייה בסיכון האשראי - 2%
שלב 3 - חובות בפיגור עמוק, 9.8 מיל', כ 10% מהתיק.
סיווג השלבים נקבע לפי הערכה ואומדן וזה מפורט גם כן בביאורים. במקרה של בול וזה מה שנהוג גם באחבי''ם אחרים זה לפי מספר ימי הפיגור. מעל 30 יום, מעבירים לשלב 2, ומעל 60/90 יום לשלב 3. זה הגיוני. לווה שמפגר בתשלום זה נותן אינדיקציה לעלייה ברמת הסיכון ומצדיק מעבר בין שלבים.
אבל פה מגיע הקאץ': לכל שלב, החברה קובעת על סמך ''שיקול דעת'' את אחוז ההפרשה מתוך סך ההלוואות ברוטו המיוחסות לאותו שלב, ובמקרה של בול, ניתן לראות הערכות ושיקול דעת אופטימי במקרה הטוב ומוליך שולל במקרה הפחות טוב. תסתכלו למשל על ההלוואות הכי בעייתיות - אלה שבשלב 3, אלה הלוואות שנמצאות בפיגור עמוק. כמה בול מפרישה עליהם? 74 אלף ש''ח בלבד (על 9.8 מיליון…) התירוץ של ההנהלה הוא שיש ''בטוחות'' אבל הם כמובן לא יספרו לכם שמדובר בבטוחות נדל''ן שלוקח 3-5 שנים לממש ועד אז המימון מהבנק דופק… ובכלל לא בטוח שהמימוש יכסה את כל ההלוואה… ומה עם הוצ' משפטיות בכל תהליך המימוש? עד שנכס הנדל''ן ימומש האח''ב יפשוט רגל (וזה מה שבאמת קרה בסוף…). אז מה שווה הבטוחה?...
אז אחרי שהבנו שנתון ה''הפרשות'' בדו''ח רו''ה נותן פתח להטעיות. על מה כן צריך להסתכל?
ובכן, על נתונים אובייקטיביים שמעידים על איכות התיק, ולא על נתונים סובייקטיביים!
על הפרשות אל תסתכלו!
אבל על דוח גיול לקוחות ועל ביאור סעיף ההפרשות כן תסתכלו!
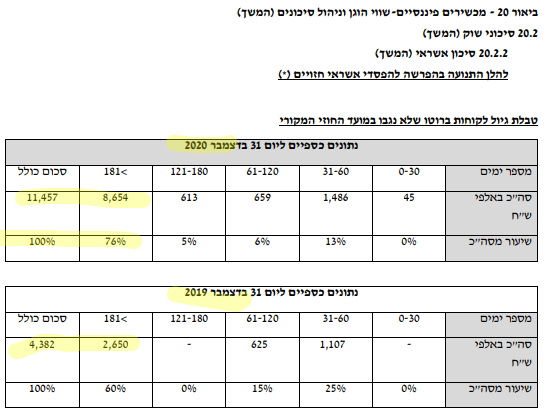
צירפתי לכם בתמונה גם את דוח גיול הלקוחות של בול לשנת 2020 ממש לפני ההנפקה… רואים שחור על גבי לבן שיותר מ 10% מהתיק בפיגור… כאשר הרוב בפיגור עמוק של מעל 180 ימים(!). 10% מהתיק בפיגור של מעל חצי שנה זה המון! וזה מעיד על מצב מסוכן ובעייתי. תזכרו, המודל עסקי עובד על מינוף ומרווח הטעות צר מאוד. שיעור פיגורים ''איכותי'' זה עד 2% מהתיק גג כתלות במרווח המימון, כשבכל מקרה שיעור הפיגור העמוק צריך להיות עד חצי אחוז מהתיק נניח, לא מעבר. בטוחות נדל''ן לא מספקות, יש פה עניין תזרימי.
עכשיו אני מעודד אתכם להסתכל בעצמיכם על הביאורים האלה בדוחות בול ל 2021 ו 2022. אתם תראו שחור על גבי לבן שהמצב רק החמיר... שיעור הפיגורים רק עלה.
בנוסף, הם שינו הגדרות וסיווגים בזמן הזה. גם אם הייתם מצוננים, הייתם מריחים שמשהו מסריח קורה שם מתחת לפני השטח.
ואכן, ביוני 2023, בול הודיעה ''לפתע פתאום'' שלא תעמוד בתשלומי האג''ח הקרובים. שיעור הפיגורים הגבוה חנק אותה תזרימית ומשם הדרך לפשיטת רגל היתה מהירה. תוך ימים ספורים, מונו כונסי נכסים לפירוק החברה.
בתשקורת ניסו להציג את זה כאילו אף אחד לא ידע וזה קרה בהפתעה. שקר מוחלט. מי שקרא את הדוחות ידע וראה. הנה אני מראה לכם את זה שחור על גבי X. העיתונאים של כלכליסט פשוט לא יודעים לקרוא דוחות וניזונים משמועות בלבד. זה הכל.
לסיכום: תסתכלו קודם כל על דו''ח גיול לקוחות. המידע הזה אובייקטיבי ומספר על חובות בפיגור לפי ימים. כלל אצבע זה לא יותר מ 2% מעל יום אחד ומעל חצי אחוז לפיגור עמוק.
החובות בפיגור נותנים את האינדיקציה הטובה ביותר לגבי איכות התיק לצד היכרות עם ההנהלה.
בנוסף, תסתכלו על ביאור ההפרשות. זה מספר לכם עד כמה ההנהלה מנצלת את ''שיקול הדעת'' להטעות. שיעור ההפרשה לכל שלב צריך להיות הגיוני. הפרשה של 70 אלף על חוב של 10 מיליון בפיגור עמוק זה לא הגיוני... אם אתם רואים שיעור הפרשות שלא עושה שכל, ההמלצה שלי היא להתרחק!
חלק שלישי
יעקב פיננסים היא חברת האשראי החוץ בנקאי המובילה בישראל במונחי צמיחה ואיכות תיק אשראי ושאף אחד לא יספר לכם אחרת!
אבל אני לא אוהב לדבר בסיסמאות. אני רוצה לצלול יחד איתכם אל תוך הדוחות ולהראות לכם למה אני חושב ככה, שחור על גבי X. בלי שטיקים ובלי טריקים.
ועל הדרך גם להראות לכם את האחבי''ם המסוכנים ביותר, אלה שצריך להתרחק מהם כמו מ

!
אני הולך לעשות את זה בדיוק כמו שהראיתי לכם בציוץ הקודם על בול. דרך דו''ח גיול לקוחות ודרך הביאור הפרשות להפסדי אשראי.
אז בואו נעבור אח''ב אח''ב ודרך המספרים נראה איפה הסיכונים ואיפה ההזדמנויות.
אני הולך לסקור 10 אחבי''ם שמצאתי בבורסה בת''א:
מימון ישיר
נאוי
מניף
יעקב
שוהם
אס.אר אקורד
מכלול
מימון
ברקת
מלרן
מיכמן
אני מחפש את האח''ב שמציג את היחס המשולב הטוב ביותר בין צמיחת התיק, מרווח מימון, שיעור פיגורים נמוך והפרשות נאותות שתואמות את רמת הסיכון. אני יודע שיש הבדלים במיקוד העסקי: מניף עושה מזנין ויעקב עושה נכיון צקים. אבל מבחינתי המיקוד פחות משנה, מה שיותר חשוב זה ניהול הסיכונים.
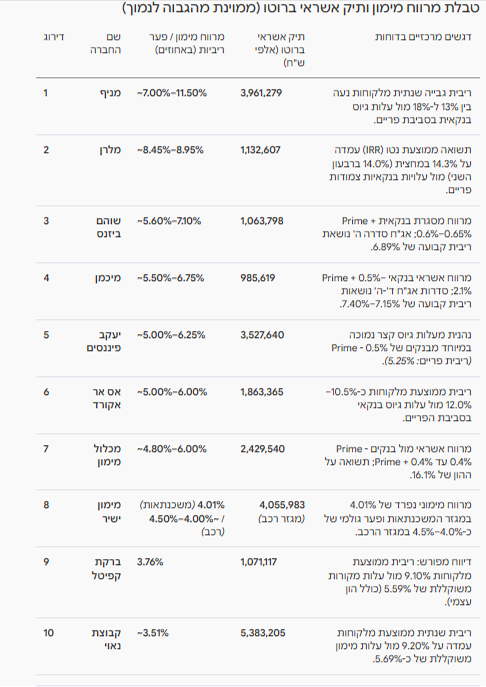
נתחיל עם ניתוח מרווח המימון: בתמונה תוכלו לראות סינון של החברות לפי מרווח המימון מהגבוה לנמוך:
מניף ומלרן בראש עם מרווחים של 8%-9%,
אחריהם שוהם, מיכמן, יעקב, אס אר ומכלול עם 5%-6%, ובסוף משתרכים מימון ישיר, ברקת ונאווי עם 3%-4%.
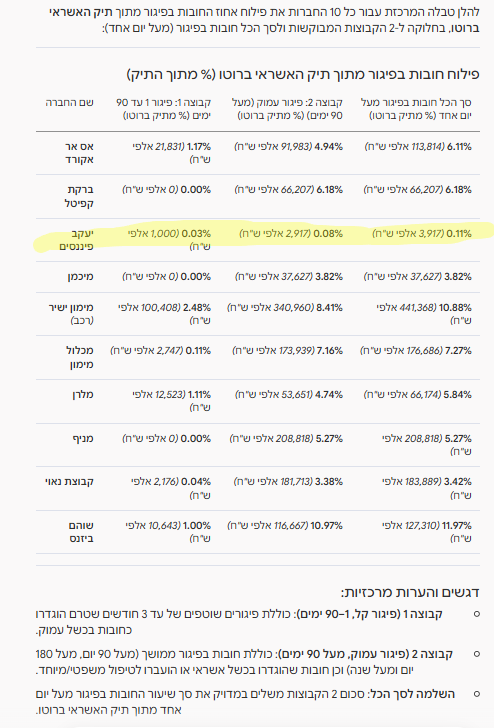
נמשיך לדו''ח גיול לקוחות (הכי חשוב!!): בתמונה תוכלו לראות טבלה מסודרת של שיעור החובות בפיגור קל (פחות מ 90 יום) ושיעור החובות בפיגור עמוק (מעל 90 יום) מתיק האשראי ברוטו, לפי חברות:
מניף - נכנסתי לדו''ח עצמו ונראה שהם עושים מניפולציות. ההגדרות משונות ולא ברורות. מריח שחלק ניכר מהתיק בפיגור והם מנסים להסתיר את זה. אם יש ספק, אין ספק. תיזהרו!
שוהם - עושה פלאשבקים לבול. שיעור פיגורים עמוק 10% מהתיק עם מרווח מימון בטווח האמצעי. רע מאוד, תיזהרו!
מימון ישיר - שיעור גבוה מאוד בכשל/פיגור. תיזהרו!. נכנסו למשכנתאות סאב-פריים לאחרונה יעני לצמוח ולגוון. לא צמיחה ולא גיוון. זה להוסיף חרא לחרא. תיזהרו!
ברקת - חשיפה גבוהה לפרויקט כיכר המדינה. חצי מהתיק ''הוארך בהסכמת הצדדים''. מרווח מימון נמוך מידי ביחס לסיכון. לא מעניין.
מכלול - גם מריח לא טוב. הם עושים מזנין ויש להם הגדרות משונות לכשל. מריח לא טוב. תיזהרו!
נאווי, אס אר, מלרן ומיכמן - לא מסוכן מידי אבל לא הזדמנותי בשום צורה. פיגורים מעל 2% עם מרווח של 5%-6%, אותי באופן אישי לא מעניין (אולי חוץ ממלרן).
יעקב פיננסים - בולט לטובה בצורה חריגה. פיגורים אפסיים ומרווח מימון יפה. יש פה יחס הולם בין סיכון לתשואה.
שאול נאווי, את הקול שלי כבר קיבלת!
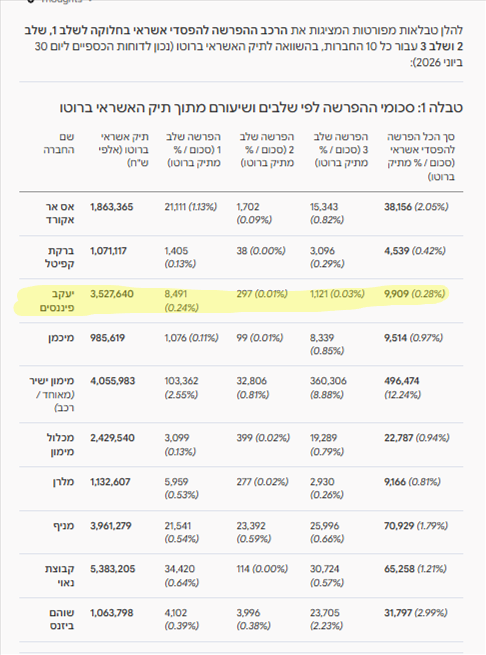
ונסיים עם ניתוח ההפרשות: בתמונה תוכלו לראות את סכומי ההפרשה לפי שלבים (שלב 1, שלב, 2, שלב 3 כמו שהסברנו בציוצים קודמים).
מימון ישיר - עושים עבודה טובה בהפרשה. נכון, שיעור הפיגורים גבוה אבל עשו הפרשות נאותות שמייצגות.
אס אר רקורד - נראה שההפרשות מייצגות. פיגורים 2%-3%. הפרשות בהתאם. יפה!
יעקב פיננסים - וול דאן! הפרשות נאותות מאוד ביחס לשיעור הפיגורים האפסי.
שימו לב שכל שאר האחבים מציגים שיעורי הפרשות נמוכים מאוד ביחס לשיעור הפיגורים. זה סימן רע מאוד! זה סימן אזהרה אדום מדם. תתרחקו!
ומה לגבי צמיחה? ובכן, שאול נאוי התחיל מאפס ב 2022 (אחרי שנפרד מאחיו דורי נאוי על רקע סכסוך אישי), והיום תיק האשראי עומד על 3.5 וממשיך לצמוח חזק, במינימום סיכון. אף אחד מהאחבים לא הציג אפילו משהו דומה לזה. הם לא צומחים כמוהו ובוודאי שלא עושים את זה בסיכון נמוך כמוהו. אגב אנקדוטה, הוא קרא לחברה ''יעקב פיננסים'' על שם אביו.
לאור הנתונים, המסקנה החד משמעית העולה היא שיעקב פיננסים היא חברת האשראי החוץ בנקאי המובילה בישראל במונחי צמיחה ואיכות תיק אשראי ושאף אחד לא יספר לכם אחרת!
עכשיו, כשסיימתי לכתוב את הציוץ שמתי לב שיש אח''ב ששכחתי - אופל בלאנס. אני משאיר לכם את האח''ב הזה למחקר עצמאי.
חלק רביעי
שאול נאוי הוא צדיק בסדום, ודוחות האחבים צועקים את זה.
הראיתי לכם שחור על גבי X את סימני האזהרה בדוחות האחבי''ם: את שיעור הפיגורים הגבוה, את ההפרשות הלא מספקות ואת מרווח המימון הלא הולם בכלל.
המסקנה העולה מכל הנתונים האלה היא שהמודל האחבי ה''פשוט'' של לקחת אשראי ב 5% ולהלוות הלאה ב 12% אינו פשוט כלל וכלל. התשואה גבוהה, אבל גם הסיכון גבוה. זה לא מעניין.
אבל גם ראינו שאצל שאול נאוי מ''יעקב פיננסים'', המצב שונה בתכלית. אצלו שיעורי הפיגורים אפסיים, מרווח המימון הולם, וההפרשות נאותות. שאול נאוי הוא צדיק בסדום.
אז מה הסוד של שאול? איך הוא מצליח לעשות את מה שאף אחד לא מצליח?
את זה אני הולך לחקור.
ברגליים ובעיניים.
בכוונתי ליצור קשר עם הנהלת ''יעקב פיננסים'' כדי להבין יותר לעומק על העסק. על הניהול, על מה הם עושים אחרת.
השאיפה? להתלוות לשאול ליום עבודה. לראות בעיניים את הקסם ודרך זה להבין האם אני רוצה להיות שותף לזה. האם אני רוצה להשקיע במניה ולהיות שותף לצמיחה.
כי בעסקי האשראי איך תחליף להיכרות אישית עם ההנהלה.
מה שהכי מדאיג אותי זה התלות בשאול. הוא לא צעיר אבל גם אם היה צעיר, עסק שתלוי באדם יחיד, מקבל דיסקאונט משמעותי לשווי מאשר עסק שלא תלוי באדם יחיד. זה פשוט סיכון גדול מידי. אז אני רוצה להבין האם ''יעקב פיננסים'' תמשיך לצמוח ולהתנהל אותו דבר גם ביום שאחרי שאול? או שלא?
חלק חמישי
ב 8 במרץ 2023 קרה אירוע שזעזע את המערכת הפיננסית.
בנק ״סיליקון וואלי״, הבנק של ההייטקיסטים, הבנק ה 16 בגודלו בארה״ב, עם היקף נכסים של 209 מיליארד $ ופיקדונות של 175 מיליארד $, הודיע על מימוש אג״ח ממשלתי בהפסד כבד וגיוס חירום של 2 מיליארד $ כדי לייצב את המאזן.
המשקיעים נתקפו בהלם, הטוויטר התמלא בציוצים מרעישים, וקרנות הסיכון-סיכון (המכונות בטעות ״הון-סיכון״) הורו לחברות הפורטפוליו ״למשוך את הכסף מיד״. התפתחה ריצה וירטואלית אל הבנק ותוך יומיים הבנק קרס. הפד לא חילץ. הפד לא מחלץ בנק שלא מסכן את המערכת הפיננסית.
חמישה ימים בלבד לפני שקרס, ב-6 במרץ 2023, הבנק עוד הספיק להתגאות בציוץ רשמי בטוויטר על כך שנבחר לרשימת "הבנקים הטובים ביותר באמריקה" של מגזין Forbes זו השנה החמישית ברציפות.
יום לפני הקריסה, רוב מוחץ של האנליסטים שסיקרו את המניה, כ-30 במספר, העניקו המלצת ״קנייה״, עם מחיר יעד גבוה בהרבה ממחיר המניה, גם חברות הדירוג היו אופטימיות. כולם היו אופטימיים לגבי הפוטנציאל הטמון בדומיננטיות של הבנק בסקטור ההיי-טק הצומח.
כולם היו בטוחים שלמניה יש רק כיוון אחד: למעלה.
עלאק למעלה.
ו ב-9 במרץ, רגע אחרי הודעת הבנק על ההפסד של ה-1.8 מיליארד דולר, התמונה משתנה באחת: האנליסטים האופטימיים ״מתעוררים״. בנקים כמו ג'יי פי מורגן ו-Bank of America מורידים את דירוג המניה בבת אחת, וחברות דירוג האשראי הרשמיות (כמו S&P ומודי'ס) חותכות את דירוג האשראי של הבנק בצורה אגרסיבית לדרגות "זבל" וחדלות פירעון (דירוג 'D').
אבל זה כבר היה מאוחר מידי.
מי שהקשיב להמלצות האנליסטים וסוכנויות הדירוג, מצא את עצמו, כמו בעוד אלף ואחד מקרים שקרו ועוד יקרו, עם הפסדים כבדים.
המשקיעים למדו על בשרם שיעור חשוב בהשקעות: אין תחליף ל Think for yourself.
זה למה יש לי פח גדול במשרד. לזרוק לשם את כל ה״אנליזות״ של הבנקים הגדולים וחברות הדירוג.
אבל מה באמת קרה ב״סיליקון ואלי״? האם באמת לא ניתן היה לחזות מראש את הקריסה? איך הבנק קרס? ומה זה אומר על השקעות בבנקים?
איך עושים אנליזה אמיתית לבנקים ומזהים מראש, לפני וול סטריט, דגלים אדומים מדם בדוחות?
התשקורת, כדרכה שלא בקודש, יצרה פאניקה מיותרת. הכותרות זעקו על ״פאניקה במערכת הבנקאות״, ״החלה ריצה אל הבנקים״ ו ״האם המשבר שהצית את השפל הגדול חזר?״, ״האם אנחנו בשידור חוזר של 2008?״ ועוד כל מיני כותרות שונות ומשונות שמטרתן אחת: לייצר דרמה. דרמה מיותרת.
התשקורת ניזונה מדרמה וזה מובן. הם מתפרנסים מזה. אבל מה שאתם צריכים לעשות במצבים כאלה זה לנשום עמוק, לשתות כוס מים אם צריך, ולקרוא את הציוצים שלי. כך תדעו בדיוק מה באמת קרה וקורה. כי אני לא מדבר במילים. אני מדבר במספרים. והשפה שלי היא לא עברית ולא אנגלית. היא שפת החשבונאות שמלמדת אותי איך לקרוא דוחות כספיים ולזהות סיכונים והזדמנויות מראש.
וכשפורצת פאניקה בשוק שמפילה את כל מניות הבנקים ללא הבחנה, אתם נכנסים לפאניקה מסוג אחר: פאניקה מלפספס הזדמנויות גדולות שנוצרות בדיוק במצבים כאלה. במצבים שבהם השוק נתפס בפאניקה מוחלטת ומתעלם לחלוטין מהעובדות והמספרים.
כך מייצרים אלפא בריבוע על השוק.
אז בציוץ הבא אני הולך לצלול אל דוחות הבנקים, בנסיון לפתח מתודולוגיה מסודרת להבנת וניתוח הסיכונים וההזדמנויות.
כי בנק יכול להיות עסק מאוד סולידי אבל גם מאוד מסוכן, כתלות בניהול הסיכונים.
חלק שישי
מאזן של בנק נראה הפוך לגמרי ממאזן של חברה רגילה. בחברה רגילה, פיקדון הוא נכס והלוואה היא התחייבות. אצל בנק הפוך: הלוואות הם נכס. פיקדונות הציבור הם התחייבות. ההגיון פשוט: בנק פועל כמתווך אשראי, לוקח מהציבור פיקדונות בריבית נמוכה ומלווה הלאה בריבית גבוהה. לכן הפיקדונות לציבור הם התחייבות. ההלוואות לעומת זאת הם נכס. זכות כלכלית לתקבולי קרן וריבית בעתיד.
אבל בנקים זה ענף שלם. ובתוך הענף הזה יש מודלים עסקיים שונים/משלימים. קחו למשל את ״גולדמן סאקס״ או ״מורגן סטנלי״ או ''UBS''. לגולדמן יש פעילות ענפה של בנקאות להשקעות ומסחר ספקולטיבי לצד פעילות שמרנית של ניהול עושר והלוואות. מורגן ו UBS חזקים מאוד בניהול עושר. ניהול עושר זה שירותים. זה סולידי. גובים דמי ניהול בסוף כל חודש כמו שעון, ללא תלות במצב השוק. ניהול עושר זה עסק מעניין. מסחר בשווקים לעומת זאת, פחות. אני לא מבין ולא רוצה להבין אילו ספקולציות הם עושים שם. אני מעדיף להתרחק וזהו. לא לקחת סיכון. אלא אם אני יודע בדיוק מה ואיך הם עושים.
אני רוצה להתמקד ברכיב האשראי של הבנקים, והדבר הראשון שאני בוחן, זה המודל העסקי. וכשאני אומר המודל העסקי אני מתכוון למכלול ההיבטים של המודל העסקי:
אני רוצה להכיר קודם כל את ההיסטוריה של הבנק: מתי הבנק הוקם? איך הוא התמודד עם תקופות משבר? האם הוא פועל באותו אופן כבר 100 שנה או משנה כיוון כל 5 שנים? האם יש מיקוד ואסטרטגיה? מהי? אם תחשבו על זה בנק מוכר כסף וכסף זה קומודיטי. הכסף של בנק לאומי שווה בדיוק כמו הכסף של בנק מזרחי ולכן בידול בבנקאות בא לידי ביטוי בדרכים ובצורות אחרות מאשר בעסקים אחרים. יש בנק שחזק בקרב אוכלוסיות מסוימות, בסגמנטים מסוימים וכד'. צריך להבין לעומק את הבידול. צריך לראות שהבנק ממוקד ולא מתפזר. אתן לכם דוגמא מ 2 בנקים ישראליים: הבינלאומי מול וואן זירו. הבינלאומי הוא בנק ממוקד עם הנהלה חזקה, מאזן איתן ותיק אשראי עם 0 פיגורים. וזה ניכר בכל סעיף וסעיף בתוצאות הכספיות. בסוף, הניסיון הצנוע שלי בשוק ההון לימד אותי שהדוחות לא משקרים (אלא אם יש הונאה). וואן זירו לעומת זאת, הוא בנק חסר מיקוד לחלוטין. אין אסטרטגיה, אין תוכנית, אין כלום, רק חלומות וסיפורים על ''בנק דיגיטלי'' ו ''שירות אישי''. אין מודל עסקי ברור, אין התמקדות בנישות, אין תוכניות עבודה ואין גם רווחים. מנהלי וואן זירו מספרים כבר כמה שנים על ''איזון תפעולי ברבעון הבא'' ו''מעבר לרווחיות חזקה בשנה הבאה''. בפועל? רק הפסדים. ב 2025 הבנק רשם הפסד כבד של 200 מיליון ש''ח והוא שורד רק בזכות הזרמות הון של בעלי שליטה ומשקיעים. אני לא אשקיע בוואן זירו גם לפי חצי מההון העצמי. למה? כי אין מודל עסקי ברור. אין מיקוד. יש רק סיפורי צמיחה וחלומות. זה פחות מתאים לי.
אחרי שהתרשמתי שהבנק ממוקד ויש בידול אני ממשיך לבחינה מעמיקה של המודל העסקי דרך השאלות הבאות:
- מי קהל היעד? קמעונאי? עסקי? אילו סוגי עסקים? אישית אוהב את יעקב פיננסים ו DF CAPITAL כי הם מספקים אשראי עסקי המסייע לעסקים לצמוח. הם ממלאים תפקיד חשוב וקריטי בכלכלה. הם מייצרים ערך אמיתי בכלכלה ואני אוהב את זה.
לאילו מטרות האשראי משמש? לדיור? לרכישת ציוד עסקי? או למימון חופשות במיקונוס…
האם יש התמחות בסגמנטים? למשל בנק מזרחי חזק במשכנתאות, צריך להבין מה נותן לו את החוזק הזה? האם יש פה ''חפיר''?
מה פרופיל הלווים? בטוחים? בסיכון גבוה?
מה מח''מ ההלוואות? טווח קצר, בינוני, ארוך. ואיך זה מתכתב עם מח''מ הפקדונות?
מה הריבית הממוצעת והאם היא תואמת את רמת הסיכון? מהו מרווח המימון? האם הוא הולם בהתחשב ברמת הסיכון? מרווח של 5% עם 3% ויותר מהתיק בפיגור עמוק אותי אישית פחות מעניין בראייה של סיכון סיכוי, ואף תירוץ או מצגת נוצצת לא ישכנעו אותי אחרת.
פילוח ריכוזיות לווים לפי סקטורים ולקוחות.
האם יש בטוחות/ערבויות להלוואות? מהם? כמה קל לממש את הבטוחות?
האם יש בקרה ומעקב בזמן אמת אחרי מצב הלווים? או רק בדיעבד?
האם ההלוואות בריבית משתנה/קבועה/צמודה?
ניתוח מקורות המימון - מהם מקורות הפקדונות? האם הפיקדונות ''סטיקיים''? מה הריבית שהם מציעים? כמה הם תחרותיים שם? מה מושך חוסכים אליהם? עד כמה הפקדונות רגישים לריבית שהבנק מציע?
חשיפה לעליית/ירידת ריבית - כל בנק חשוף אבל ברמה אחרת. צריך לבנות תרחיש רגישות לזה.
אני קודם כל רוצה להתרשם שהמודל העסקי אטרקטיבי קרי משקף יחס סיכון סיכוי הולם, ורק אחרי זה עובר לבחינת ההנהלה.
בציוץ הבא אשתף על איך אני בוחן הנהלה וגם על ניתוח יחסים פיננסיים, עמידה בתנאי רגולציה ועוד ועוד.
חלק שביעי
בנקים הם תמונת הראי של הכלכלה והמודל העסקי הבסיסי של בנקאות הוא אחד העתיקים בהיסטוריה. הוא נועד לענות על צורך שתמיד היה ותמיד יהיה: תיווך בין חוסכים ללווים, תוך גישור על פערי אמון, ביצוע ורגולציה.
אבל בנקאות הוא גם מגזר שמרתיע משקיעים רבים. זה עושה להם פלאשבקים למשברים פיננסיים. ל 2008 ול 1929, אז בנקים עמדו בלב המשבר וגל פשיטות רגל הכה בענף. אז לבנקאות יצא שם רע, של מגזר מסוכן שרגיש למיתון ופגיע בתקופות משבר ולכן גופים מוסדיים מתמחרים בנקים בשמרנות ובמכפילי רווח נמוכים. בנק לאומי נסחר במכפיל 10 לעומת זי*לכל שנסחר במכפיל 16. משקיעים מעדיפים שימורים על הלוואות. אני לא מבין את זה, אבל שיהיה. מבחינתי אני מזהה פה עוד כשל שוק: מקום שבו השוק מעריך ביתר את הסיכון. ''ארביטראז' סיכונים'' אני קורא לזה וזאת התפיסה שעומדת בבסיס מודל ההשקעות שלי. לזהות מצבים שבהם השוק מתמחר נכס תזרימי במחיר שמשקף סיכון גבוה בעוד אני, על בסיס מחקר משלי בשיטת Think for yourself, מגיע למסקנה שהסיכון נמוך בהרבה. שהשוק טועה לחלוטין בתפיסת הסיכון. כשזה קורה נוצרת הזדמנות. ואז אני פועל.
אני מסתכל על בנק כעסק של השקעות. השקעות בחוב. הציבור ''משקיע'' אצל הבנק את הפקדונות שלו והבנק מפזר את הכסף בין השקעות חוב שונות. אז קודם כל חשוב לי להבין את מודל ההשקעות של הבנק (''המודל העסקי'') אני רוצה לוודא שהמודל משקף יחס סיכון-סיכוי הולם. הרחבתי על זה בציוץ הקודם. לאחר מכן אני רוצה להכיר את ההנהלה, כי ככה זה בעסקי ההשקעות, מנהל הקרן חשוב לא פחות מאשר מודל ההשקעות.
אז אני מתחיל מבדיקת רקע על ההנהלה הבכירה: מי הם, מה הניסיון שלהם, מה הותק בתפקיד? מה כותבים עליהם? מה סגנון הניהול שלהם? מה התרבות הארגונית בבנק? כי התרבות הארגונית מחלחלת ישירות מההנהלה לדרגי השטח. האם הם אנשי מקצוע עם היסטוריה מוכחת של עמידה ביעדים ויכולת ''לדלוור'' או שהם טובים בעיקר בעיצוב מצגות, נאומים מפונפנים, אבל בשטח הביצועים רק מידרדרים. הסגנון ניהול שאני הכי אוהב זה סגנון שאני קורא לו ''סוס עבודה שקט ויעיל''. פחות דיבורים, יותר מעשים, יותר תוצאות, בעקביות וביציבות. זה מספר לי שיש כאן מתודולוגיה סדורה ולא רק מזל. ואני רוצה לראות שהם מציגים לי גם את הסיכונים ולא רק את הפוטנציאל. ושהם לא משתוללים ונסחפים אחרי העדר. כי זה הגורם מספר 1 שמפיל מנהלי השקעות. היסחפות אחרי התלהבות ההמונים. לכן המשרד שלי לעולם לא יהיה ממוקם במרכזי עסקים למיניהם. אני חושש שהסביבה תשפיע עליי לרעה. אני מעדיף למקם את המשרד שלי בעיר ''לא קשורה'', במקום שיאפשר לי לחשוב בשקט, בריכוז, ובעיקר בצורה עצמאית ומנותקת מההמון. לכן עזבתי את תל אביב לפני שהקמתי את הקרן גידור.
נקודות נוספות שאני בודק:
*מה מבנה התמריצים של ההנהלה? האם להנהלה יש סקין אין דה גיים?
*האם הם צמחו מתוך המערכת או הוצנחו מבחוץ? למה הוצנחו מבחוץ?
*האם הם כותבים מכתבים לבעלי המניות? מה תוכנם? האם למכתבים יש אופי שיווקי או תכליתי? אני רוצה לראות פחות מילים ויותר מספרים.
*מי יושב בדירקטוריון? האם אלו חברים של המנכ"ל שנועדו לחפות על כשלונות, או אנשי מקצוע עצמאיים עם ניסיון רלוונטי שיכולים לאתגר את ההנהלה?
*תחלופת עובדים
*רכישות בעלי עניין
*האם הבנק זכה בפרסים? - מעיד על ההנהלה.
*השוואה בין תחזיות עבר לעמידה בפועל.
*שביעות רצון עובדים/לקוחות
*בחינת הקצאת ההון - בייבאק וכד. לדוגמא, בבנק הבריטי שהשקעתי בו DF CAPITAL, ראיתי שהם ניצלו את נפילת המניה בתקופת המכסים של טראמפ לרכישה עצמית של 7% ממניות הבנק. זה נתן להם נקודת זכות בעיניי.
*בחינת דילול פוטנציאלי - יש אופציות במחזור? מה ההיקף? הדילול צריך להיות מאוד מוגבל ובכפוף ליעדי ביצוע בלבד, כדי לא להשמיד ערך.
*האם נגד הבנק עמדו או עומדות תביעות משפטיות? איך זה הסתיים/צפוי להסתיים? אם אני רואה שהבנק כל 5 שנים מסתבך במשהו אחר, זה דגל אזהרה אדום מדם.
*האם הם נמצאים תחת חקירה של הרגולטור/יש נגדם חשדות כלשהם?
התשובות לכל השאלות האלה מרכיבות מבחינתי את הפאזל על ''איכות'' ההנהלה, ובשילוב עם המודל העסקי, זה נותן לי בסיס חזק להאמין שיש פה עסק מעניין. ורק אז אני צולל לדוחות.
סיכום עד כה: השיטת עבודה שלי בניתוח חברות אשראי זה קודם לבחון את המודל העסקי (מכלול ההיבטים) כמו שפירטתי בציוץ הקודם. במידה והתרשמתי לחיוב (יחס סיכון-סיכוי הולם) אני מתקדם לבחינת ההנהלה כמו שפירטתי בציוץ הנוכחי, ובמידה והתרשמתי לחיוב גם פה, אני עובר לצלילה לדוחות כמו שאפרט בציוץ הבא.
חלק שמיני - פיימנט כמקרה בוחן
פיימנט היא חלוצת מודל ה BNPL - ביי נאו פיי לייטר בישראל.
מדובר במודל עסקי שבו מספקים הלוואה בנקודות מכירה (POS – Point of Sale). קהל היעד הוא צרכנים שרוכשים מוצר או שירות בקרב עסקים כגון רפואת שיניים, אסתטיקה וכירורגיה פלסטית, רכב (מגרשים ויבואנים), חידוש הבית, לימודים וציוד מקצועי, E-Commerce ותיירות. עסקה ממוצעת נעה בין אלפי לעשרות אלפי שקלים ללקוח. מדובר על הוצאה כבדה ולכן לפתרונות מימון מהירים וגמישים יש ערך. במקום שלקוח יעבור תהליכים מתישים מול הבנק, הוא עובר תהליך זיהוי ובדיקה מול המערכת הטכנולוגית של פיימנט שמוצבת בנקודת המכירה, ותוך כמה שניות מקבל הצעת מימון. פשוט, מהיר וקל.
זה הערך של פינטק. המהירות, הגמישות, היעילות, שבנק גדול כנראה יתקשה לספק. יש להם טכנולוגיה ייחודית שפותחה לכך ופריסה באלפי בתי עסק כך שיש פה חפיר מסוים.
האשראי הוא למעשה אשראי צרכני ללא שעבודים.
ההלוואה בריבית קבועה צמודה למדד,
שיעור הריבית האפקטיבי 8%-10%, כלומר לווים בסיכון בינוני.
עוד אינדיקציה זה שיעור הפיגורים. למרות שפיימנט משחקים אותה ''קול'' ומתרברבים ב''תיק סולידי, איכותי ויציב, המאופיין בפיזור גבוה ובשיעורי כשל נמוכים במיוחד'', המספרים מראים שהתמונה לא כל כך ורודה, אם כי גם לא מאוד גרועה. שיעורי הפיגורים נעים בעקביות סביב 2%-5% בחלוקה בערך שווה בין פיגור קל לפיגור עמוק אבל שיעורי הכשל בפועל סביב 1%. הסיבה לפער? מדובר באשראי צרכני לעמך ישראל. הבטוחה זה הבן אדם עצמו... להיות בהליכי הוצל''פ זה לא החוויה הכי נעימה ולכן הלווה יעשה הכל כדי לשלם. אז פורסים תשלומים ומאריכים מועדי פירעון. בסוף הבן אדם ישלם. זה ההגנה.
המודל העסקי
לפיימנט יש מאפיין ייחודי במודל העסקי שמבדל אותה מאחבי''ם. היא לא נושאת בסיכון האשראי. הסיבה: המודל שלה בנוי על מכירה של תיקי הלוואות ללא זכות חזרה. כלומר, לאחר המכירה פיימנט לא נושאת בסיכון לכשל אשראי.
אז מהם מקורות ההכנסה שלה? ובכן, 3 מקורות:
*עמלות מבתי עסק ומלווים בעת העמדת האשראי.
*רווח משערוך ומכירת תיקי הלוואות - הם מלווים בריבית של 9% נניח אבל מוכרים לגוף פיננסי את התזרים לפי ריבית של 6% נניח. לכן כבר ברגע המכירה הם גוזרים קופון שמן. זה מודל מעניין כי זה מאפשר להם לגזור את כל המרווח באותו רגע בלי לשאת בסיכון. כמו שאני אוהב מקסימום רווח, מינימום סיכון.
*תפעול שוטף - לאחר מכירת ההלוואה הם מתפעלים את הגבייה תמורת עמלה.
במילים אחרות פיימנט הם רק צינור, הערך המוסף שלהם הוא טכנולוגיה + הפצה. יש פה מודל עסקי מעניין, בגלל האלמנט של 0 סיכון, שפיימנט הם רק צינור.
בחינת ההנהלה:
הנהלת פיימנט מורכבת מהמייסדים שהקימו את החברה לצד מנהלים מקצועיים בעלי ניסיון עשיר במערכת הפיננסית והבנקאית:
יניב גילאור (מנכ"ל ודירקטור): ממייסדי החברה, מכהן כמנכ"ל מיום היווסדה ומחזיק כ-19.6% מהון המניות של החברה.
גיא יוחנן (סמנכ"ל טכנולוגיות ראשי - CTO ודירקטור): ממייסדי החברה, מוביל את הפיתוח הטכנולוגי והאלגוריתמי מיום היווסדה ומחזיק כ-14.0% מהון המניות.
שמעון חדד (יו"ר הדירקטוריון): מונה לתפקיד בסוף שנת 2025. בעל ניסיון פיננסי ובנקאי רב, כיהן בעבר כמנכ"ל שופרסל פיננסים ונסיונו כולל תפקידי ניהול בכירים בכרטיסי אשראי לישראל (כאל) ובישראכרט.
כלומר, יש סקין אין דה גיים
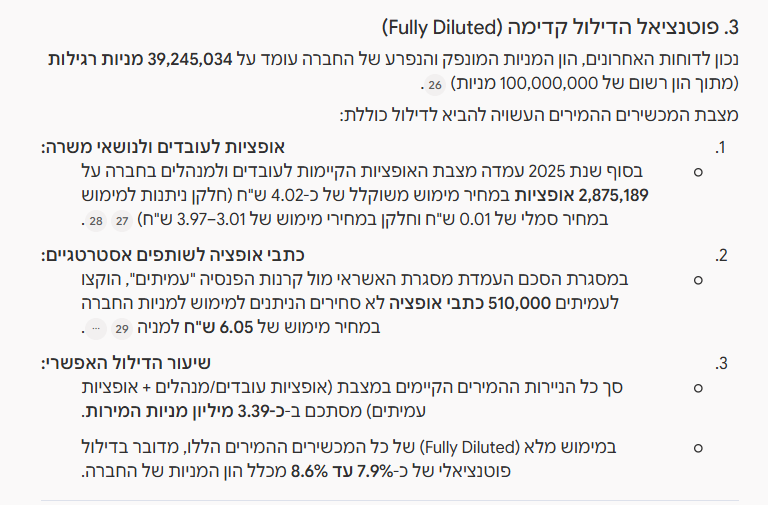
מבחינת מדיניות תגמול ופוטנציאל דילול - מדיניות התגמול בחברה מורכבת מרובד קבוע, תמריצים משתנים קצרי טווח (בונוסים), ותמריצים הוניים ארוכי טווח.
בתמונה תוכלו לראות שפוטנציאל הדילול הוא 8%-9% אבל מחיר המימוש הממוצע גבוה ממחיר המניה הנוכחי אז אפשר לחיות עם זה.
צלילה לדוחות
המאזן די יבש. בצד הנכסים בעיקר הלוואות הנמדדות לפי שווי הוגן ומיועדות למכירה לצד כמה אחוזים מהתיק שמוחזק לפדיון ונמדד לפי עלות. שימו לב שהחלק שמוחזק לפדיון זה החלק הפחות איכותי בתיק שקשה למכור. לכן אם יש קפיצה זה דגל אדום שמצריך בדיקה. נכון לאמצע 2026, החלק הזה סביב 6 מיליון שזה בסדר.
בצד ההתחייבויות וההון: חוב נושא ריבית של 115 (שמחזיק תיק של 210). בסדר גמור. הון עצמי 86, בסדר.
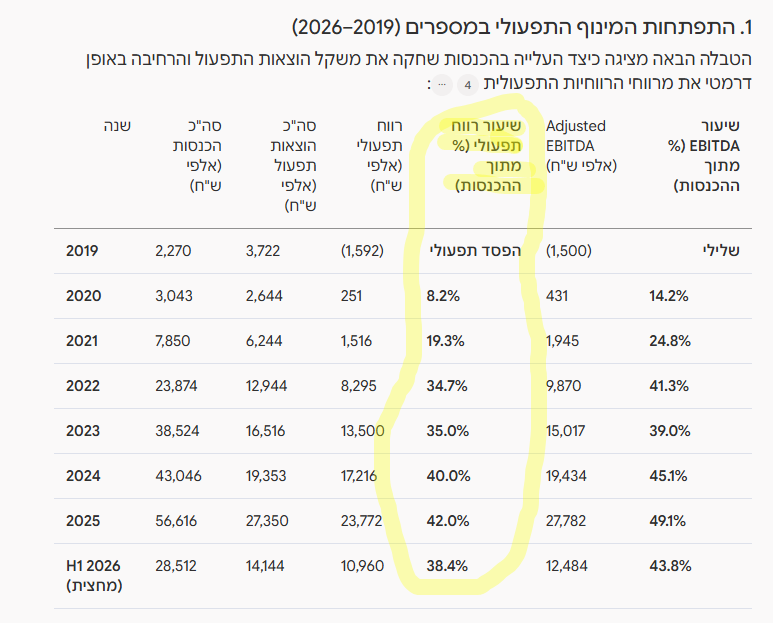
רו''ה - הפרמטר שמשפיע הכי הרבה על הרווחיות זה קצב ייצור ההלוואות. אפשר להסתכל על פיימנט כעסק תעשייתי שמייצר הלוואות בריבית X ומוכר הלאה בריבית X+. המרווח להבנתי די קבוע ולכן מה שמשנה זה הנפח. כל מרכיבי ההכנסות הם נגזרת ישירה של הנפח. עכשיו תסתכלו בתמונה ותראו את קצב הצמיחה בהיקף ייצור ההלוואות בשנים האחרונות.
ומה לגבי מינוף תפעולי? בתמונה תוכלו לראות גם כן עלייה עקבית בשיעור הרווח התפעולי כאחוז מההכנסות. כלומר יש פה מנוע צמיחה כפול לשורת הרווח: גם גידול בהיקף הפעילות וגם במנוף התפעולי.
נקודת החולשה לדעתי שמצריכה מעקב אבל לא פוסלת את התזה זה היקף הפיגורים בתיק. שיעור הפיגורים הקל - 1-90 יום נמצא במגמת עלייה עקבית ושיעור הפיגורים העמוק נע סביב 1%-2% ללא מגמה ברורה (בתמונה).
באשראי צרכני ברמת סיכון בינונית, אלה מספרים הגיוניים ולא מפחידים. אני יכול לחיות עם זה בשלום כל עוד מרבית התיק יוצא החוצה מהמאזן.
לסיכום: פיימנט היא חברה מעניינת לאור הצמיחה העקבית בהיקף יצירת ההלוואת והמינוף התפעולי - שני מנועי צמיחה שמחלחלים לשורת הרווח ולאור הסיכון המוגבל - תוצאה של המודל העסקי המובנה של מכירת ההלוואת הלאה.
לכן, בכוונתי לקבוע שיחה עם ההנהלה כדי להבין את התוכניות קדימה מבחינת היקף הצמיחה בתיק. מבחינתי יש פה מודל עסקי פשוט, צומח ובסיכון נמוך. זה מתאים לי בול כמו כפפה ליד ולכן זה מעניין אותי
חלק תשיעי
שנות הקורונה העליזות 2020-2021 היו חגיגה של ממש עבור SVB (Silicon Vally Bank).
הבנק שהיה עמוד התווך הפיננסי של עולם ההייטק וההון הסיכון הגלובלי, צמח בתוך שנתיים פי 3 בהיקף הפקדונות, מ 61 ל 189 מיליארד $.
ברקע, הזרקת הנזילות של הפד, בעקבות המשבר הכלכלי, שהזרימה מיליארדים לחברות היי-טק וקרנות סיכון-סיכון (במקור..) והן בתורן הפקידו את זה בבנק. לא היה שימוש מיידי בכסף אז הם שמו את זה בפיקדון לטווח קצר, עד שיהיה שימוש.
התפוצצות פיקדונות שכזאת בבנק היא אירוע שמחייב ניהול סיכונים קפדני. מצד אחד הבנק צריך להשקיע את אותם פיקדונות בנכסים שיספקו תשואה גבוהה יותר מהריבית המשולמת על הפיקדונות ומצד שני יש להתאים את מח''מ הנכסים למח''מ הפיקדונות. במידה ואחד מאלה לא יתקיים, הבנק עשוי להגיע למצוקת נזילות. וזה בדיוק מה שקרה ל SVB.
למי שזוכר, 2020-2021, היו השנים האחרונות של עידן הריבית אפס. הריבית על אג''ח ממשלתי עמדה על פחות מ 1%. אז SVB, שהתפוצץ מפיקדונות, לא מצא להם שימוש יותר טוב מאשר להשקיע אותם באג״ח ממשלתי לטווח ארוך... ל 30 שנה. זה יצר פער בין מחמ ההתחייבויות למחמ הנכסים, וכדי להבין למה זה מסוכן, צריך להבין קצת מימון.
מחיר אג״ח נקבע כפונקציה של שיעור הריבית. ועוצמת רגישות המחיר לריבית היא פונקציה של המחמ, לפי נוסחה קבועה. ככל שהמחמ ארוך יותר כך שווי האג״ח רגיש יותר לשינויי ריבית. לכן ברגע שהבנק השקיע את הפקדונות לטווח קצר באג״ח לטווח ארוך הוא ייצר חשיפה מסוכנת: חוסר התאמה בין מחמ ההתחייבויות למחמ הנכסים. זהו אחד מסימני האזהרה האדומים מדם בדוחות בנקים.
והסיכון הזה מתממש ב- 2022 כאשר הפד מעלה את הריבית. ברקע, אינפלציה מתפרצת. העלאת הריבית מייבשת את הנזילות, וחברות ההייטק מושכות פקדונות. אבל לSVB יש בעיה: לבנק אין נזילות (כאמור, הפקדונות הושקעו באג״ח). אם הבנק יממש את האג״ח הוא ירשום הפסדי ענק.
חשוב גם לציין שלמרות התדמית המתוחכמת, הניהול הפנימי הציג כשלים מביכים. במשך רוב שנת 2022 – התקופה הקריטית שבה הפד העלה את הריבית באגרסיביות ותיק האג"ח של הבנק החל לדמם שווי – לבנק לא היה מנהל סיכונים ראשי (Chief Risk Officer) במשך כ-8 חודשים, לאחר שהמנהלת הקודמת עזבה. הבנק פשוט דהר קדימה על אדי ההצלחה של שנות הגאות, מבלי לשים לב שהמודל המרוכז שלו (שבו כל הלקוחות שייכים לאותה תעשייה ומתקשרים באותן קבוצות וואטסאפ) הופך אותו לחבית חומר נפץ
אז בהתחלה הבנק משתמש ביתרות הנזילות שלו, ואז לווה מבנקים אחרים (מחליף פיקדונות זולים בהלוואות יקרות) אבל הריבית עכשיו גבוהה יותר. האג״ח שבצד הנכסים מניב רק 1%, וההלוואות מבנקים אחרים שבצד ההתחייבויות עולות 4-5 אחוז. אז הרו״ה מתחיל להילחץ. במקביל הבנקים שמלווים ל SVP שמים לב לירידה בפקדונות ולמצוקת הנזילות ומתחילים לצאת שמועות לא טובות על מצב הבנק. אז מנהלי הבנק מחליטים לממש חלק מתיק האגח בהפסד ולצאת לגיוס הון לחיזוק המאזן.
המהלך הזה נתפס לא טוב בקרב קהילת ההייטק שעליה הבנק נשען. קרנות הסיכון-סיכון נתקפות בפאניקה ומורות לכל חברות הפורטפוליו ״להוציא את הכסף מיד״. השמועה על מצב הבנק מתפשטת כאש בשדה עמק הסיליקון ולקוחות הבנק נוטשים בהמוניהם. בתוך יום הבנק קורס
לסיכום: הקריסה של סיליקון ואלי היתה בעיקרה תוצאה של ניהול סיכונים כושל: חוסר התאמה בין מח''מ הנכסים למח''מ ההתחייבויות (לא היה גידור), בשילוב עם ריכוזיות לקוחות - הבנק היה תלוי לחלוטין באקוסיסטם של תעשיית הייטק, המתנהל כחממה שבה ''כולם מכירים את כולם''. ברגע שהופצה שמועה שהבנק בקשיי נזילות, כולם הוציאו את כספם בבת אחת והבנק קרס.