סי-ליון - קייס סטאדי שמראה בזמן אמת כיצד אנו פועלים 14/10/2026
ב 14 באוקטובר 2026 צייצתי את הציוץ הבא:
https://x.com/davidberkowit/status/2110416966171361379?a=7JoD6D94p6TWGZuGbQU&s=20
''זהו, נכנסתי לרוקהופר ונאוויטס. 2% מהתיק רוקהופר, 1% נאוויטס.''
אבל למה בכלל נכנסתי? מה חשבתי?
הכל החל כשהתשקורת הכלכלית רעשה וגעשה סביב סיפור העזיבה של 2 קבלנים שהיו סגורים בחוזה ביצוע בפרויקט הנפט סי-ליון - פרויקט הדגל של נאוויטס ורוקהופר. בתגובה, מניית נאוויטס הגיבה בירידה של 10%, ושותפתה הבריטית Rockhopper הגיבה בירידה חדה יותר של 20%.
לתשקורת יש נטייה לייצר דרמות וזה מובן. הם מתפרנסים מזה. אנו כמשקיעים מאידך, צריכים לעשות את המחקר העצמאי והבלתי תלוי שלנו. להגיע לתובנות ומסקנות משלנו. ולקבל החלטות השקעה בהתאם.
לכן, כמשקיע ערך שאובססיבי לניהול סיכונים ולחשיבה עצמאית המנותקת מהעדר, פתחתי במחקר עצמאי ובלתי תלוי משלי במטרה להעריך את סיכון הביצוע בפרויקט סי-ליון. התוצאות והממצאים לפניכם. רק חשוב לי להבהיר לפני שאין פה המלצת השקעה וקחו בעירבון מוגבל את המסקנות... מדובר בממצאים ראשוניים ומחשבות שלי עם עצמי שמשקפות אך ורק את דעתי והאנליזה שעשיתי. תעשו גם אתם את שלכם.
מבחינת תרחישי סיכון, הייתי מחלק את התרחישים האפשריים ל 3:
תרחיש ''עסקים כרגיל'' - שני הקבלנים הסוררים מוחלפים באחרים. איומי ח'בייר מיליי נופלים על אוזניים ערלות והוא נאלץ להתקפל. הפרויקט ממשיך כרגיל. אם מניחים תרחיש כזה, הרי שאין הצדקה לירידות.
תרחיש עיכובים בפרויקט - איומי מיליי מצליחים להרתיע קבלנים נוספים או שתביעות משפטיות/מעורבות של טראמפ או השד יודע מה מצליחים לעכב את הפרויקט או מאלצים את נאוויטס להגיע לפשרה עם ארגנטינה. זה לא סוף העולם. זה רק אומר ששווי הפרויקט יותאם לתנאים החדשים.
תרחיש ביטול הפרויקט - איומי ח'בייר מיליי מצליחים עד כדי כך שהפרויקט מבוטל לחלוטין.
בעיניי התרחיש הסביר ביותר הוא דווקא התרחיש של ''עסקים כרגיל''.
אתחיל עם שלילת תרחיש ביטול הפרויקט: תרחיש זה, לדעתי, הינו מאוד לא סביר: איי פוקלנד, האיזור בו ממוקם הפרויקט, נמצא בשליטה בריטית וכמעט כל תושבי האי מעוניינים להישאר תחת שליטה בריטית. לארגנטינה אין צבא או כח פיזי לעצור את הפרויקט. מיליי יכול לצעוק ולעשות רעש אבל מבחינת כוח צבאי אין לו. צבא ארגנטינה מפורק לחלוטין והכרזת מלחמה על בריטניה משמעותה התאבדות פיזית מוחלטת. אין שום סיכוי שהוא ילך על מהלך צבאי כי אין לו… משפטית אני גם לא רואה מה האפשרויות שלו… בריטניה הצהירה רשמית שהיא מגבה את הפרויקט, המשמעות היא במילים פחות פורמליות שבריטניה תשים אצבע משולשת לכל ''בית דין'' או ''פסק בוררות'' שיעיז לדון או לקבוע משהו בעניין. צריך להבין שמדינות בסדר גודל של בריטניה רואות מאוד בחומרה נסיונות ערעור על טריטוריות שלהן ולכן אני לא רואה תרחיש שבו בריטניה, מעצמה גרעינית עם זכות וטו באו''ם, נותנת לאיזה בית דין קיקיוני להחליט בשבילה, בפרט כאשר יש לה אינטרס ברור בפיתוח המאגר. פוליטית גם קשה לי לראות את טראמפ נלחם בשביל מיליי. צריך להבין שמדובר במשאב נפט יקר ערך עבור בריטניה ויש לבריטניה אינטרס עצום לפתח אותו. אני לא רואה שום סיבה שטראמפ ילחם בשביל מיליי וילך בשבילו בכל הכח נגד בריטניה.
הסנקציות והפסקי דין של ארגנטינה עצמה, מיותר לציין, שווים כקליפת השום מבחינה בינלאומית. כן, בכירי נאוויטס, רוקהופר, הקבלנים והגופים המממנים יספגו ''סנקציות'' מצד ארגנטינה אבל להערכתי זה לא מדגדג להם. הדברים האלה היו ידועים מראש ולא הפתיעו אף אחד.
נעבור לתרחיש של עיכובים: כמו שאמרנו, בריטניה מגבה את הפרויקט באופן מלא ולכן תרחיש של עיכוב יכול לבא, להערכתי, רק מכיוון של ספקים או גופים קריטיים שמלווים את הפרויקט שירתעו ויעזבו, כמו 2 הקבלנים הסוררים שעזבו. אבל צריך להבין שזה לא כל כך פשוט… הקבלנים חתומים בחוזים קשיחים עם מנגנוני פיצוי מובנים. בחוזים יש סעיפים מפורשים שאוסרים פרישה בעילה של סנקציות ארגנטינאיות. הסעיפים קובעים שבמקרה של עזיבה הקבלן מחוייב לפצות את נאוויטס בגין הנזק שיגרם... 2 הקבלנים שעזבו חשופים לתביעות ונאוויטס כבר הודיעה שתשקול לתבוע אותם.
צריך גם לעשות הבחנה בין הכלים שקריטיים לפרויקט ואינם ניתנים להחלפה בנקל: אסדת הקידוח ואוניית ההפקה והאחסון שם החוזים קשיחים ביותר (Take or pay) וכמעט בלתי אפשריים לביטול לשני הצדדים בגלל החשיבות הקריטית שלהם, לבין ספקי שירותים שונים שניתנים להחלפה יחסית בנקל שם החוזים יותר גמישים וגם הנזק הפוטנציאלי יחסית מצומצם. 2 הספקים הסוררים עשו את השיקולים שלהם והחליטו לעזוב אבל הם לא ספקים קריטיים ויש להם מלא מתחרים מאסיה וסין שישמחו להחליף אותם. לכן להערכתי נאוויטס הודיעה שהיא לא צופה השפעה לרעה בעקבות העזיבה.
המנגנון החוזי הקשיח המגובה בתביעות ופיצויים במקרה של עזיבה, מספק להערכתי בסיס טוב להניח שהספקים הקריטיים לא יעזבו והלא קריטיים פחות מעניינים.
לכן התרחיש הסביר בעיניי הוא שהפרויקט ימשך כסדרו ללא עיכובים. למיליי אין שום כח אמיתי לעצור את הפרויקט. הספקים, בוודאי הקריטיים, כבולים בחוזים קשיחים ומחייבים עם מנגנוני פיצוי מובנים. הם לא היו נכנסים לחוזים כאלה אם לא היו בטוחים שיעמדו בו גם תחת תרחישי סנקציות.
כאמור, אלו מחשבות ראשוניות שעלו לי מהמחקר הראשוני שעשיתי היום על הסיטואציה בסי-ליון. השלב הבא זה להעריך, לאור ממצאים אלה, את הדיסקאונט ברוקהופר שירדה בכמעט 50% מהשיא. השווי של סי-ליון הוא 5.2 מיליארד, רוקהופר מחזיקה 35% מהפרויקט, מה שגוזר לה שווי של 1.8 מיליארד דולר כאשר השווי הבורסאי כ-700 מיליון דולר בלבד ולכן על פניו יש פה דיסקאונט קיצוני. רוקהופר היא חברת תמלוגים נקייה מחוב עם הוצאות הנה''כ אפסיות ואפס חשיפה לסיכוני קידוח. היא הימור טהור על סי-ליון ולכן עשויה להיות מעניינת לאור הפער המסתמן בין הפאניקה בשוק למציאות.
בתמונה: 2 הספקים הקריטיים שבלעדיהם פרויקט סי-ליון לא יוכל לצאת לפועל. אם הם יעזבו נאוויטס תהיה בצרות.

בהמשך גם יצא לי לקרוא כתבה ב ״Time״ שמסכמת די טוב את הסכסוך סביב פוקלנד וסי-ליון.
זה מחזק אצלי עוד יותר את ההשערה שמדובר ברעשי רקע… למיליי אין שום כח ויכולת ממשית לעצור או לעכב את הפרויקט, והרטוריקה החריפה שלו משמשת בעיקר ככלי תעמולה פוליטי…
ועכשיו לניתוח קצת יותר מעמיק על סי ליון:
מאגר סי-ליון הוא מאגר הנפט הרביעי בגודלו בעולם מבין אלו שהתגלו וטרם פותחו והוא מכיל פוטנציאל של כ- 1.7 מיליארד חביות נפט. חברת רוקהופר הבריטית מחזיקה כ 35% מהזכויות הכלכליות בו ונאוויטס הישראלית מחזיקה כ 65% ומשמשת גם כמפעילה. מבחינת נאוויטס פיתוח המאגר משקף קפיצת מדרגה תפעולית ופיננסית. זה המאגר הכי גדול שלה וזה גם המאגר הראשון בו היא תשמש כמפעילה, מה שיפתח לה בהמשך הזדמנויות בסדר גודל אחר.
המאגר מחולק ל 3 איזורים: איזור צפוני, איזור מרכזי ואיזור דרומי. בתמונה המצורפת תוכלו לראות את כמות החביות בכל איזור תוך חלוקה ל ''עתודות'' (2P) ול''משאבים מותנים'' (2C). מי שלא בקיא במונחים מוזמן לגלול בעמוד ולקרוא את סדרת הציוצים ''מחשבות על גז ונפט'' שם יש פירוט על המונחים.
נתחיל עם האיזור הצפוני: הפיתוח באיזור הצפוני יתבצע ב 3 שלבים המכונים NDP1, NDP2, NDP3.
בדצמבר 2025 התקבלה ''החלטת השקעה סופית'' (FID) לגבי שלבים 1 ו-2 (1NDA & 2NDA). תחילת קידוחי הפיתוח (11 בארות בשלב 1) מתוכננת ל-2027, ותחילת הפקה מסחרית משלב 1NDA מתוכננת ל-מרץ 2028 (''נפט ראשון''), בהמשך יקדחו 12 בארות נוספות בשלב 2NDA (סה"כ 23 בארות)
לגבי שלב 3 (3NDA) טרם התקבל FID וזה מסווג כ ''משאבים מותנים לפיתוח'' (Development Pending Contingent Resources – 2C) . המשמעות היא שאמנם המשאבים מותנים אבל רמת הסבירות לפיתוחם מאוד גבוהה ולמעשה תלויה בעיקר בהחלטת השותפים. לכן אפשר להעריך בסבירות גבוהה שהם יפותחו.
נמשיך לאיזור הפיתוח המרכזי: גם שם המשאבים כולם מוגדרים כ ''משאבים מותנים לפיתוח (Development Pending Contingent Resources – 2C) כאשר FID מתוכנן במהלך המחצית הראשונה של שנת 2028.
ונסיים עם איזור הפיתוח הדרומי: גם שם המשאבים כולם מוגדרים כ''משאבים מותנים'' אבל הסטטוס שונה. הם מוגדרים כ-''משאבים בהמתנה לפיתוח (Development On Hold / Future Expansion)''. זה דרגה גבוהה יותר של אי-ודאות באשר לפיתוחם. שם עדיין לא ידוע מתי ואיך יפותחו.
ניתן להעריך בזהירות שכל האיזורים יפותחו בסופו של דבר מכיוון שאין מגבלה ממשית. זה רק עניין של לבנות תוכניות הנדסיות ולקבל אישורים מהרשויות, הזמנת ציוד וכד'. נראה שלא תהיה בעיה להשיג את זה.
לכן, אני חושב שבמקרה של סי-ליון הגיוני וסביר להכניס בהערכות השווי גם את 2P וגם את 2C.
בנוסף, יש פוטנציאל אקספלורציה ופרוספקטים (Prospective Resources – 2U) של 2.5 מיליארד חביות נפט אבל אני נותן לזה שווי 0 כי זה הסתברות מותנית ואין שום הוכחה שאכן יש שם נפט, למרות שברור לי שגם לפוטנציאל יש שווי כלכלי אמיתי.
עכשיו נעבור לנתח את דוח העתודות: מה שחשוב לי זה להבין את ההנחות של הדוח כדי להבין מה יכול להשתבש ולשנות את התחזיות. זה שבדו''ח כתוב מספר לא מספק אותי. אני רוצה להבין על מה מבוסס המספר הזה, ומהם הסיכונים.
אז יש כל מיני הנחות ואפשר לכתוב ציוץ שלם רק על זה אבל ההנחה שלדעתי הכי חשוב להתעכב עליה היא מחיר הנפט. שאר ההנחות די סבירות אבל מחיר הנפט תנודתי ומשפיע מאוד על השווי ולכן זה משהו שדורש ניתוח רגישות.
ויש ניתוח כזה.
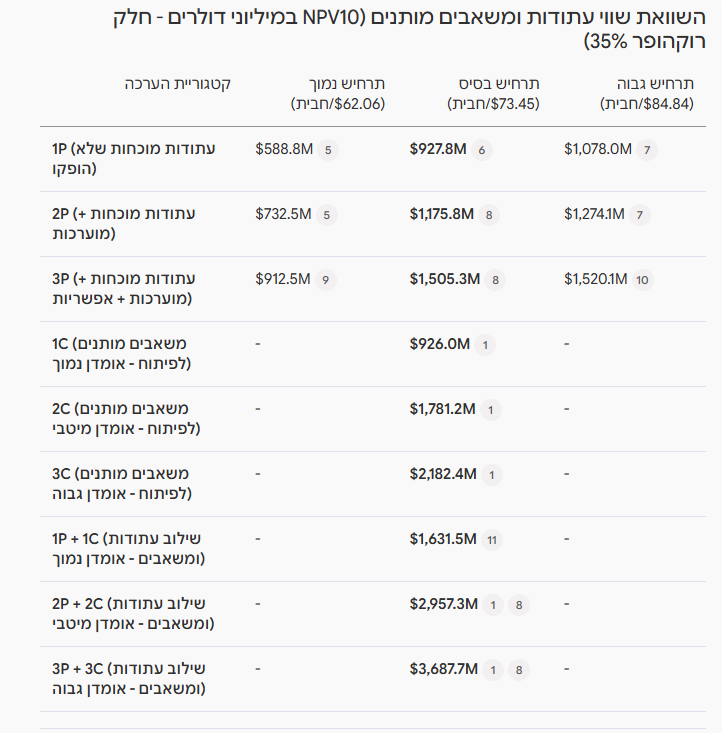
בתמונה המצורפת תוכלו לראות טבלת רגישות לשווי של רוקהופר תחת תרחישי רגישות שונים. ניתן לראות שהשווי הנמוך ביותר הוא 588, הגבוה ביותר 3,687 ותרחיש הבסיס הוא 2,957.
אבל יש עוד נקודה שצריך להתעכב עליה כאן מלבד הרגישות למחיר הנפט התנודתי: החוב הפרויקטיאלי המיוחס לרוקהופר. הערכת השווי מתייחסת לשווי המאגר אבל אין ביטוי לעלות החוב. מה שנשאר לבעלי המניות זה התזרים אחרי החזר החוב, הנה''כ, ושאר ירקות. לרוקהופר הוצאות הנה''כ וירקות אפסיות אבל היא כן משתתפת במימון לפרויקט לפי חלקה היחסי ולכן זה משהו שצריך להתחשב בו.
עלות פיתוח המאגר עד להגעה ל ''נפט ראשון'' (מרץ 2028) מסתכמת ב 1.8 מיליארד דולר. מתוך זה נלקח חוב פרויקטאלי של מיליארד והשותפים משלימים הון עצמי של 800. רוקהופר מביאה רק שליש מההון העצמי ''מהבית''. השאר נלקח כהלוואת carry מנאוויטס. לכן החוב שמיוחס לרוקהופר הוא 35%*(1+ 0.8*שליש*שני שליש). ביחד עם הריבית זה יוצא 536 מיליון דולר.
לכן, צריך להפחית משווי חלקה במאגר של רוקהופר 536 שמיוחס לחוב.
שווי השוק הנוכחי של רוקהופר הוא 700, תוסיפו את החוב תגיעו ל 1.236 מיליארד דולר. זה ה EV
כל תרחיש שיתן שווי מאגרים קטן מזה משקף מחיר מניה בפרמיה... עכשיו תסתכלו בטבלה של השווי. אפשר לראות שישנם תרחישים שנותנים שווי גבוה בהרבה וישנם שפחות... בהתאם להנחות מחיר הנפט ואם מכניסים לשווי גם 2C.
אצל נאוויטס לעומת זאת זה אחרת. הראיתי את זה בציוץ אחר שלי על נאוויטס, מי שרוצה מוזמן לגלול בעמוד.. לא אחזור על זה כאן.
לסיכום: מניית רוקהופר, משקפת אופציה מסוכנת ותנודתית על סי-ליון. תחת הנחות מסוימות האפסייד מגיע ל 300%-200% כאשר בתרחישים אחרים האפסייד לא רק שנמחק אלא מקבלים מחיר מניה בפרמיה... הכל תלוי בהנחות לגבי מחיר הנפט והאם מכניסים גם את המשאבים המותנים (שכפי שאמרתי, לדעתי הגיוני וסביר להכניס).
במונחי תנודתיות, רוקהופר היא אופציה מסוכנת יותר על סי-ליון בעוד שנאוויטס היא אופציה בטוחה יותר.
אז נסיים עם סקירת סיכום.
הערכת שווי של חברת נפט וגז מושפעת משני פרמטרים עיקריים: שווי המאגרים (תוך הבחנה בין ''עתודות'' ל''משאבים מותנים'' ול''משאבים מנובאים''), ומחיר הנפט/הגז.
במקרה של סי-ליון אני סבור שהגיוני וסביר להכניס לשווי המאגרים גם את השווי של המשאבים המותנים, ואני מדבר לא רק על האיזור המרכזי אלא גם על האיזור הדרומי (הסטטוס שם שונה). לא בכל מאגר זה נכון. כל מאגר צריך להיבחן לגופו בהתאם למאפיינים הספציפיים שלו. צריך להבין במה המשאבים מותנים: האם זה סוגיה פוליטית, מימונית, כלכלית, רגולטורית, לוגיסטית וכד'. ספציפית בסי-ליון נראה שההתניות בשליטת נאוויטס ולכן אני חושב שהגיוני להכניס את זה בהערכת השווי שכן החברות הכריזו על כוונתן לפתח את כל האיזורים לאורך חיי הפרויקט.
המשמעות היא שתחת הנחת מחיר נפט 73$ לאורך זמן (שאני חושב שזאת הנחה סבירה) חלק נאוויטס (65%) בשווי סי-ליון הוא 5.1 מיליארד $ וחלק רוקהופר (35%) בשווי סי-ליון הוא 2.75 מיליארד דולר כאשר תרחישי הרגישות צריכים להתייחס בעיקרם למחיר הנפט (סי-ליון הוא מאגר של 100% נפט).
זה גם השווי שנאוויטס מציגים במצגת ואני חושב שהוא הגיוני וסביר.
באופן כללי, הימור על חברת סחורות הוא בדרך כלל הימור על מחיר הסחורה. זה פרמטר שיש לו השפעה מהותית ביותר על השווי. ספציפית לנפט אני חושב שסביר להניח מחיר ממוצע של 75$ לטווח ארוך כי יש את קרטל אופ''ק שמונע תחרות חופשית בשוק. שוב, יש פה הימור מסוים ואני מודה שאין לי ביטחון מוצק בזה. למיטב זכרוני, עד למלחמה עם איראן מחיר הנפט היה במגמת ירידה ואין לדעת מה יקרה כששוק הנפט העולמי יחזור לתפקוד רגיל (יש גם את רוסיה כמובן). רק אתמול ראיתי שטראמפ חזר לפלרטט עם פוטין... שמתי לעצמי בטו דו ליסט לקרוא את The Prize: The Epic Quest for Oil, Money, and Power שהוא כנראה הספר המקיף ביותר שנכתב על ההיסטוריה של תעשיית הגז והנפט אבל בינתיים אני עסוק עד מעל לראש בחיפוש הזדמנויות ואין לי זמן לזה.
נקודה נוספת שעלתה לי בסופ''ש האחרון לגבי נאוויטס (תוך כדי אימון יד אחורית במכון כושר

) נוגעת לחוב הפיננסי של נאוויטס שצפוי לעלות. הסיבה היא שמסגרת המימון לסי-ליון לא נמשכה במלואה. עד להפקת ''נפט ראשון'' ב 2028, עוד חצי מיליארד דולר צפויים להימשך מקו האשראי הפרויקטיאלי כך שצריך להוסיף את זה לחוב הפיננסי הקיים, לצורכי הערכת השווי.
נתחיל עם נאוויטס: שווי המאגרים עומד על 9.1 מיליארד $. נפחית מזה חוב פיננסי נטו 2 מיליארד דולר, מזה נפחית הנה''כ, גידור ומיסוי ועוד ''הפתעות'' למיניהם שתמיד קורות בפיתוח מאגרים נגיע בערך ל 6 מיליארד $. שווי השוק כרגע 4.4 מיליארד לכן נראה שיש דיסקאונט של 35%. כל זה תחת הנחת ''עסקים כרגיל'' בסי-ליון, שכפי שאמרתי אני חושב שזאת הנחה סבירה. אני מעריך בזהירות שלמיליי אין שום כח לעצור או לעכב את הפרויקט. ואני מצרף כאן כתבה מצוינת של בן ויינברגר מביזפורטל (פורסם היום) על ניתוח המצב. שכל אחד יעשה את החושבים שלו.
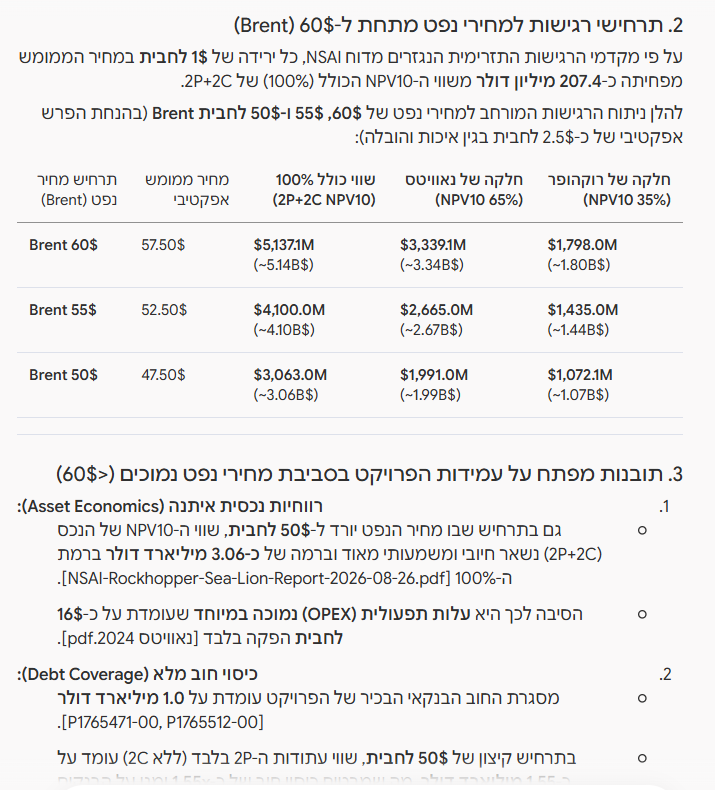
ברוקהופר, לעומת זאת נראה שהדיסקאונט יותר משמעותי. ה EV באיזור 1.3, שווי חלקה בפרויקט 2.75, דיסקאונט של 50%. מצד שני רוקהופר היא הימור טהור על ''סי-ליון''.
שימו לב שנפט מתחת ל 60 דולר מפורר את הדיסקאונט. (בתמונה).
עד כאן ברמת המספרים.
ברמה ה''איכותית'': נאוויטס היא סטארטאפ לפיתוח נכסי נפט וגז עם יכולת ייצור ערך מוכחת. ''סי-ליון'' ישמש עבורה כמעבדת ניסוי שלאחריו היא תהפוך ל''מפעילה'' - סטטוס נחשק שמהווה קפיצת מדרגה בתחום. בנוסף, יש עוד הרבה נכסים פוטנציאליים שלא מתומחרים בשווי בכלל. אפשר להעריך בצורה מבוססת שלנאוויטס יש long runway. למי שמחפש חשיפה לנפט, נאוויטס היא כנראה סוס טוב לטווח ארוך. התמחור נח, לא רצפה, ויש אופק.
איך אני פועל בפועל בקרן גידור: לא נאוויטס ולא רוקהופר יכנסו כ''אחזקת ליבה''. אני כנראה אכנס בימים הקרובים בהדרגה ומאוד בזהירות לשניהם, 2-3 אחוז מהפורטפוליו לא מעבר. אם יהיה משבר בנפט או שסי ליון יסתבך אשקול להגדיל אחזקה כתלות בהתפתחויות. סך הכל הייתי מגדיר את הסיטואציה שם כ''הזדמנות מסויימת'' ולא כ''הזדמנות ברורה''.
https://www.bizportal.co.il/energy/news/article/20044432