
על הצרות בדלק רכב והלקחים שניתן ללמוד מזה 1/10/2026
ניתן לקרוא את המאמר גם כסדרת ציוצים ב X
https://x.com/davidberkowit/status/2091552882814235114?a=N3EkXRkUbkem-PCkeUY&s=20
חלק ראשון
שנת 2021 היתה שנת שיא עבור דלק רכב, חברת האחזקות של גיל אגמון שחולשת על פעילות יבוא רכב (מאזדה, BMW, פורד ומיני) ותשתיות (דרך אחזקה של 50% בורידיס).
מסירות הרכב זינקו ב 62%, ו ורידיס, בחסות טירוף ההנפקות של 2021, השלימה הנפקה לפי שווי של 3.75 מיליארד ש״ח. החברה רשמה רווח נקי של 725 מיליון שקלים. גם דיבידנד שמן חולק באותה שנה - כ-712 מיליון שקלים - 98% מהרווח הנקי
שמח ונרגש מהתוצאות החזקות, החליט גילי שהגיע הזמן לקיים את מצוות ״DIWORSIFICATION״ (משחק מילים של Diversification ו Worse) ולרכוש פעילות עסקית נוספת עבור הקבוצה. גילי אוהב את עסקי התשתיות בזכות היציבות והרגולציה התומכת. לכן כשנפתח המכרז לרכישת אגד, דלק רכב ביחד עם קרן תשי הגישו הצעה. הם לא זכו. קיסטון, קרן הריט לתשתיות, הגישו הצעה גבוהה יותר וזכו. אגמון לא אמר נואש והמשיך לחפש עסקת תשתיות גדולה מספיק למידותיו.
זמן קצר לאחר מכן, מקבל גילי שיחה מידידו ישי דוידי, האיש מאחורי פימי קרן ההשקעות הפרטית המצליחה בישראל. פימי רכשה כמה שנים קודם לכן את יצרנית גלילי הנייר לקרטון ״נייר חדרה״ והעבירה אותה תהליך השבחה מקיף. הם שינו את שמה ל״אינפניה״ מלשון Infinity בלעז, שמסמל את המעבר מיצרנית גלילי נייר לקרטון לחברה הפועלת במודל של כלכלה מעגלית לאורך כל שרשרת הערך של תחום הקרטון: מיחזור קרטון, ייצור גלילי נייר לקרטון וייצור אריזות לקרטון. עכשיו דוידי רוצה לצאת. ״מצאנו את אינפיניה מתאימה לכם כמו כפפה ליד״ הסביר לו דוידי כשנפגשו ופירט ״ורידיס עוסקת במחזור פסולת, אינפיניה עוסקת במחזור קרטון לכן יש פה ״סינרגיה״ והתרחבות לאורך שרשרת הערך״. נשמע משכנע. נשמע סקסי. נשמע כמו הזדמנות אמיתית ששווה לשלם עליה כמעט כל מחיר.
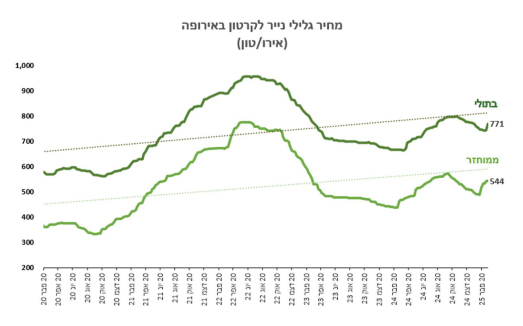
דוידי רק שכח לספר לגילי פרט קטן: הרווחיות של אינפיניה מושפעת בצורה מהותית מהמחיר העולמי של גלילי נייר לקרטון ושבשנת 2022 המחיר הגיע לשיא - תוצאה של שיבוש בשרשראות האספקה מימי הקורונה. מכיוון שמדובר בסחורה, כוחות הביקוש וההיצע בהכרח ידחפו את המחיר למטה עד לנקודת שיווי משקל. במילים אחרות, הריווחיות של אינפיניה בשנת 2022 היא זמנית ולא קבועה. דוידי רצה מחיר ששיקף ריווחיות קבועה.
גילי מצידו שכח גם כן עיקרון אחד קטן: מפימי לא קונים ולפימי לא מוכרים. עם פימי נכנסים רק כשותפים. כשפימי מוכר המשמעות היא שהצפת הערך מוצתה. פימי אף פעם לא מוכר בזול.
זה לקח שגם אתם כמשקיעים בשוק ההון יכולים ליישם: כשפימי יוצא ממניה, צאו אחריו.
https://www.calcalist.co.il/local_news/article/byvpwj4yo
חלק שני
לגיל אגמון יש נוהג משונה. מצד אחד פעילות ייבוא הרכב שלו היא פרת מזומנים שמאפשרת לו לחלק כמעט את כל הרווח כדיבידנד וזה אכן מה שקרה היסטורית. מצד שני כשגילי החליט להתרחב לעסקי התשתיות הוא השתמש ב 100% מינוף. כי למה להביא כסף מהבית אם אפשר לקחת מהבנק? וכך מ 2018, נוצר מצב מוזר שבו מצד אחד דלק רכב מחלקת דיבידנדים שמנים מפעילות ייבוא הרכב ומצד שני נושאת חוב פיננסי גבוה למימון עסקי התשתיות.
אבל אם אתם דואגים לחוב של גילי תנו לי להרגיע אתכם. גילי בסדר. גילי יודע להסתדר. ב 2021 הוא מנפיק את ורידיס בקול תרועה רמה בהנפקה שעיקרה הצעת מכר. הוא משלשל לכיסו כ-550 מיליון שקל שמספיקים לפרוע את מרבית החוב שלקח ב 2018 לרכישת ורידיס. הוא מסודר. הוא בסדר. הוא הוכיח שהמודל של מינוף לרכישת תשתיות עובד. עכשיו הוא רוצה יותר.
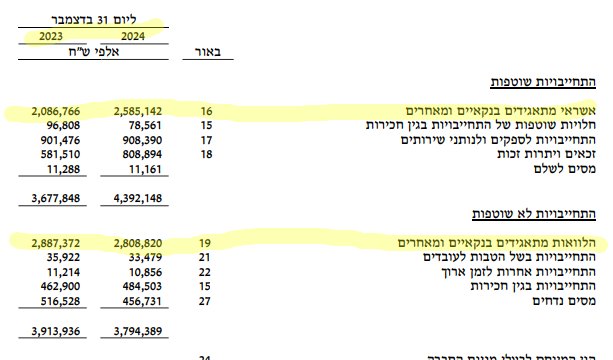
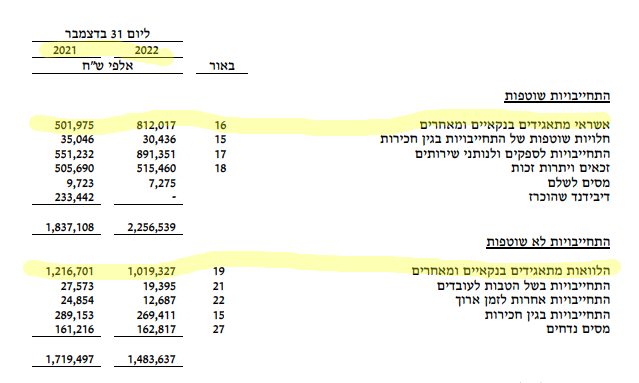
לכן כשרכש את אינפיניה ב 2023 מפימי לפי שווי של 2 מיליארד שח, גילי כמובן לא חשב על להביא הון עצמי מהבית. הון עצמי זה לחלשים. החזקים באמת מתמנפים. ולא דואגים. הם מסתדרים. הם יודעים להסתדר. וכך, בסדרה של מהלכים פיננסיים מורכבים, גילי מעמיס חוב עצום של 3 מיליארד ש״ח על הקבוצה. 2 מיליארד לרכישת מניות אינפיניה, 800 מיליון לרכישת האג״ח של אינפיניה (היה צורך להפוך את אינפיניה לפרטית בגלל מגבלת ה 3 שכבות של חוק הריכוזיות ) ועוד קצת לצורך השקעות הוניות באינפיניה.
בתמונות המצורפות אפשר לראות את הזינוק בחוב הפיננסי של דלק רכב (שמשקף את חוב הקבוצה כולה מאחר ו ורידיס מאוחדת בדו״חות דלק) מ 2 מיליארד ל 5 מיליארד.
אבל לא משנה כמה משכנעים ונוצצים סיפורי ישי דוידי, בסוף הכלכלה מנצחת. ב 2023 אינפיניה מעבירה את ורידיס להפסד כבד. המחיר העולמי של גלילי נייר לקרטון צונח. הסינים מציפים את השוק והטורקים עברו לרכוש ממקורות אחרים. גם ההסבה של מכונה 4 מייצור נייר לבן לנייר חום מתעכבת. דוידי סיפר לו אז שזה רק עניין קטן ושכמה טכנאים שיבואו מאיטליה יפתרו את זה. בפועל התברר שהסבת מכונת ענק תעשייתית היא עניין קצת יותר מורכב. דוידי יודע את זה. דוידי חי ונושם ייצור ותעשייה. לגילי, עסקי התעשייה חדשים. הוא חשב שקנה תשתיות. הוא גילה שקנה תעשייה. עסק שמאופיין בתחרות עזה, הוצאות הוניות גבוהות ומחזוריות אכזרית.
חלק שלישי
גיל אגמון תמיד היה שאפתן. וחובב מינוף. את הקריירה שלו החל ב 1978 כסוכן מכירות באולם התצוגה של דלק רכב ועד מהרה התקדם בסולם הדרגות. ב 2003 מונה למנכ״ל. וב 2010 רכש את השליטה בחברה מיצחק תשובה לפי שווי של 5 מיליארד שקל. מאיפה הגיע הכסף לרכישה? ניחשתם נכון… מהבנק. בנק הפועלים מעניק לו הלוואה של מיליארד שח. וגילי לוקח. בראיון לכלכליסט אז סיפר שהבחירה היתה בין ״לקנות את השליטה או ללכת לדוג״. הוא בחר לקנות. הדגים יאלצו לחכות.
דלק מחזיקה אז בזכיון לייבוא מאזדה ופורד. המסירות בשיא. נתח השוק בשיא. הכל נראה ורוד.
לכן כשדלק רכב קנתה את ורידיס ב 2018 תהתה העיתונות הכלכלית על פשר המהלך. מה מחפש גילי בתשתיות? מה רע לו בעסקי הרכב?. אבל גילי ידע טוב מאוד מה רע בעסקי הרכב: פעילות יבוא הרכב אמנם דלת-הון ומאוד תזרימית אבל זה ממש לא עסק בסיכון נמוך - שינויים בשוק ובטעמי הצרכנים הם הסיכון הגדול. זה הסיבה ששמואל חרל״פ יבואן הרכב הגדול בישראל שנפטר אתמול יישם אסטרטגיה של גיוון מותגים בפלחי שוק וברמות מחיר שונות. הוא חשב שלהחזיק מותג אחד או שניים זה מסוכן מידי. דלק רכב אמנם החזיקה ב 4 מותגים (רכשה את BMW ומיני ב 2013) אבל האיום של רכב חשמלי ושחיקת המותג מאזדה ריחף באוויר. גילי רצה ובצדק לגוון. לא להיות תלוי רק ברכב.
ולאחר ההצלחה המסחררת עם הנפקת ורידיס ב 2021, גילי רעב לעוד. הוא קונה 20% מ OPC ישראל תמורת 450 מיליון שקל וגם את אינפיניה ב 3 מיליארד שקל (כולל חוב). והכל כמובן בחוב. הון עצמי כבר אמרנו, זה לחלשים.
אבל אז מגיעות הצרות. בצרורות. כל עסק ועסק באימפריה של אגמון חוטף מכה. המשטרה הירוקה פותחת בחקירה נגד ורידיס בחשד להטמנה לא חוקית והונאה שמסלימה עד לכתב אישום. גילי טוען בתוקף בהודעות לבורסה שהוא חף מפשע. את המשטרה הירוקה זה לא מעניין. נאסר עליו לגשת למכרזי תשתיות. מנוע הצמיחה של ורידיס נעצר והוא נאלץ לצפות בעיניים כלות בקרנות התשתיות חוטפות מידיו מכרז אחרי מכרז.
גם מכירות מאזדה קורסות. אין להם דגם חשמלי ולציבור נמאס מרכבי בנזין מזהמים. הטרנד עכשיו הוא ירוק. נתח השוק מצטמק ל 3% והחברה נתקעת עם מלאי ענק. הוא מחליט לייבא את מותג הרכב החשמלי הסיני ״ניאו״. זה לא ממש מצליח. מגזר הרכב בקריסה.
ואינפינה, כבר אמרנו, מעבירה את ורידיס להפסד כבר. המחיר העולמי של גלילי נייר לקרטון צונח ואיתם גם החלומות של גיל אגמון על אימפריית תשתיות ומחזור.
אה ואם זה לא מספיק, דלק רכב גם נאלצת לרשום מחיקת ענק על הפסד ב״היילו״ סטארטאפ בו השקיעה ונסגר.
חלק רביעי
גיל אגמון בצרות. צרות צרורות. וכולם יכולים לראות את זה. 2 החברות שבשליטתו - דלק רכב ו ורידיס - ציבוריות. הם חשופות לציבור. כולם יכולים לראות את הקריסה במכירות מאזדה, את החקירות בורידיס ואת הקשיים של אינפיניה לייצר תזרים מזומנים אמיתי כבר כמה שנים.
כולם יכולים לראות איך הוצאות המימון - 300 מיליון שקל בשנה - מעיקות על הרו״ה, על המאזן, על התזמ״ז ומונעת מדלק רכב לחלק דיבידנדים כפי שהייתה רגילה במשך עשרות שנים. משנת 2023, הדיבידנדים נעצרו. הרווח קודם הולך לבנק. לשרת את החוב. ולבעלי המניות נשארים רק חלומות.
זה תמיד אותו סיפור: מינוף לרכישת נכסים במחיר מופקע. זה קרה לחנן מור עם רכישת שדה דוב. זה קרה ללב לבייב ולנוחי דנקנר ולעוד שורה של טייקונים שקרסו.
אבל גילי שותק. הוא יודע שהחוק החשוב ביותר עבור איש עסקים שנמצא במצוקה הוא: ככל שמצבך רע יותר, כך תשחק אותה שהמצב טוב יותר. הוא משחק אותה צ׳יל. קול. אבל מה לעשות, החברה ציבורית וחייבת בדיווח על כל תזוזה קטנה. אז מדיווחי הבורסה ניתן ללמוד על הנסיונות הנואשים של גילי להיחלץ מלפיתת הבנקים.
זה מתחיל בדיווח בעיתונות על מגעים עם המוסדיים למכירת החלק של דלק רכב במגדלי ויתניה בדרך השלום. זה נכס לא מהותי עבורם והם מנסים לחלץ משם 600 מיליון שקל. אבל מרגע שמתפרסמות השמועות. גילי נסוג. הוא כנראה חושש להיתפס כמי שמוכר נכסים בלחץ. הוא מפסיק את המו״מ. המסר שהוא מעביר לעיתונות זה: רק רציתי לגשש בשושו אם המוסדיים מוכנים לשלם מחיר מופקע עבור נכס לא ליבתי שלנו ואולי לעשות אקזיט נחמד. זה בשום אופן לא עסקה תחת לחץ.
וזה ממשיך עם נסיונות להצלת עסקי הרכב: רכישת ״יורודרייב״ שעוסקת בליסינג, והקמת חברה למתן אשראי לרוכשי כלי רכב. אולי אם נדחוף אשראי לרוכשי הרכב, זה יקפיץ את המכירות. אלה לא מהלכים לפיתוח עסקי. במשך שנים, דלק רכב לא נקטה במהלכים כאלה. אלה מהלכים מתוך לחץ. מתוך נסיון להציל את האימפריה השוקעת.
והנסיון האחרון הוא עסקה להכנסת המוסדיים כשותפים ב OPC לפי שווי של לא פחות מ 17 מיליארד שקל. ורידיס מחזיקה שם 20%. אז אם המוסדיים יהיו מספיק פרייארים יהיה אפשר לחלץ מהם כמה מיליארדים ולסגור את החוב. המהלך לא מבשיל לכדי הסכם. המוסדיים נסוגו. הם אולי פרייארים אבל לא מטומטמים ולשלם 17 מיליארד על OPC זה טמטום. גילי מצידו מפרסם הודעה לבורסה ש״לא מתקיימים מגעים למכירת OPC”. הוא רוצה לשדר שהכח אצלו שהוא לא לחוץ. שהוא ממש לא שוקל להתפשר במחיר.
חלק חמישי
עולם העסקים הוא ג׳ונגל. ג׳ונגל מסוכן. הכאוס שולט והקבוע היחיד הוא השינוי. ובג׳ונגל יש טורפים ונטרפים. הטורפים שומרים תמיד על מינוף נמוך, כריות נזילות, וערוכים בכל עת לבצע עסקאות בהיקף משמעותי. אם ורק אם התנאים לטובתם. הם לא להוטים לעשות עסקאות רק כדי שיכתבו עליהם בעיתונים. הם מחכים שהקלפים במשחק המזל של החיים יהיו לטובתם. והם יעלו את ההימור רק אם הקלפים יהיו מספיק חזקים. הם רציונאליים, שקולים, ויש להם היכרות והבנה עמוקה עם התחום בו הם פועלים. והם אף פעם לא נותנים אמון עיוור בבני אדם. הם זוכרים את מה שקרל אייקן פושט התאגידים המפורסם מוול סטריט היה אומר : ״אם אתה מחפש חברים בוול סטריט, כדאי שתביא איתך כלב למשרד״. כש״חבר” כמו ישי דוידי מתקשר ומציע לך לקנות הוא לא עושה את זה מאהבת חינם. הוא עושה את זה כי הוא מזהה שעת כושר להיפטר מנכס בעייתי והוא רואה בך פרייאר פוטנציאלי שיהיה מוכן לשלם מחיר מספיק מופקע שיסייע לו לרשום עוד אקזיט מוצלח.
אנשי עסקים חדים וממולחים יודעים שהעסקאות הכי טובות בשוק הפרטי הם עסקאות תחת לחץ. כשאתה בצד הלוחץ כמובן. אחרת, אם המוכר מוכר מרצון, אין לו שום סיבה להתפשר במחיר.
והם אף פעם לא מתמנפים לקצה. הם יודעים שעולם העסקים מספיק לא צפוי בשביל שיהיה אפשר לסמוך על המזל. לכן הם דואגים שיהיו מספיק שכבות הגנה שיאפשרו להם לשרת את החוב גם תחת מצבי קצה. ובלי למכור נכסים בלחץ.
יש פה לקח שגם אתם יכולים ללמוד: ההזדמנויות הכי גדולות בשוק נוצרות כשהמוסדיים נאלצים למכור, בדרך כלל זה כי יש חוסר וודאות בטווח הקצר. תמיד לפני שאתם קונים תשאלו ״מה אני יודע שמי שמוכר לי לא יודע״. אלא אם יש לכם מידע פנים, התשובה צריכה להיות ״הם מוכרים כי הם בלחץ על התוצאות בטווח הקצר, אני לעומת זאת משקיע פרטי שלא חייב דין וחשבון לאף אחד, אני חושב לטווח ארוך. לכן אני מנצל את היתרון היחסי שלי לקנות נכס מעולה במחיר שחיטה, ומוכן לספוג את הכאב בטווח הקצר״. אני קורא לשיטה הזאת short term pain, long term gain.
בנוסף, אסור לעולם להתמנף עד הקצה על מניה. מינוף סולידי זה בסדר, כל עוד יש לכם מאיפה לשרת את החוב גם תחת תרחישי קצה.
ומשהו אחרון: תמיד להיות מעודכנים על שינויים בשוק. גיל אגמון היה רגיל במשך שנים שהמאזדות נמכרות כמו לחמניות חמות במוצאי פסח. הוא פספס את המעבר לחשמליות. לרכבים סיניים. אם היה חד על השוק, יכול להיות שהיה מצליח לייבא מותג סיני שהיה מפצה על הירידה במאזדות.